


Một số cổ phiếu đáng chú ý ngày 15/9: MSN, VNM, DGW
Công ty chứng khoán phân tích và đưa ra nhận định mua, bán đối với các cổ phiếu MSN, VNM, DGW.
Masan (MSN): Khuyến nghị khả quan, giá mục tiêu 98.000 đồng/cp
Kết phiên 12/9, cổ phiếu MSN tăng gần 4,9% lên 86.000 đồng/cp. Thanh khoản ghi nhận đột biến với 21,8 triệu đơn vị (1.846 tỷ đồng), cao gấp đôi so với trung bình 10 ngày gần đây. Khối ngoại chấm dứt chuỗi bán ròng, quay lại mua ròng MSN 130 tỷ đồng.
Cổ phiếu MSN có diễn biến tích cực trong bối cảnh doanh nghiệp vừa công bố kết quả kinh doanh tháng 8/2025 của WinCommerce (WCM) với nhiều tín hiệu khả quan. Doanh thu thuần đạt 3.573 tỷ đồng, tăng 24,2% so với cùng kỳ. Chuỗi WinMart+ thành thị đóng góp lớn nhất, đạt 1.033 tỷ đồng, tăng 16,6%. Tốc độ tăng trưởng nhanh nhất thuộc về chuỗi WinMart+ nông thôn, đạt 872 tỷ đồng, tăng 42,3%.
Chỉ trong tháng 8, WCM mở thêm 61 cửa hàng, chủ yếu tập trung vào WinMart+, trong khi Win và WinMart (siêu thị lớn) chỉ mở thêm 3 cửa hàng.
Lũy kế 8 tháng năm 2025, WCM ghi nhận doanh thu 25.000 tỷ đồng, tăng 16,1% so với cùng kỳ, vượt kế hoạch tăng trưởng 8 - 12%. Công ty đã mở mới 415 cửa hàng, đi đúng tiến độ. Trong đó, 300 cửa hàng là WinMart+ nông thôn, chiếm gần 75%; riêng miền Trung là trọng điểm với 194 cửa hàng, đóng góp gần 50% số lượng mở mới. Qua đó, mạng lưới của WCM đạt 4.243 cửa hàng.
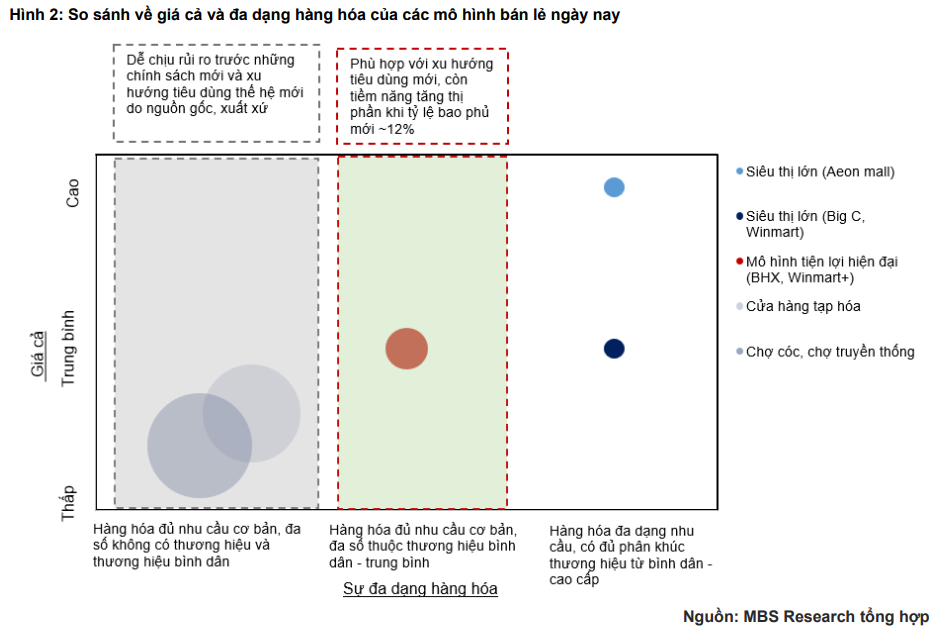
Năm 2025 - 2026, MBS dự báo Wincommerce đẩy mạnh quy mô cửa hàng sau thời gian có lời, kỳ vọng tổng cửa hàng tăng 14%/năm. Bên cạnh đấy, tình hình kinh doanh khả quan và nhiều biện pháp tái cơ cấu khoản vay, giảm chi phí lãi vay đã giúp cho tỷ lệ nợ vay ròng/EBITDA đang trên đà giảm. Ước tính lợi nhuận ròng MSN qua đó tăng trưởng 44% và 40%. MSN còn kỳ vọng câu chuyện MCH chuyển sàn và IPO Wincommerce.
Vinamilk (VNM): Khuyến nghị khả quan, giá mục tiêu 76.100 đồng/cp
Kết phiên 12/9, VNM đóng cửa tại mốc 63.200 đồng/cp, tăng gần 3,3% - mức tăng mạnh nhất trong 3 tháng trở lại đây. Dòng tiền ngoại cũng ghi nhận tín hiệu tích cực khi nhóm này mua ròng đột biến gần 160 tỷ đồng, tương ứng hơn 2,5 triệu đơn vị.
Trong báo cáo ngành bán lẻ, MBS cho rằng sự khó khăn của tiêu thụ nội địa của Vinamilk sẽ được bù đắp trong nửa cuối năm 2025 nhờ: (1) Hệ thống phân phối hoạt động ổn định; (2) VNM đẩy mạnh hoạt động phát triển các dòng sản phẩm mới với xu xướng đón đầu thị trường sữa tại Việt Nam giúp cho danh mục sản phẩm tăng mạnh mẽ so với cùng kỳ, tổng kết doanh thu thị trường nội địa ước tính tăng 5% YoY.
Với thị trường xuất khẩu, MBS dự báo tăng trưởng 2 chữ số với khả năng mở rộng danh mục sản phẩm và duy trì tệp khách hàng lớn trên 63 quốc gia. Giá sữa nguyên vật liệu nhập khẩu giảm mạnh kể từ tháng 6/2025 có thể giúp cho biên lợi nhuận gộp được cải thiện nhẹ trong nửa cuối năm và cả năm 2025 dự báo chỉ giảm nhẹ 0,9%, từ đó lợi nhuận ròng dự báo đi ngang so với cùng kỳ.
Năm 2026, xu hướng giảm giá sữa nguyên vật liệu nhập khẩu giúp cho biên lợi nhuận gộp tăng nhẹ 0,5% so với cùng kỳ và ước tính doanh thu tăng 5% sẽ giúp cho lợi nhuận ròng tăng 6%.
VNM hiện được giao dịch ở mức P/E 2025 là 12,6, thấp hơn P/E trung bình 3 năm ở mức 16, sở hữu tỷ suất cổ tức hấp dẫn khoảng 6,5% cùng tiềm năng tăng trưởng tốt hơn sau giai đoạn tái định vị hình ảnh vào nửa cuối năm 2023 cho thấy tiềm năng ổn định VNM trong trung - dài hạn.
Digiworld (DGW): Khuyến nghị khả quan, giá mục tiêu 56.300 đồng/cp
Kết thúc ngày 12/9, cổ phiếu DGW tăng hơn 3,3% lên 45.200 đồng/cp, đánh dấu phiên tăng thứ 4 liên tiếp. Thanh khoản ghi nhận hơn 4,3 triệu đơn vị (194 tỷ đồng), cao gần gấp đôi so với trung bình 10 ngày gần đây.
MBS cho rằng cổ phiếu DGW có thể chạm mốc 56.300 đồng/cp, cao hơn 24,5% so với thị giá hiện tại và khuyến nghị khả quan. Đơn vị phân tích cho biết giá cổ phiếu đang giao dịch với P/E 2025 khoảng 15x, thấp hơn mức trung bình 3 năm là 18x cùng tiềm năng mở rộng mạnh mẽ danh mục sản phẩm ở tất cả lĩnh vực, đặc biệt là thiết bị gia dụng và FMCGs.
Theo MBS, giai đoạn 2025-2026, ngành điện tử tiêu dùng sẽ có sự phục hồi đáng kể từ mức đáy nhu cầu năm 2023-2024, giúp cho doanh thu ICT-CE ước tính tăng 16% so với cùng kỳ.
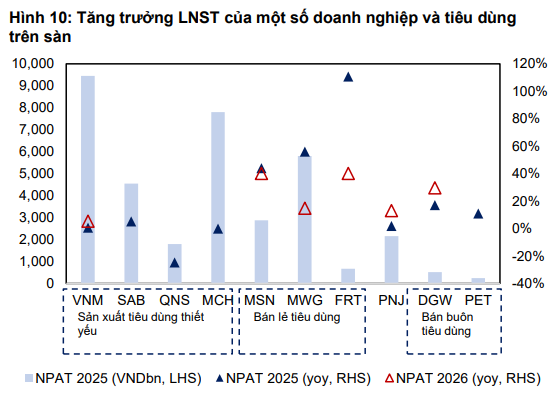
Bên cạnh đó, công ty chứng khoán nhận thấy nỗ lực mở rộng danh mục sản phẩm FMCGs, thiết bị gia dụng cùng việc kết hợp với nhiều thương hiệu mới sẽ giúp cho 2 mảng này tăng trưởng trên 30% trong năm 2025-2026. Kết hợp với tiết giảm 0,2% chi phí hỗ trợ bán hàng sau giai đoạn đẩy mạnh, MBS ước tính lợi nhuận ròng của Digiworld tăng trưởng kép 25% trong năm 2025-2026.
Minh Minh(t/h)
- Cùng chuyên mục
Tổng Giám đốc Khoáng sản TKV bị khởi tố, doanh nghiệp thay nhân sự điều hành
Tổng Công ty Khoáng sản TKV thông báo ông Trịnh Văn Tuệ, Tổng Giám đốc doanh nghiệp, bị khởi tố về tội nhận hối lộ và đã được miễn nhiệm chức vụ từ ngày 29/10. Phó Tổng Giám đốc Lý Xuân Tuyên được giao quyền điều hành tổng công ty.
Tài chính - Chứng khoán - 08:23 31/10/2026
Chứng khoán ngày 30/10: VN-Index kiểm định vùng hỗ trợ, ưu tiên mua thăm dò
Sau phiên giảm điểm với áp lực bán lan rộng, VN-Index đứng trước thử thách giữ vững các ngưỡng hỗ trợ ngắn hạn. Các công ty chứng khoán cho rằng thị trường chưa phát tín hiệu đảo chiều giảm rõ ràng, nhưng dòng tiền vẫn thận trọng, khiến chiến lược phù hợp là hạn chế mua đuổi, kiểm soát tỷ trọng và chờ cơ hội tại những nhịp điều chỉnh.
Tài chính - Chứng khoán - 06:17 30/10/2026
Thị trường chứng khoán ngày 29/10: VN-Index hướng tới vùng 1.790 điểm
VN-Index phục hồi lên 1.767 điểm, tiếp tục giữ trên các đường trung bình ngắn hạn. Tuy nhiên, thanh khoản chưa thực sự cải thiện, dòng tiền phân hóa giữa các nhóm ngành khiến triển vọng phiên 29/10 vẫn đan xen cơ hội và rủi ro. Các công ty chứng khoán khuyến nghị nhà đầu tư duy trì tỷ trọng cổ phiếu ở mức vừa phải, tránh mua đuổi và chờ cơ hội tại những vùng giá hấp dẫn hơn.
Tài chính - Chứng khoán - 06:20 29/10/2026
Cảnh báo website giả mạo quỹ đầu tư VCBF
Ủy ban Chứng khoán Nhà nước cảnh báo tình trạng giả mạo thương hiệu VCBF, sử dụng website sao chép thông tin quỹ đầu tư để dụ người dùng mở tài khoản, giao dịch và nạp tiền.
Tài chính - Chứng khoán - 15:58 26/10/2026
Thị trường phiên giao dịch ngày 23/10: VN-Index đối mặt áp lực chốt lời
VN-Index phục hồi hai phiên liên tiếp nhưng đà tăng vẫn phụ thuộc lớn vào nhóm cổ phiếu vốn hóa lớn, trong khi dòng tiền chưa lan tỏa đồng đều. Khi chỉ số tiến sát vùng 1.775–1.780 điểm, thị trường có thể xuất hiện rung lắc, khiến chiến lược mua đuổi tiềm ẩn nhiều rủi ro.
Tài chính - Chứng khoán - 06:13 23/10/2026
Khối ngoại mua ròng 347 tỷ đồng, gom mạnh VIC, TCB, VHM
VN-Index tăng 22 điểm, đóng cửa phiên 22/10 tại 1.760 điểm với thanh khoản HoSE vượt 15.000 tỷ đồng. Khối ngoại tiếp tục mua ròng gần 347 tỷ đồng trên toàn thị trường, tập trung vào VIC, TCB và VHM, trong khi FPT chịu áp lực bán mạnh nhất.
Tài chính - Chứng khoán - 16:02 22/10/2026
Cổ phiếu đáng chú ý ngày 22/10: VPB, VNM, NT2 được đánh giá tích cực
Trong khi VPB và NT2 được các công ty chứng khoán đánh giá tích cực nhờ triển vọng tăng trưởng lợi nhuận, tín dụng và sản lượng điện, VNM nổi bật nhờ định giá hấp dẫn. Ở chiều ngược lại, PNJ được khuyến nghị tiếp tục theo dõi.
Tài chính - Chứng khoán - 06:19 22/10/2026
Taseco Land chi 360 tỷ đồng lập hai doanh nghiệp mới
Taseco Land (HoSE: TAL) dự kiến góp 350 tỷ đồng để sở hữu 70% vốn tại Công ty CP Khu Công nghiệp Taseco Bình Giang và chi thêm 10 tỷ đồng thành lập Công ty TNHH Đầu tư NUD Hà Nam với tỷ lệ sở hữu 100%. Cùng thời điểm, công ty mẹ Taseco Group đăng ký mua thêm 6 triệu cổ phiếu TAL, nâng tỷ lệ sở hữu dự kiến lên 61,19%.
Tài chính - Chứng khoán - 21:59 19/10/2026
Chứng khoán ngày 19/10: VN-Index tìm điểm cân bằng, nhà đầu tư chưa nên vội xuống tiền
Sau chuỗi 7 phiên giảm liên tiếp, VN-Index đã hồi phục và trở lại trên mốc 1.700 điểm. Tuy nhiên, thanh khoản suy yếu, khối ngoại tiếp tục bán ròng và các chỉ báo kỹ thuật chưa phát tín hiệu đảo chiều khiến dòng tiền vẫn thận trọng. Vùng 1.700-1.710 điểm đang trở thành khu vực quan trọng để kiểm chứng lực cầu.
Tài chính - Chứng khoán - 06:19 19/10/2026
Cổ phiếu đáng chú ý ngày 19/10: CTG được khuyến nghị mua
CTG được đánh giá còn dư địa tăng trưởng nhờ NIM phục hồi và áp lực dự phòng giảm, trong khi SHB được khuyến nghị tích lũy sau nhịp điều chỉnh mạnh. Với KBC, kết quả kinh doanh quý III cải thiện đáng kể nhưng vẫn thấp hơn kỳ vọng.
Tài chính - Chứng khoán - 06:16 19/10/2026
- Tin mới
-
Phát triển chăn nuôi gia cầm an toàn gắn với liên kết tiêu thụ
-
Giá điện giảm 2%, còn 2.159,9 đồng/kWh
-
Từ năm học 2028-2029 sẽ cung cấp miễn phí sách giáo khoa cho học sinh
-
Xuất khẩu rau quả tăng tốc, siết chuẩn để giữ thị trường
-
Cà phê Việt chủ động hợp tác, đưa thương hiệu ra thế giới
-
Ngăn chặn phân bón giả: Cần kiểm soát từ khâu sản xuất, đóng gói, lưu thông và phân phối
- Đọc nhiều
-
1
Phát triển chăn nuôi gia cầm an toàn gắn với liên kết tiêu thụ
-
2
Giá điện giảm 2%, còn 2.159,9 đồng/kWh
-
3
Từ năm học 2028-2029 sẽ cung cấp miễn phí sách giáo khoa cho học sinh
-
4
Xuất khẩu rau quả tăng tốc, siết chuẩn để giữ thị trường
-
5
Cà phê Việt chủ động hợp tác, đưa thương hiệu ra thế giới
-
6
Nhựa Bình Minh chốt cổ tức 65%, dự chi hơn 532 tỷ đồng