


Thuế thu nhập cá nhân đối với chuyển nhượng chứng khoán
Tại dự thảo Nghị định quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân, Bộ Tài chính đề xuất quy định về thu nhập từ chuyển nhượng vốn, chuyển nhượng chứng khoán.

Bộ Tài chính cho biết, tại Luật Luật Thuế thu nhập cá nhân (TNCN) số 109/2025/QH15 quy định thu nhập từ chuyển nhượng vốn bao gồm 3 loại:
a) Thu nhập từ chuyển nhượng phần vốn trong các tổ chức kinh tế;
b) Thu nhập từ chuyển nhượng chứng khoán;
c) Thu nhập từ chuyển nhượng vốn dưới các hình thức khác.
Đối với (a) thu nhập từ chuyển nhượng phần vốn trong các tổ chức kinh tế và (c) thu nhập từ chuyển nhượng vốn dưới các hình thức khác, Luật Thuế TNCN số 109/2025/QH15 đã kế thừa phương pháp nộp thuế hiện hành là xác định bằng thu nhập tính thuế nhân với thuế suất 20% theo từng lần chuyển nhượng (thu nhập tính thuế được xác định bằng giá chuyển nhượng trừ đi giá mua và các khoản chi phí hợp lý liên quan), đồng thời, bổ sung quy định trường hợp không xác định được giá mua và các chi phí liên quan đến việc chuyển nhượng vốn thì thuế đối với thu nhập từ chuyển nhượng vốn được xác định bằng giá bán nhân với thuế suất 2% (áp dụng thống nhất cho cả cá nhân cư trú và không cư trú).
Về đối tượng, dự thảo Nghị định đề xuất cơ bản giữ như quy định hiện hành (thu nhập từ chuyển nhượng một phần hoặc toàn bộ số vốn góp trong công ty trách nhiệm hữu hạn, công ty hợp danh, hợp đồng hợp tác kinh doanh, hợp tác xã, liên hiệp hợp tác xã, quỹ tín dụng nhân dân, tổ chức khác) và bổ sung đối tượng là thu nhập từ chuyển nhượng cổ phần của công ty không phải là công ty đại chúng, chuyển nhượng cổ phần của tổ chức không phải là tổ chức niêm yết, đăng ký giao dịch theo quy định của pháp luật chứng khoán.
Bộ Tài chính cho biết lý do bổ sung thu nhập từ chuyển nhượng cổ phần của công ty không phải là công ty đại chúng, chuyển nhượng cổ phần của tổ chức không phải là tổ chức niêm yết, đăng ký giao dịch vào thu nhập từ chuyển nhượng vốn: Đối với chứng khoán chưa niêm yết hoặc chưa đăng ký giao dịch tại Sở Giao dịch chứng khoán giao dịch thỏa thuận theo hợp đồng giữa các cá nhân diễn ra không thường xuyên, liên tục, có bản chất tương tự như đối với các hoạt động chuyển nhượng vốn khác. Theo đó, áp dụng phương pháp tính thuế đối với thu nhập từ chuyển nhượng vốn (bằng thu nhập tính thuế (giá bán - giá mua và chi phí liên quan) nhân với thuế suất 20% theo từng lần chuyển nhượng; trường hợp không xác định được giá mua và các chi phí liên quan thi xác định bằng giá bán nhân với thuế suất 2% (áp dụng thống nhất cho cả cá nhân cư trú và không cư trú).
Thu nhập từ chuyển nhượng chứng khoán
Đối với (b) thu nhập từ chuyển nhượng chứng khoán thực hiện nộp thuế 0,1% trên giá chuyển nhượng chứng khoán từng lần như quy định hiện hành.
Về đối tượng, Bộ Tài chính đề xuất quy định cụ thể thu nhập từ chuyển nhượng chứng khoán gồm thu nhập từ chuyển nhượng cổ phiếu, quyền mua cổ phiếu của công ty đại chúng, tổ chức niêm yết, tổ chức đăng ký giao dịch; chuyển nhượng trái phiếu, tín phiếu, chứng chỉ quỹ và các loại chứng khoán khác theo quy định của pháp luật về chứng khoán.
Đối với chứng khoán niêm yết hoặc đăng ký giao dịch tại Sở Giao dịch chứng khoán thì giá chuyển nhượng là rõ ràng, minh bạch và việc chuyển nhượng được thực hiện thường xuyên, tần suất liên tục (theo quy định của pháp luật về chứng khoán (khoản 1 Điều 42, khoản 1 Điều 61) thì việc áp dụng mức thuế suất 0,1% trên doanh thu/giá chuyển nhượng từng lần giao dịch là phù hợp.
Quy định nêu trên nhằm thúc đẩy doanh nghiệp niêm yết, đăng ký giao dịch chính thức trên Sở Giao dịch chứng khoán, trong đó đảm bảo tiêu chuẩn về sự minh bạch, công khai, nhà đầu tư được giám sát, kiểm soát chất lượng của chứng khoán đầu tư, bảo vệ quyền lợi của nhà đầu tư và thống nhất với quy định của pháp luật về thuế thu nhập doanh nghiệp (Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ).
Tại dự thảo Nghị định quy định cụ thể:
- Thu nhập từ chuyển nhượng một phần hoặc toàn bộ số vốn góp trong công ty trách nhiệm hữu hạn, công ty hợp danh, hợp đồng hợp tác kinh doanh, hợp tác xã, liên hiệp hợp tác xã, quỹ tín dụng nhân dân, tổ chức khác và chuyển nhượng cổ phần của công ty không phải là công ty đại chúng, chuyển nhượng cổ phần của tổ chức không phải là tổ chức niêm yết, đăng ký giao dịch theo quy định của pháp luật chứng khoán.
Phương pháp tính thuế được quy định là xác định bằng thu nhập tính thuế nhân với thuế suất 20% theo từng lần chuyển nhượng (thu nhập tính thuế được xác định bằng giá chuyển nhượng trừ đi giá mua và các khoản chi phí hợp lý liên quan). Trong trường hợp không xác định được giá mua và các chi phí liên quan, việc chuyển nhượng cổ phần của các công ty này sẽ áp dụng mức thuế suất 2%, cao hơn so với chuyển nhượng chứng khoán niêm yết hoặc đăng ký giao dịch tại Sở Giao dịch chứng khoán. Đây cũng là giải pháp để thúc đẩy việc đăng ký niêm yết hoặc giao dịch chính thức trên Sở giao dịch chứng khoán.
- Thu nhập từ chuyển nhượng chứng khoán là thu nhập từ chuyển nhượng cổ phiếu, quyền mua cổ phiếu của công ty đại chúng, tổ chức niêm yết, tổ chức đăng ký giao dịch; chuyển nhượng trái phiếu, tín phiếu, chứng chỉ quỹ và các loại chứng khoán khác theo quy định của pháp luật về chứng khoán áp dụng mức thuế suất 0,1% trên giá chuyển nhượng mỗi lần giao dịch.
Riêng đối với chuyển nhượng chứng khoán phái sinh, tại dự thảo Nghị định đề xuất giao Bộ trưởng Bộ Tài chính quy định chi tiết (thống nhất với nội dung quy định về chứng khoán phái sinh của tổ chức, doanh nghiệp cũng đang quy định tại Thông tư về thuế thu nhập doanh nghiệp).
Về kê khai, nộp thuế, dự thảo Nghị định đề xuất quy định cá nhân có thu nhập từ chuyển nhượng vốn thực hiện kê khai, nộp thuế theo quy định. Đối với chuyển nhượng chứng khoán thì các tổ chức trả thu nhập phải thực hiện khấu trừ thuế, khai và nộp số thuế đã khấu trừ theo thuế suất 0,1% trên giá chuyển nhượng và quy định cụ thể việc khấu trừ thuế, khai thuế thay và nộp thuế thay trong một số trường hợp cụ thể. Các nội dung này cơ bản kế thừa các quy định hiện hành.
Dự thảo đang được lấy ý kiến góp ý trên Cổng Thông tin điện tử Bộ Tài chính./.
Theo Chinhphu.vn
- Tin liên quan
- Cùng chuyên mục
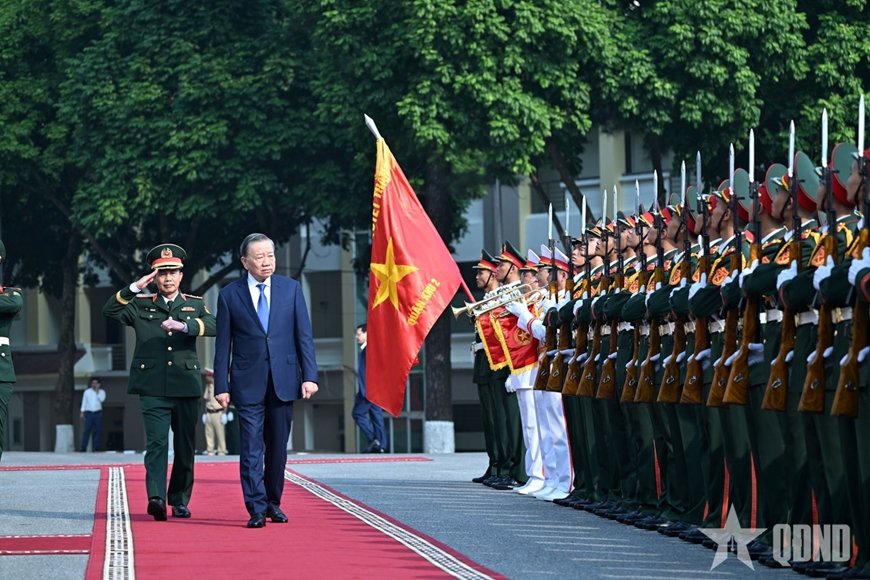
Tổng Bí thư, Chủ tịch nước Tô Lâm dự Lễ kỷ niệm 80 năm Ngày truyền thống Lực lượng vũ trang Quân khu 2
Sáng 12/10, Đảng ủy, Bộ tư lệnh Quân khu 2 long trọng tổ chức Lễ kỷ niệm 80 năm Ngày truyền thống Lực lượng vũ trang (LLVT) Quân khu 2 (19-10-1946 / 19-10-2026) và đón nhận danh hiệu Anh hùng LLVT nhân dân. Tổng Bí thư, Chủ tịch nước Tô Lâm, Bí thư Quân ủy Trung ương dự và phát biểu chỉ đạo.
Tin tức - 12:09 12/10/2026
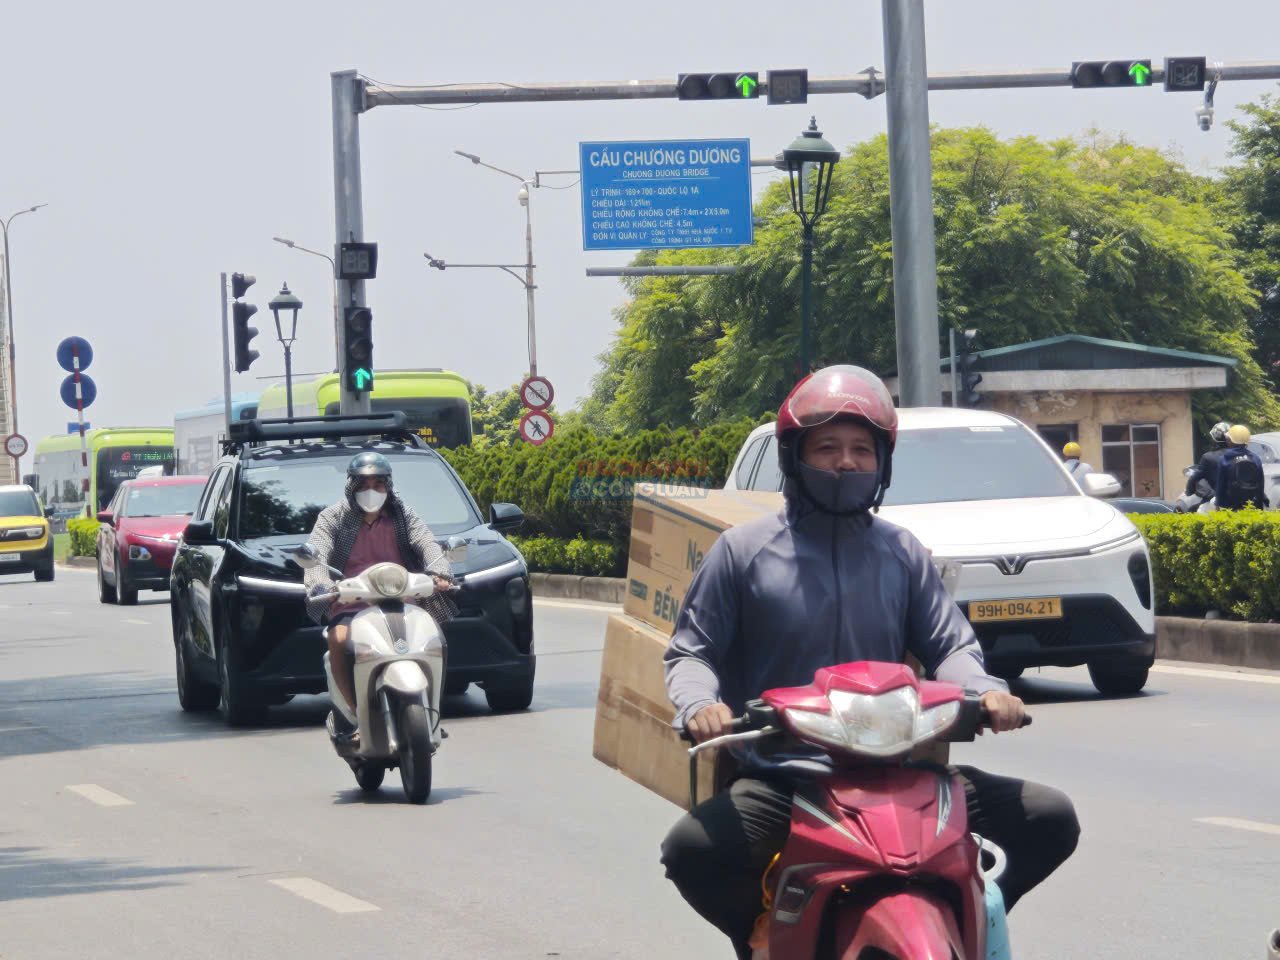
Thời tiết ngày 12/10: Bắc Bộ nắng trở lại, Trung Bộ còn mưa dông cục bộ
Theo Trung tâm Dự báo Khí tượng Thủy văn Quốc gia, ngày 12/10/2026, Bắc Bộ và khu vực Thanh Hóa - Hà Tĩnh chuyển nắng khi mưa giảm rõ rệt. Trong khi đó, một số nơi từ Huế đến Đắk Lắk vẫn có mưa vừa, mưa dông, cục bộ mưa to; Nam Bộ tiếp tục xuất hiện mưa rào vào chiều tối, tiềm ẩn nguy cơ lốc, sét và gió giật mạnh.
Tin tức - 06:36 12/10/2026
Thúc đẩy công nghệ xanh, phát triển bao bì sinh học bảo vệ môi trường trong nông nghiệp
Trong bối cảnh Hà Nội đẩy mạnh chuyển đổi xanh, phát triển kinh tế tuần hoàn và hướng tới nền nông nghiệp sinh thái, việc ứng dụng khoa học, công nghệ trong bảo quản, bao gói nông sản sau thu hoạch, phát triển vật liệu thân thiện với môi trường được xác định là hướng đi quan trọng.
Tin tức - 21:45 11/10/2026
Quy định xác định xuất xứ Việt Nam đối với hàng hóa sản xuất, lưu thông trong nước
Thay mặt Chính phủ, Phó Thủ tướng Thường trực Phạm Gia Túc ký Nghị định số 384/2026/NĐ-CP quy định xác định xuất xứ Việt Nam đối với hàng hóa sản xuất và lưu thông trong nước.
Tin tức - 21:44 11/10/2026
Thúc đẩy quan hệ Việt Nam - Trung Quốc tiếp tục phát triển ổn định, bền vững
Chủ tịch Quốc hội Trần Thanh Mẫn thăm chính thức nước Cộng hòa Nhân dân Trung Hoa, đồng chủ trì Phiên họp lần thứ 2 Ủy ban hợp tác giữa Quốc hội nước Cộng hòa xã hội chủ nghĩa Việt Nam và Đại hội Đại biểu nhân dân toàn quốc (Nhân đại toàn quốc) nước Cộng hòa Nhân dân Trung Hoa, từ ngày 11-15/10.
Tin tức - 07:17 11/10/2026
Thời tiết ngày 11/10: Bắc Bộ nắng trở lại, Nam Bộ mưa dông chiều tối
Theo Trung tâm Dự báo Khí tượng thủy văn quốc gia, ngày 11/10/2026, mưa tại Bắc Bộ và nhiều nơi ở Trung Bộ có xu hướng giảm, trời hửng nắng vào trưa chiều. Tuy nhiên, một số khu vực từ Quảng Trị đến Đà Nẵng và phía đông Quảng Ngãi vẫn có khả năng mưa to cục bộ; Nam Bộ và Cao nguyên Trung Bộ cần đề phòng mưa dông trở lại vào chiều tối.
Tin tức - 06:09 11/10/2026
Dự thảo Nghị định xăng dầu mới: Giảm trung gian, tăng quyền tự chủ cho doanh nghiệp
Dự thảo Nghị định mới về kinh doanh xăng dầu hướng tới tổ chức lại hệ thống phân phối, giảm các khâu trung gian không cần thiết và trao quyền chủ động nhiều hơn cho doanh nghiệp trong lựa chọn nguồn hàng, quyết định giá bán.
Tin tức - 15:28 10/10/2026
Lịch nghỉ Tết 2027: Công chức nghỉ 7 ngày liên tục
Theo thông báo của Bộ Nội vụ, dịp Tết Nguyên đán Đinh Mùi 2027, cán bộ, công chức, viên chức khu vực Nhà nước được nghỉ 7 ngày liên tục; kỳ nghỉ Quốc khánh kéo dài 4 ngày. Với người lao động tại doanh nghiệp, lịch nghỉ Tết có thể được bố trí theo một trong ba phương án.
Tin tức - 11:01 10/10/2026
Phó Thủ tướng Nguyễn Văn Thắng yêu cầu rà soát, không để giá hàng hóa tăng bất hợp lý
Ngày 9/10, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng, Trưởng Ban Chỉ đạo điều hành giá chủ trì cuộc họp Ban Chỉ đạo điều hành giá đánh giá công tác quản lý, điều hành giá quý III/2026 và đưa ra dự báo, đề xuất kịch bản điều hành giá cho những tháng còn lại của năm 2026.
Tin tức - 13:31 09/10/2026
Dự thảo Nghị định kinh doanh xăng dầu: Doanh nghiệp tự quyết giá nhưng không được tùy ý tăng, giảm
Chiều 7/10, tại buổi họp báo thường kỳ do Bộ Công Thương tổ chức, đại diện Cục Quản lý và Phát triển thị trường trong nước (Bộ Công Thương) thông tin về một số vấn đề được quan tâm trong dự thảo Nghị định về kinh doanh xăng đang được hoàn thiện để trình Chính phủ.
Tin tức - 21:51 07/10/2026
- Tin mới
-
Bigo Live trao 20 xe đạp, 1,5 tấn gạo hỗ trợ người khó khăn ở Khánh Hòa
-
Hà Nội tăng cường phối hợp chống hàng giả, xâm phạm quyền sở hữu trí tuệ
-
Tổng Bí thư, Chủ tịch nước Tô Lâm dự Lễ kỷ niệm 80 năm Ngày truyền thống Lực lượng vũ trang Quân khu 2
-
Dự báo chứng khoán ngày 12/10: Thận trọng chờ VN-Index kiểm định vùng 1.700 điểm
-
Dự báo chứng khoán tuần 12-16/10: BSC khuyến nghị cân nhắc tích lũy trong những phiên giảm mạnh
-
Giá vàng sáng 12/10: Vàng nhẫn tăng mạnh tại nhiều thương hiệu
- Đọc nhiều
-
1
Bigo Live trao 20 xe đạp, 1,5 tấn gạo hỗ trợ người khó khăn ở Khánh Hòa
-
2
Tổng Bí thư, Chủ tịch nước Tô Lâm dự Lễ kỷ niệm 80 năm Ngày truyền thống Lực lượng vũ trang Quân khu 2
-
3
Dự báo chứng khoán ngày 12/10: Thận trọng chờ VN-Index kiểm định vùng 1.700 điểm
-
4
Dự báo chứng khoán tuần 12-16/10: BSC khuyến nghị cân nhắc tích lũy trong những phiên giảm mạnh
-
5
Khu công nghiệp hết thời cạnh tranh bằng đất rẻ?
-
6
Gửi tiết kiệm 500 triệu đồng: Nhận lãi tối đa 29,5 triệu đồng