


Dự báo chứng khoán ngày 20/8: SSI hạ khuyến nghị ACB, BSC giữ quan điểm nắm giữ PVD
Các công ty chứng khoán tiếp tục đưa ra đánh giá phân hóa đối với một số cổ phiếu đáng chú ý. SSI hạ khuyến nghị ACB xuống trung lập, trong khi SHS duy trì giá mục tiêu 26.000 đồng/cổ phiếu đối với MBB; BSC khuyến nghị nắm giữ PVD và MBS đưa ra quan điểm trung lập với BSR.
SSI hạ khuyến nghị ACB xuống trung lập
CTCK SSI hạ khuyến nghị đối với cổ phiếu Ngân hàng TMCP Á Châu (ACB – HOSE) xuống trung lập, với giá mục tiêu 1 năm 25.000 đồng/cổ phiếu, tương ứng mức tăng giá kỳ vọng 14%.
Theo SSI, sau khi tăng khoảng 20% trong quý II/2026, ACB đang giao dịch ở mức P/B dự phóng năm 2026 khoảng 1,17 lần, thấp hơn mức trung bình 5 năm là 1,50 lần.
Tuy nhiên, SSI cho rằng định giá hiện tại đã phản ánh phần lớn kỳ vọng lợi nhuận ACB trở lại trạng thái tăng trưởng bình thường trong năm 2026, cùng sự cải thiện của NIM trong quý II.
Trong khi đó, ROE được dự báo dao động quanh 17% và CAR ở mức 11-12%, qua đó khiến dư địa để cổ phiếu được định giá lại không còn lớn.
SHS duy trì giá mục tiêu 26.000 đồng với MBB
Đối với Ngân hàng TMCP Quân đội (MBB – HOSE), SHS ghi nhận lợi nhuận trước thuế quý II/2026 đạt 10.560 tỷ đồng, tăng 40,7% so với cùng kỳ. Lũy kế 6 tháng, lợi nhuận trước thuế đạt 20.188 tỷ đồng, tăng 27% và hoàn thành 51% kế hoạch năm.
Động lực chính đến từ thu nhập lãi thuần nhờ dư nợ cho vay tăng và NIM phục hồi. Chi phí hoạt động được kiểm soát, cùng chi phí tín dụng giảm so với cùng kỳ, cũng hỗ trợ kết quả kinh doanh.
SHS đánh giá NIM của MBB có thể duy trì quanh mức 4% trong nửa cuối năm 2026. Tuy nhiên, tỷ lệ nợ xấu đã tăng lên 1,45%, chủ yếu tại phân khúc bán lẻ. Chi phí tín dụng quý II tăng lên 1,45%, trong khi tỷ lệ bao phủ nợ xấu cải thiện lên 94%.
SHS dự báo MBB đạt 39.957 tỷ đồng lợi nhuận trước thuế trong năm 2026, tăng 16,6% so với năm trước và duy trì giá mục tiêu 26.000 đồng/cổ phiếu.
Tại phiên 19/8/2026, MBB giao dịch ở mức P/B 1,35 lần, tương đương mức trung bình giai đoạn 2015-2026 và thấp hơn mức trung bình toàn ngành ngân hàng khoảng 1,4 lần.
BSC khuyến nghị nắm giữ PVD
Tổng CTCP Khoan và Dịch vụ khoan Dầu khí (PVD – HOSE) ghi nhận doanh thu thuần quý II/2026 đạt 3.028 tỷ đồng, tăng 25% so với cùng kỳ nhưng giảm 11% so với quý trước. Lợi nhuận sau thuế thuộc cổ đông thiểu số đạt 163 tỷ đồng, giảm 32% so với cùng kỳ.
Lũy kế 6 tháng đầu năm, doanh thu thuần PVD đạt 6.429 tỷ đồng, tăng 63%; lợi nhuận sau thuế thuộc cổ đông thiểu số đạt 469 tỷ đồng, tăng 19%.
Theo BSC, kết quả quý II nhìn chung phù hợp với dự phóng, song có sự phân hóa giữa các mảng kinh doanh. Dịch vụ kỹ thuật giếng khoan tích cực hơn dự kiến, trong khi mảng dịch vụ khoan phát sinh chi phí một lần liên quan dự án Sông Đốc và chi phí đưa giàn mới vào vận hành, ước khoảng 90-100 tỷ đồng.
Sau 6 tháng, PVD đã hoàn thành 47% dự phóng doanh thu và 41% dự phóng lợi nhuận sau thuế cả năm của BSC.
BSC dự kiến giữ nguyên dự phóng hiện tại, với kỳ vọng kết quả kinh doanh tích cực hơn trong nửa cuối năm, đặc biệt từ quý IV/2026. Công ty chứng khoán này đồng thời đưa ra khuyến nghị nắm giữ đối với PVD.
MBS khuyến nghị trung lập với BSR
Đối với CTCP Lọc hóa dầu Bình Sơn (BSR – HOSE), MBS cho biết doanh thu quý II/2026 đạt hơn 58.716 tỷ đồng, tăng 59,7%, trong khi lợi nhuận sau thuế đạt 7.460 tỷ đồng, tăng 781% so với cùng kỳ.
Kết quả tích cực được hỗ trợ bởi crack spread trong tháng 4 và 5 duy trì ở mức thuận lợi, dù có dấu hiệu giảm trong tháng 6. Sản lượng tiêu thụ tiếp tục ổn định.
MBS dự phóng lợi nhuận năm 2026 của BSR đạt 24.069 tỷ đồng, tăng 361,7%. Sang năm 2027, lợi nhuận dự kiến giảm còn 9.021 tỷ đồng, tương ứng giảm 62,5%, trong bối cảnh crack spread được dự báo hạ nhiệt sau giai đoạn tăng mạnh.
MBS đưa ra khuyến nghị trung lập với BSR, giá mục tiêu 29.500 đồng/cổ phiếu.
Một số thông tin doanh nghiệp đáng chú ý
VAB: Ngân hàng TMCP Việt Á thông báo phát hành hơn 85,71 triệu cổ phiếu để tăng vốn từ nguồn vốn chủ sở hữu, tỷ lệ 100:10,5. Ngày đăng ký cuối cùng là 26/8/2026.
PNJ: Nhóm cổ đông do Sprucegrove Investment Management Ltd quản lý đã mua hơn 1,62 triệu cổ phiếu PNJ ngày 14/8, nâng tỷ lệ sở hữu chung lên 5,04%.
TCO: Ông La Văn Thiêm mua 700.000 cổ phiếu TCO ngày 18/8, nâng sở hữu lên hơn 3,35 triệu cổ phiếu, tương đương 5,85%, qua đó trở thành cổ đông lớn.
VSC: CTCP Container Việt Nam thông qua phương án phát hành 5.000 trái phiếu không chuyển đổi, mệnh giá 100 triệu đồng/trái phiếu, tổng giá trị 500 tỷ đồng, kỳ hạn 36 tháng.
ADS: Chủ tịch HĐQT CTCP Damsan đăng ký mua 1 triệu cổ phiếu ADS trong thời gian từ 24/8 đến 22/9. Nếu giao dịch thành công, tỷ lệ sở hữu dự kiến tăng lên 13,36%.
KBC: Tổng CTCP Phát triển Đô thị Kinh Bắc thông qua phương án phát hành trái phiếu riêng lẻ không chuyển đổi trị giá 700 tỷ đồng, kỳ hạn 3 năm, nhằm cơ cấu nợ.
NSC: Ngày 24/8 là ngày giao dịch không hưởng quyền nhận cổ tức đợt 1 năm 2025, tỷ lệ chi trả bằng tiền mặt 20%. Thời gian thanh toán dự kiến từ 9/9/2026.
AGG: CTCP Đầu tư và Phát triển Bất động sản An Gia dự kiến phát hành hơn 16,25 triệu cổ phiếu trả cổ tức năm 2025 theo tỷ lệ 10:1 và 2,6 triệu cổ phiếu ESOP với giá 10.000 đồng/cổ phiếu.
ELC: CTCP Công nghệ - Viễn thông Elcom thông qua phương án phát hành hơn 5,5 triệu cổ phiếu trả cổ tức năm 2025 theo tỷ lệ 100:5 và hơn 2,2 triệu cổ phiếu tăng vốn từ nguồn vốn chủ sở hữu theo tỷ lệ 100:2.
PMC: Quỹ Đầu tư Hạ tầng PVI đã bán tổng cộng 1,6 triệu cổ phiếu PMC trong các ngày 11-13/8, giảm sở hữu xuống còn 420.000 cổ phiếu, tương đương 4,5%.
PCE: Ngày 14/9 là ngày giao dịch không hưởng quyền nhận cổ tức năm 2025 của PCE. Cổ tức được chi trả bằng tiền mặt với tỷ lệ 14%, dự kiến thanh toán từ ngày 15/10/2026.
Nhìn chung, các khuyến nghị trong phiên 20/8 cho thấy sự phân hóa giữa các nhóm cổ phiếu. Trong đó, định giá và triển vọng tăng trưởng tiếp tục là những yếu tố được các công ty chứng khoán đặt trọng tâm khi đánh giá ACB, MBB, PVD và BSR. Nhà đầu tư cần cân nhắc diễn biến thị trường, kết quả kinh doanh và mức định giá của từng doanh nghiệp trước khi đưa ra quyết định.
AV (t/h)
- Tin liên quan

- Cùng chuyên mục
Giá cao su hôm nay 15/10: Đồng loạt giảm
Giá cao su hôm nay 15/10, giá cao su thế giới đồng loạt chịu sức ép giảm tại các kỳ hạn chủ chốt. SHFE giảm tới 3,16%, SGX mất tới 3,21%, trong khi phần lớn hợp đồng trên sàn TOCOM cũng đi xuống. Trong nước, thị trường không có biến động.
Thị trường - 06:22 15/10/2026
Giá xăng dầu hôm nay 15/10: Giá dầu tăng
Giá xăng dầu hôm nay 15/10/2026 ghi nhận giá dầu thô Brent tăng 14 cent, lên 105,83 USD/thùng, trong khi giá dầu thô WTI tăng 57 cent lên 94,71 USD/thùng. Cả hai loại dầu này đều đã tăng hơn 1 USD trong phiên giao dịch đầu ngày, với giá dầu WTI chạm mức cao nhất trong hơn hai tuần là 95,41 USD/thùng.
Thị trường - 06:10 15/10/2026
Tỷ giá USD hôm nay 15/10: Tỷ giá trung tâm ổn định
Tỷ giá USD hôm nay 15/10/2026 ghi nhận tỷ giá trung tâm tại Ngân hàng Nhà nước ổn định ở mức 25.646 đồng/USD. Trong khi đó, tỷ giá USD tại các ngân hàng thương mại đồng loạt tăng, giao dịch trong khoảng 25.646 - 26.091 VND/USD.
Thị trường - 06:03 15/10/2026
Giá bạc hôm nay 15/10: Tiếp đà giảm
Giá bạc hôm nay 15/10/2026 ghi nhận trong nước và thế giới đồng loạt suy giảm.
Thị trường - 06:00 15/10/2026
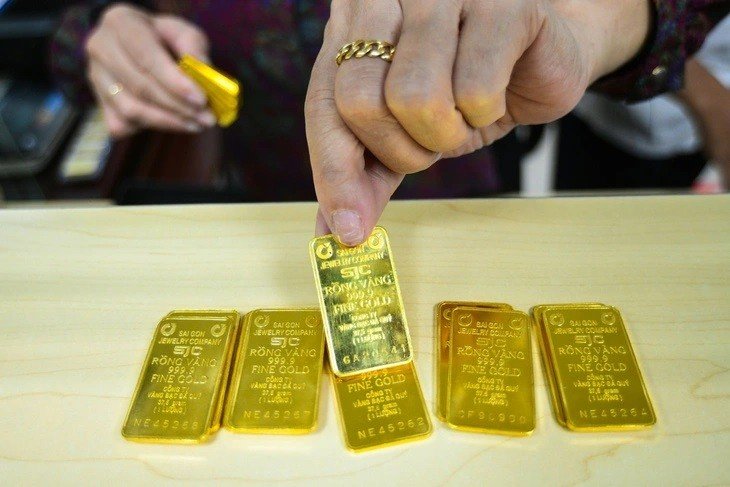
Giá vàng hôm nay 15/10: Đồng loạt giảm
Giá vàng hôm nay 15/10/2026 ghi nhận giảm mạnh sau khi dữ liệu lạm phát Mỹ cao hơn dự báo, làm gia tăng kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) có thể tiếp tục tăng lãi suất.
Thị trường - 05:57 15/10/2026
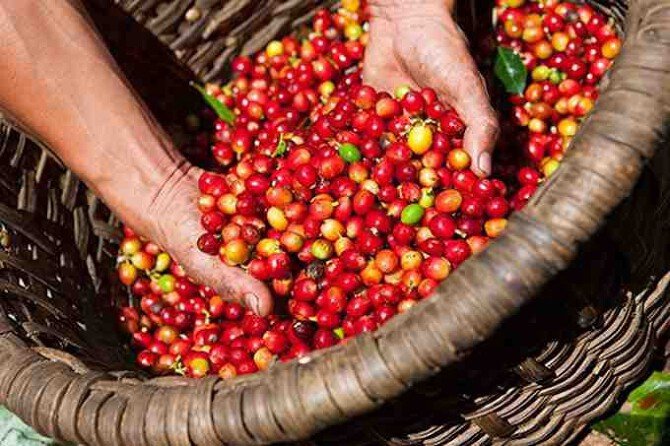
Giá cà phê hôm nay 15/10: Giảm nhẹ
Giá cà phê hôm nay 15/10/2026 ghi nhận giảm 200 đồng/kg, về mức 92.300 - 93.000 đồng/kg.
Thị trường - 05:53 15/10/2026
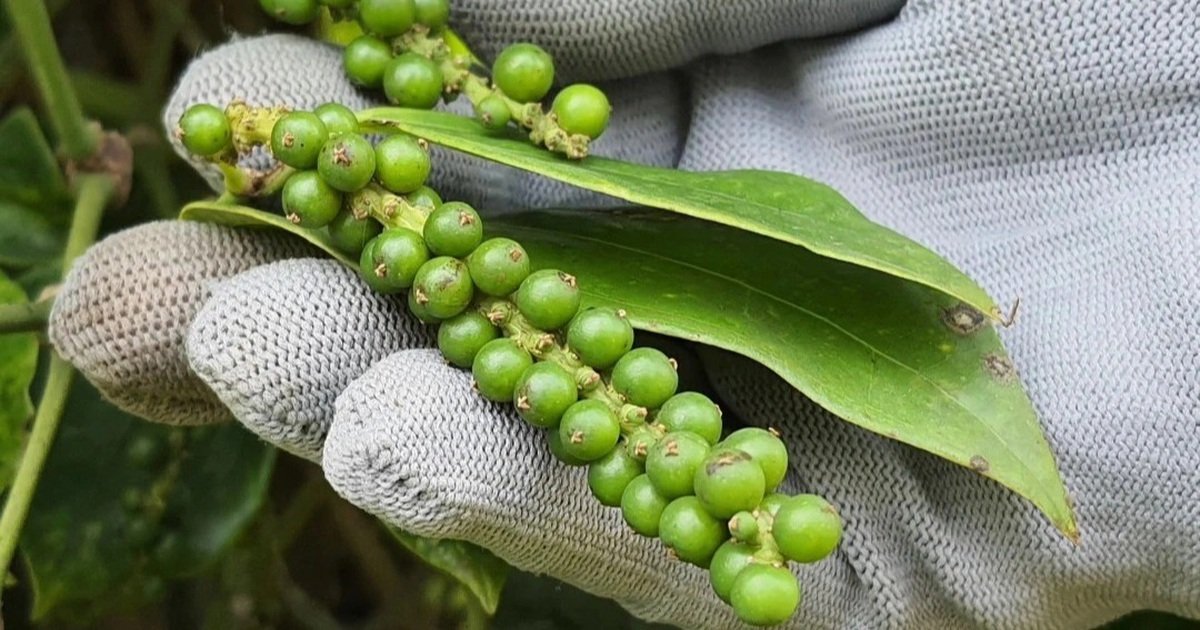
Giá tiêu hôm nay 15/10: Trong nước ổn định
Giá tiêu hôm nay 15/10/2026 ghi nhận ổn định ở mức 137.500 - 140.000 đồng/kg, trong khi giá tiêu tại Indonesia và Malaysia giảm giá xuất khẩu.
Thị trường - 05:51 15/10/2026
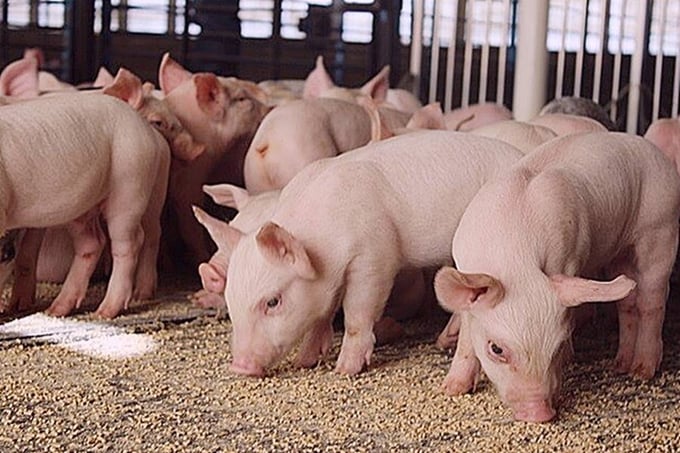
Giá heo hơi hôm nay 15/10: Giảm 1.000-2.000 đồng/kg
Giá heo hơi hôm nay 15/10/2026 ghi nhận giảm 1.000 - 2.000 đồng/kg trên cả ba miền, đưa mức thấp nhất xuống 50.000 đồng/kg.
Thị trường - 05:48 15/10/2026
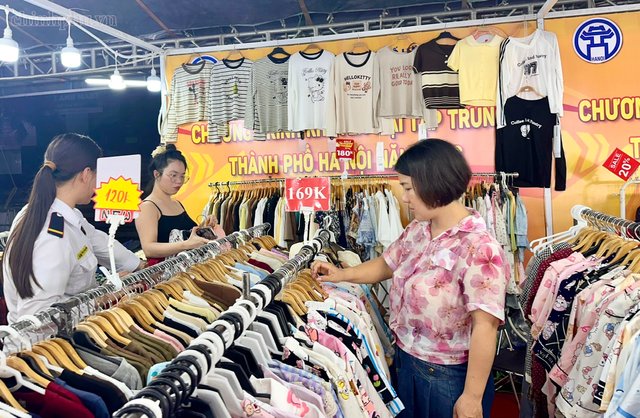
Tăng cường khuyến mại, kích cầu tiêu dùng những tháng cuối năm
TP. Hà Nội sẽ tổ chức các đợt khuyến mại tập trung trên quy mô toàn Thành phố, tăng cường kết nối cung-cầu, mở rộng thị trường tiêu thụ hàng hóa và đẩy mạnh chuyển đổi số trong hoạt động thương mại. Đây là những giải pháp nhằm thúc đẩy phát triển thị trường trong nước, kích cầu tiêu dùng, góp phần thực hiện mục tiêu tăng trưởng năm 2026.
Thị trường - 11:49 14/10/2026
Dự báo chứng khoán ngày 14/10: MWG còn dư địa tăng 42%, GAS được khuyến nghị mua
Trong báo cáo mới nhất, các công ty chứng khoán đưa ra đánh giá tích cực đối với MWG và GAS, dựa trên triển vọng tăng trưởng kinh doanh, kế hoạch mở rộng và mức định giá hiện tại.
Thị trường - 10:26 14/10/2026
- Tin mới
- Đọc nhiều