


Dự thảo quy định chi tiết việc giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp
Bộ Tài chính đang dự thảo Nghị định quy định chi tiết Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp.
Giảm 30% số thuế thu nhập cá nhân phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng
Dự thảo nêu rõ, việc giảm thuế này áp dụng đối với cá nhân cư trú (hộ kinh doanh, cá nhân kinh doanh) có thu nhập từ kinh doanh theo quy định tại khoản 1 Điều 1 Nghị quyết số 43/2026/QH16.
Số thuế thu nhập cá nhân được giảm của kỳ tính thuế năm 2026, năm 2027 được tính trên toàn bộ thu nhập từ hoạt động sản xuất, kinh doanh của hộ kinh doanh, cá nhân kinh doanh, không phân biệt phương pháp tính thuế thu nhập cá nhân.
Doanh thu năm làm căn cứ xác định hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng được giảm thuế thu nhập cá nhân thực hiện theo quy định tại Điều 4, Điều 5 Nghị định số 68/2026/NĐ-CP ngày 05 tháng 3 năm 2026 về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Kê khai giảm thuế
Hộ kinh doanh, cá nhân kinh doanh dự kiến doanh thu trong kỳ tính thuế năm 2026, năm 2027 nếu không quá 10 tỷ đồng thì kê khai giảm thuế thu nhập cá nhân theo Mẫu số 01 kèm theo Nghị định này và nộp cùng hồ sơ khai thuế quý, năm hoặc quyết toán thuế.
Đối với trường hợp tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế thu nhập cá nhân cho hộ kinh doanh, cá nhân kinh doanh, căn cứ doanh thu thuộc phạm vi khấu trừ, khai thay, nộp thay và quy định tại Điều này, tổ chức, cá nhân thực hiện giảm 30% số thuế thu nhập cá nhân phải khấu trừ, khai thay, nộp thay theo tháng hoặc quý, kê khai theo Mẫu số 02 kèm theo Nghị định này và nộp cùng Tờ khai thuế thu nhập cá nhân của tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế thu nhập cá nhân cho hộ kinh doanh, cá nhân kinh doanh.
Căn cứ tổng doanh thu thực tế của toàn bộ hoạt động kinh doanh, hộ kinh doanh, cá nhân kinh doanh xác định số thuế thu nhập cá nhân phải nộp và số thuế được giảm theo quy định tại Điều này. Trường hợp tổng doanh thu thực tế vượt 10 tỷ đồng thì không được áp dụng mức giảm thuế quy định tại Điều này và phải nộp bổ sung số thuế đã được giảm, kê khai điều chỉnh theo Mẫu số 03 kèm theo Nghị định này và nộp cùng hồ sơ khai thuế quý phát sinh doanh thu trên 10 tỷ đồng. Số thuế phải nộp bổ sung do xác định lại điều kiện giảm thuế theo quy định này không tính tiền chậm nộp.
Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo thuế suất trên doanh thu nếu nộp thừa thì cuối năm được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật về quản lý thuế đối với số thuế nộp thừa.
Giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng
Việc giảm thuế thu nhập doanh nghiệp quy định tại Điều này áp dụng đối với người nộp thuế thu nhập doanh nghiệp là doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam theo quy định tại khoản 2 Điều 1 Nghị quyết số 43/2026/QH16 (doanh nghiệp), bao gồm:
- Doanh nghiệp được thành lập theo quy định của Luật Doanh nghiệp.
- Tổ chức được thành lập theo Luật Hợp tác xã.
- Đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam.
- Tổ chức khác được thành lập theo quy định của pháp luật Việt Nam có hoạt động sản xuất kinh doanh có thu nhập.
Việc giảm thuế thu nhập doanh nghiệp quy định tại Điều này không áp dụng đối với các doanh nghiệp được thành lập theo quy định của Luật Doanh nghiệp hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết số 43/2026/QH16 có hiệu lực, mà tổng doanh thu hằng năm của năm 2026, năm 2027 của các doanh nghiệp sau chia, tách trên 10 tỷ đồng.
Số thuế thu nhập doanh nghiệp được giảm của kỳ tính thuế năm 2026, năm 2027 được tính trên toàn bộ thu nhập của doanh nghiệp có kỳ tính thuế theo năm, không phân biệt phương pháp tính thuế thu nhập doanh nghiệp, bao gồm cả các khoản thu nhập quy định tại khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp. Số thuế thu nhập doanh nghiệp được giảm được tính trên số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026, năm 2027.
Trường hợp doanh nghiệp đang được ưu đãi thuế theo quy định của Luật Thuế thu nhập doanh nghiệp hoặc các luật, nghị quyết khác của Quốc hội thì số thuế thu nhập doanh nghiệp được giảm quy định tại khoản này tính trên số thuế thu nhập doanh nghiệp phải nộp sau khi đã trừ ưu đãi thuế.
Dự thảo nêu rõ, doanh thu năm làm căn cứ xác định doanh nghiệp thuộc đối tượng được giảm thuế thu nhập doanh nghiệp là tổng doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và thu nhập khác.
Trường hợp kỳ tính thuế năm đầu tiên đối với doanh nghiệp mới thành lập hoặc kỳ tính thuế năm cuối cùng đối với doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách, giải thể, phá sản mà có thời gian ngắn hơn 03 tháng và doanh nghiệp được cộng vào kỳ tính thuế năm 2026, năm 2027 để hình thành một kỳ tính thuế thu nhập doanh nghiệp thì việc xác định doanh thu và số thuế được giảm áp dụng đối với 12 tháng của kỳ tính thuế năm 2026, năm 2027.
Trường hợp doanh nghiệp có đơn vị phụ thuộc, địa điểm kinh doanh thì doanh thu trong kỳ tính thuế thu nhập doanh nghiệp bao gồm doanh thu của đơn vị phụ thuộc, địa điểm kinh doanh thể hiện trên báo cáo tài chính tổng hợp năm.
Kê khai giảm thuế
Doanh nghiệp dự kiến doanh thu trong kỳ tính thuế năm 2026, 2027 nếu không quá 10 tỷ đồng thì tự xác định số thuế được giảm khi tạm nộp thuế thu nhập doanh nghiệp hàng quý.
Trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt mức 10 tỷ đồng thì doanh nghiệp thực hiện kê khai, nộp thuế thu nhập doanh nghiệp theo quy định. Doanh nghiệp phải nộp đủ số tiền thuế thiếu so với số phải nộp và việc xử lý tiền chậm nộp thuế thực hiện theo quy định tại khoản 3 Điều 24 Nghị định số 252/2026/NĐ-CP.
Trường hợp doanh nghiệp khai bổ sung hồ sơ khai thuế thu nhập doanh nghiệp của kỳ tính thuế năm 2026, 2027 hoặc theo quyết định, kết luận, thông báo kết quả thanh tra, kiểm tra, kiểm toán của cơ quan thuế, cơ quan có thẩm quyền làm tăng số thuế thu nhập doanh nghiệp phải nộp thì số thuế tăng thêm được giảm 30% theo quy định của Nghị định này nếu doanh nghiệp vẫn đáp ứng điều kiện được giảm thuế quy định tại Điều này.
Trường hợp doanh nghiệp khai bổ sung hồ sơ khai thuế thu nhập doanh nghiệp của kỳ tính thuế năm 2026, 2027 hoặc theo quyết định, kết luận, thông báo kết quả thanh tra, kiểm tra, kiểm toán của cơ quan thuế, cơ quan có thẩm quyền làm giảm số thuế thu nhập doanh nghiệp phải nộp thì điều chỉnh giảm số thuế thu nhập doanh nghiệp được giảm theo quy định của Nghị định này và xử lý số tiền thuế nộp thừa (nếu có) theo quy định của pháp luật về quản lý thuế.
Dự thảo đang được lấy ý kiến góp ý trên Cổng TTĐT Bộ Tài chính./.
Theo Cổng thông tin điện tử Chính phủ
- Tin liên quan
- Cùng chuyên mục
Giá điện giảm 2%, còn 2.159,9 đồng/kWh
Từ ngày 1/11/2026, giá bán lẻ điện bình quân giảm 2% so với mức hiện hành, xuống còn 2.159,9037 đồng/kWh (chưa bao gồm thuế giá trị gia tăng).
Tin tức - 21:55 31/10/2026
Phê duyệt Chương trình “Hàng Việt vì người Việt” giai đoạn 2026 - 2030
Phó Thủ tướng Thường trực Phạm Gia Túc ký Quyết định số 2069/QĐ-TTg phê duyệt Chương trình “Hàng Việt vì người Việt” giai đoạn 2026 - 2030 (Chương trình).
Tin tức - 21:22 30/10/2026
Hải quan đơn giản hóa thủ tục, giảm chi phí cho doanh nghiệp
Cắt giảm thủ tục hành chính, đơn giản hóa hồ sơ và mở rộng thực hiện thủ tục trên môi trường điện tử là những hướng cải cách được ngành Hải quan triển khai nhằm giảm chi phí tuân thủ cho doanh nghiệp xuất nhập khẩu.
Tin tức - 21:30 29/10/2026
Phó Thủ tướng Thường trực đề nghị Apple nâng cao vị trí của Việt Nam trong chuỗi cung ứng toàn cầu
Chiều 27/10, tiếp bà Iris Cui, Phó Chủ tịch Apple phụ trách vận hành chuỗi cung ứng khu vực châu Á-Thái Bình Dương, Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc đề nghị Apple hỗ trợ doanh nghiệp Việt Nam tham gia sâu hơn vào chuỗi cung ứng, mở rộng đào tạo nhân lực và hợp tác công nghệ cao.
Tin tức - 11:18 28/10/2026
Dự báo chứng khoán ngày 28/10: Phố Wall tăng điểm, thị trường chú ý thông tin giảm thuế xăng và giá điện
Thị trường chứng khoán thế giới ghi nhận diễn biến tích cực khi các chỉ số chủ chốt đồng loạt tăng điểm. Trong nước, thông tin về phương án giảm thuế tiêu thụ đặc biệt đối với xăng, giảm giá điện và tiến độ giải ngân đầu tư công là những yếu tố vĩ mô đáng chú ý trước phiên giao dịch ngày 28/10.
Tin tức - 10:42 28/10/2026
Khẩn trương xem xét phương án giảm thuế tiêu thụ đặc biệt với xăng về 0% và giảm giá điện
Hôm nay, ngày 27/10/2026, tại Trụ sở Chính phủ, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đã chủ trì cuộc họp về các kịch bản điều hành giá xăng dầu và điện.
Tin tức - 22:35 27/10/2026
Thời tiết ngày 27/10: Miền Trung bước vào đợt mưa dông mạnh hơn
Theo Trung tâm Dự báo Khí tượng Thủy văn Quốc gia, ngày 27/10/2026, thời tiết Bắc Bộ sáng sớm có sương mù, sau đó trời hửng nắng. Trong khi đó, mưa dông tại Trung Bộ có xu hướng gia tăng, cục bộ xuất hiện mưa vừa, mưa to đến rất to. Cao nguyên Trung Bộ và Nam Bộ ban ngày chủ yếu có nắng, chiều tối có mưa dông rải rác.
Tin tức - 06:09 27/10/2026
Chủ tịch Quốc hội Trần Thanh Mẫn nhấn mạnh tinh thần "3 không" trong thực hiện dự án phục vụ APEC 2027
Chủ tịch Quốc hội Trần Thanh Mẫn yêu cầu An Giang và các bộ, ngành tập trung tháo gỡ vướng mắc, gắn trách nhiệm người đứng đầu với từng công trình, bảo đảm hoàn thành chậm nhất ngày 30/6/2027.
Tin tức - 05:53 26/10/2026
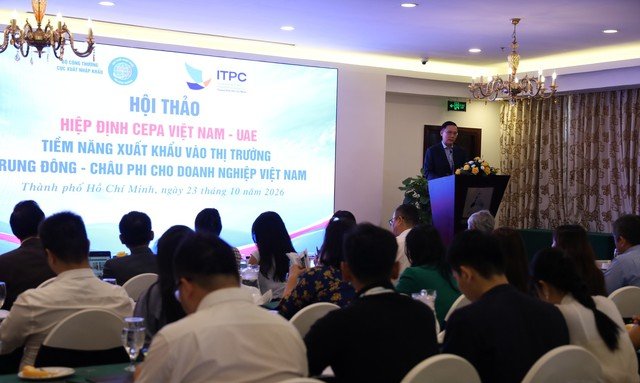
CEPA mở thêm cơ hội xuất khẩu sang Trung Đông, châu Phi
Ngày 23/10, tại TPHCM, Trung tâm Xúc tiến Thương mại và Đầu tư TPHCM (ITPC) phối hợp với Cục Xuất nhập khẩu (Bộ Công Thương) tổ chức hội thảo "Hiệp định CEPA Việt Nam – UAE: Tiềm năng xuất khẩu vào thị trường Trung Đông – châu Phi cho doanh nghiệp Việt Nam".
Tin tức - 21:57 25/10/2026
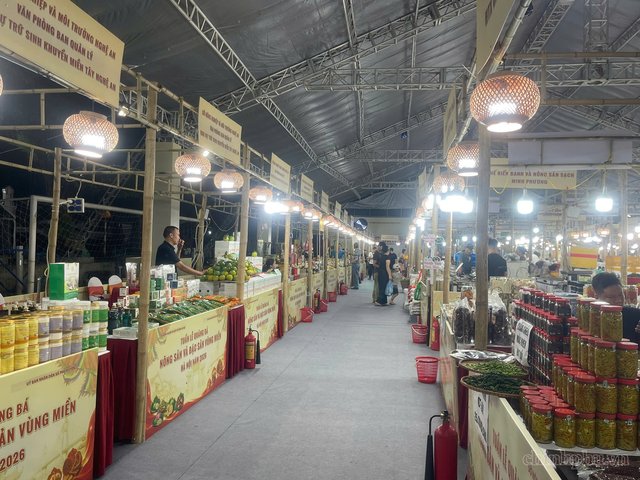
Tuần lễ quảng bá nông sản - đặc sản vùng miền Hà Nội
Tối 23/10, tại sân vận động thôn Vạn Điểm, Sở Nông nghiệp và Môi trường Hà Nội phối hợp với UBND xã Phú Xuyên tổ chức khai mạc Lễ hội vinh danh làng nghề xã Phú Xuyên và Tuần lễ quảng bá nông sản - đặc sản vùng miền Hà Nội năm 2026.
Tin tức - 09:59 25/10/2026
- Tin mới
-
Phát triển chăn nuôi gia cầm an toàn gắn với liên kết tiêu thụ
-
Giá điện giảm 2%, còn 2.159,9 đồng/kWh
-
Từ năm học 2028-2029 sẽ cung cấp miễn phí sách giáo khoa cho học sinh
-
Xuất khẩu rau quả tăng tốc, siết chuẩn để giữ thị trường
-
Cà phê Việt chủ động hợp tác, đưa thương hiệu ra thế giới
-
Ngăn chặn phân bón giả: Cần kiểm soát từ khâu sản xuất, đóng gói, lưu thông và phân phối
- Đọc nhiều
-
1
Phát triển chăn nuôi gia cầm an toàn gắn với liên kết tiêu thụ
-
2
Giá điện giảm 2%, còn 2.159,9 đồng/kWh
-
3
Từ năm học 2028-2029 sẽ cung cấp miễn phí sách giáo khoa cho học sinh
-
4
Xuất khẩu rau quả tăng tốc, siết chuẩn để giữ thị trường
-
5
Cà phê Việt chủ động hợp tác, đưa thương hiệu ra thế giới
-
6
Nhựa Bình Minh chốt cổ tức 65%, dự chi hơn 532 tỷ đồng