


Một số cổ phiếu đáng chú ý ngày 11/2: BCM, MWG, HPG
Công ty chứng khoán phân tích và đưa ra nhận định mua, bán đối với các cổ phiếu BCM, MWG, HPG.
Becamex IDC (BCM): Khuyến nghị khả quan, giá mục tiêu 76.600 đồng/cp
Kết phiên 10/2, cổ phiếu BCM tăng hơn 0,6% lên 64.500 đồng/cp. Thanh khoản ghi nhận 818.000 đơn vị, giá trị tương ứng đạt 53 tỷ đồng.
Về kết quả kinh doanh, BCM ghi nhận năm 2025 với bức tranh tăng trưởng tích cực. Doanh thu đạt 6.972 tỷ đồng, tăng 31% so với cùng kỳ năm trước; lợi nhuận sau thuế đạt 3.516 tỷ đồng, tăng mạnh 47%. Kết quả này giúp doanh nghiệp hoàn thành 142% kế hoạch lợi nhuận năm và vượt 19% so với dự phóng của Chứng khoán ACB (ACBS).
Động lực tăng trưởng chủ yếu đến từ hai mảng chính. Thứ nhất, mảng bất động sản ghi nhận doanh thu 5.192 tỷ đồng, tăng 51% so với cùng kỳ, chủ yếu nhờ các giao dịch bán sỉ đất ở tại Bình Dương. Thứ hai, lợi nhuận từ các công ty liên doanh, liên kết tăng 35%, đạt 2.628 tỷ đồng.
Trên cơ sở đó, ACBS giữ nguyên dự phóng kết quả kinh doanh năm 2026, đồng thời duy trì giá mục tiêu cuối năm 2026 ở mức 76.600 đồng/cp, cùng khuyến nghị khả quan đối với BCM.
Về triển vọng trung – dài hạn, cuối tháng 12/2025, BCM được UBND tỉnh Khánh Hòa chấp thuận chủ trương đầu tư Khu công nghiệp Ninh Xuân 1 với quy mô gần 500ha, tổng vốn đầu tư khoảng 4.600 tỷ đồng. Song song, liên doanh VSIP cũng được phê duyệt làm chủ đầu tư Khu công nghiệp Ninh Xuân 2, quy mô khoảng 490ha, với tổng vốn đầu tư 4.000 tỷ đồng.
Theo đánh giá của ACBS, triển vọng phân khúc khu công nghiệp đang có dấu hiệu cải thiện rõ nét, trong bối cảnh Chính phủ đẩy nhanh hoàn thiện và ban hành Nghị quyết về phát triển kinh tế có vốn đầu tư nước ngoài, đồng thời tăng cường xúc tiến, thu hút các dự án FDI quy mô lớn, công nghệ cao như bán dẫn, trí tuệ nhân tạo và công nghệ số. Nhờ đó, BCM cùng các đơn vị liên doanh, liên kết như VSIP, BWID hay Becamex Bình Phước được kỳ vọng sẽ hưởng lợi từ môi trường chính sách thuận lợi hơn.

Ở chiều ngược lại, ACBS lưu ý rủi ro đến từ xu hướng lãi suất tăng và việc kiểm soát tín dụng đối với lĩnh vực bất động sản ngày càng chặt chẽ, có thể tạo áp lực lên triển vọng mảng bất động sản nhà ở trong năm 2026. Theo đó, ACBS dự phóng kết quả kinh doanh năm 2026 của BCM đi ngang, với doanh thu đạt khoảng 7.041 tỷ đồng (tăng 1% so với năm trước) và lợi nhuận sau thuế đạt 3.616 tỷ đồng (tăng 3%).
Thế Giới Di Động (MWG): Khuyến nghị mua, giá mục tiêu 113.000 đồng/cp
Kết phiên 10/2, cổ phiếu MWG đứng tại tham chiếu 89.300 đồng/cp. Thanh khoản ghi nhận gần 6 triệu đơn vị giao dịch (528 tỷ đồng), bằng 57% so với mức bình quân 10 ngày. Khối ngoại mua ròng MWG hơn 200 tỷ đồng, chiếm 38% giá trị giao dịch và cao thứ ba toàn thị trường.
Trong báo cáo mới công bố, Chứng khoán BIDV (BSC) tiếp tục duy trì khuyến nghị mua đối với MWG, đồng thời nâng giá mục tiêu 1 năm lên 113.000 đồng/cp. Mức giá mục tiêu này tăng 7% so với dự báo trước đó, phản ánh việc BSC điều chỉnh tăng dự phóng kết quả kinh doanh năm 2026 và quy mô tiền ròng của doanh nghiệp, dựa trên kết quả kinh doanh quý IV/2025. Việc định giá được thực hiện theo phương pháp từng phần (SOTP), xét đến tiềm năng tăng trưởng của cả hai chuỗi chủ lực là Thế Giới Di Động/Điện Máy Xanh và Bách Hóa Xanh.
Xét về hiệu suất cổ phiếu, từ đầu năm 2025 đến nay, MWG ghi nhận mức tăng 44%, cao hơn mức tăng khoảng 40% của VN-Index và vượt trội so với nhiều doanh nghiệp cùng ngành. Định giá P/E forward năm 2026 ở mức 14,4 lần, thấp hơn mức trung bình 5 năm sau khi loại bỏ giai đoạn biến động bất thường. Theo BSC, dư địa tăng giá của cổ phiếu MWG chủ yếu đến từ hai yếu tố: Kết quả kinh doanh dự kiến vượt trội trong quý I/2026 và các thông tin liên quan đến khả năng tái định giá thông qua kế hoạch IPO chuỗi Điện Máy Xanh.
Về triển vọng kinh doanh, BSC đánh giá kế hoạch năm 2026 của MWG ở mức khả quan và vượt kỳ vọng thị trường, trong bối cảnh kinh tế trong nước được dự báo tiếp tục tăng trưởng, còn ngành bán lẻ hiện đại vẫn sở hữu dư địa mở rộng trong trung hạn. Tuy nhiên, rủi ro từ xung đột thương mại toàn cầu vẫn có thể ảnh hưởng đến nhu cầu tiêu dùng, việc làm và sức mua trong nước.
Theo dự phóng, doanh thu thuần năm 2026 của MWG có thể đạt khoảng 185.000 tỷ đồng, tăng 18% so với cùng kỳ, trong khi lợi nhuận sau thuế ước đạt 9.200 tỷ đồng, tăng 30%. Động lực tăng trưởng tiếp tục đến từ chuỗi Điện Máy Xanh, với doanh thu và lợi nhuận sau thuế lần lượt tăng 14% và 20%, cùng với Bách Hóa Xanh, nơi doanh thu dự kiến tăng 18% và lợi nhuận sau thuế tăng mạnh 127%.

BSC cũng lưu ý, kết quả kinh doanh năm 2025 của MWG có sự chênh lệch nhẹ so với ước tính trước đó, chủ yếu do ba yếu tố. Thứ nhất, chuỗi Điện Máy Xanh tiến hành rà soát và đóng 17 cửa hàng hoạt động kém hiệu quả trên tổng số 3.020 cửa hàng, song vẫn duy trì hiệu quả với doanh thu bình quân mỗi cửa hàng tăng 21% và biên lợi nhuận hoạt động cải thiện lên 5,9% so với mức 4,9% cùng kỳ. Thứ hai, tại Bách Hóa Xanh, doanh thu bình quân cửa hàng thấp hơn dự báo trong giai đoạn đầu mở rộng ra khu vực miền Trung, song biên lợi nhuận sau thuế vẫn đạt 1,7%, cao hơn cùng kỳ và nhỉnh hơn ước tính trước đó của BSC. Thứ ba, chi phí thuế thu nhập doanh nghiệp thấp hơn kỳ vọng nhờ hoàn nhập dự phòng đầu tư vào công ty con, bù đắp cho khoản lỗ tại một số đơn vị như An Khang.
Về diễn biến thị trường, cuối năm 2025 ghi nhận tình trạng thiếu hụt RAM, khiến giá bán một số sản phẩm điện tử có xu hướng tăng và kích hoạt tâm lý tích trữ hàng hóa trong ngắn hạn. Đối với MWG, mức tồn kho được duy trì ở khoảng 97 ngày, tương đương trung vị của 4 năm gần đây, nhằm vừa tận dụng cơ hội kinh doanh, vừa chủ động kiểm soát rủi ro trong bối cảnh nhu cầu tiêu dùng có thể biến động phức tạp trong giai đoạn quý II–quý III/2026, khi áp lực từ mặt bằng giá bán duy trì ở mức cao.
Hòa Phát (HPG): Khuyến nghị mua, giá mục tiêu 35.000 đồng/cp
Kết phiên 10/2, cổ phiếu HPG giảm 0,75% xuống 26.550 đồng/cp. Thanh khoản ghi nhận 32,5 triệu đơn vị giao dịch (867,4 tỷ đồng), giảm 30% so với mức bình quân 10 ngày.
Theo báo cáo phân tích của Chứng khoán SSI, tại mức giá hiện tại, HPG đang được giao dịch với P/E dự phóng năm 2026 khoảng 10,4 lần – được đánh giá là khá hấp dẫn đối với một doanh nghiệp đang bước vào chu kỳ tăng trưởng mới. SSI cho rằng thị giá hiện nay đã phản ánh tương đối đầy đủ mức lợi nhuận sau thuế khoảng 4.000 tỷ đồng mỗi quý. Do đó, cổ phiếu HPG có thể được định giá lại trong năm 2026, khi quá trình tăng công suất hoàn tất và các biện pháp bảo hộ bổ sung đối với thép cuộn cán nóng (HRC) được triển khai, qua đó hỗ trợ lợi nhuận theo quý tăng lên, dự kiến từ nửa cuối năm 2026.
Trên cơ sở này, SSI tiếp tục duy trì khuyến nghị mua đối với cổ phiếu HPG, đồng thời giữ nguyên giá mục tiêu ở mức 35.000 đồng/cp. Tuy nhiên, SSI cũng lưu ý một số rủi ro có thể ảnh hưởng đến triển vọng cổ phiếu, bao gồm giá thép toàn cầu giảm mạnh hơn dự kiến, thuế chống bán phá giá đối với HRC khổ rộng không được áp dụng hoặc áp dụng ở mức thấp, cũng như khả năng chi phí đầu vào tăng mạnh.
Về triển vọng kinh doanh, SSI cho rằng trong năm 2026, Hòa Phát sẽ tiếp tục gia tăng sản lượng HRC từ nhà máy mới, song tốc độ mở rộng có thể chậm lại do áp lực cạnh tranh từ HRC nhập khẩu vẫn còn lớn, ít nhất cho đến khi thuế chống bán phá giá đối với HRC khổ rộng chính thức có hiệu lực. Theo đó, SSI điều chỉnh giả định sản lượng tiêu thụ HRC từ 8 triệu tấn (+56%) xuống còn 7,5 triệu tấn (+47%). Trong khi đó, sản lượng thép xây dựng được giữ nguyên ở mức 5,3 triệu tấn, tăng 9,4% so với cùng kỳ, nhờ nhu cầu đến từ đầu tư hạ tầng và các dự án bất động sản.
Về giá bán bình quân, SSI kỳ vọng sẽ có sự cải thiện nhẹ trong năm 2026, với thép xây dựng tăng khoảng 4% và HRC tăng 1% so với cùng kỳ. Động lực đến từ chi phí đầu vào tăng, áp lực giảm giá thấp hơn, nhu cầu thị trường cải thiện và tác động tích cực từ các biện pháp bảo hộ bổ sung đối với HRC.

Trên cơ sở các giả định điều chỉnh, SSI ước tính doanh thu thuần năm 2026 của HPG đạt khoảng 207.000 tỷ đồng, tăng 33% so với năm trước, dù thấp hơn mức dự báo 216.000 tỷ đồng trước đó. Biên lợi nhuận gộp được kỳ vọng cải thiện nhẹ, dưới 1 điểm phần trăm, nhờ tỷ lệ vận hành công suất cao hơn và giả định giá bán bình quân tăng. Lợi nhuận sau thuế năm 2026 được điều chỉnh giảm nhẹ xuống khoảng 21.000 tỷ đồng, song vẫn tăng 35% so với cùng kỳ năm trước.
Minh Minh
- Cùng chuyên mục
Chứng khoán ngày 16/9: VN-Index hồi phục mạnh, nhà đầu tư vẫn cần thận trọng
VN-Index phục hồi mạnh sau khi kiểm định vùng hỗ trợ 1.770–1.780 điểm, với dòng tiền lan tỏa rộng hơn thay vì chỉ tập trung ở nhóm vốn hóa lớn. Tuy nhiên, các tín hiệu kỹ thuật chưa hoàn toàn đồng thuận, khiến nhiều công ty chứng khoán cho rằng nhà đầu tư nên ưu tiên gia tăng tỷ trọng có chọn lọc, hạn chế mua đuổi và tiếp tục quan sát khả năng chỉ số vượt vùng kháng cự 1.830–1.840 điểm.
Tài chính - Chứng khoán - 06:20 16/09/2026
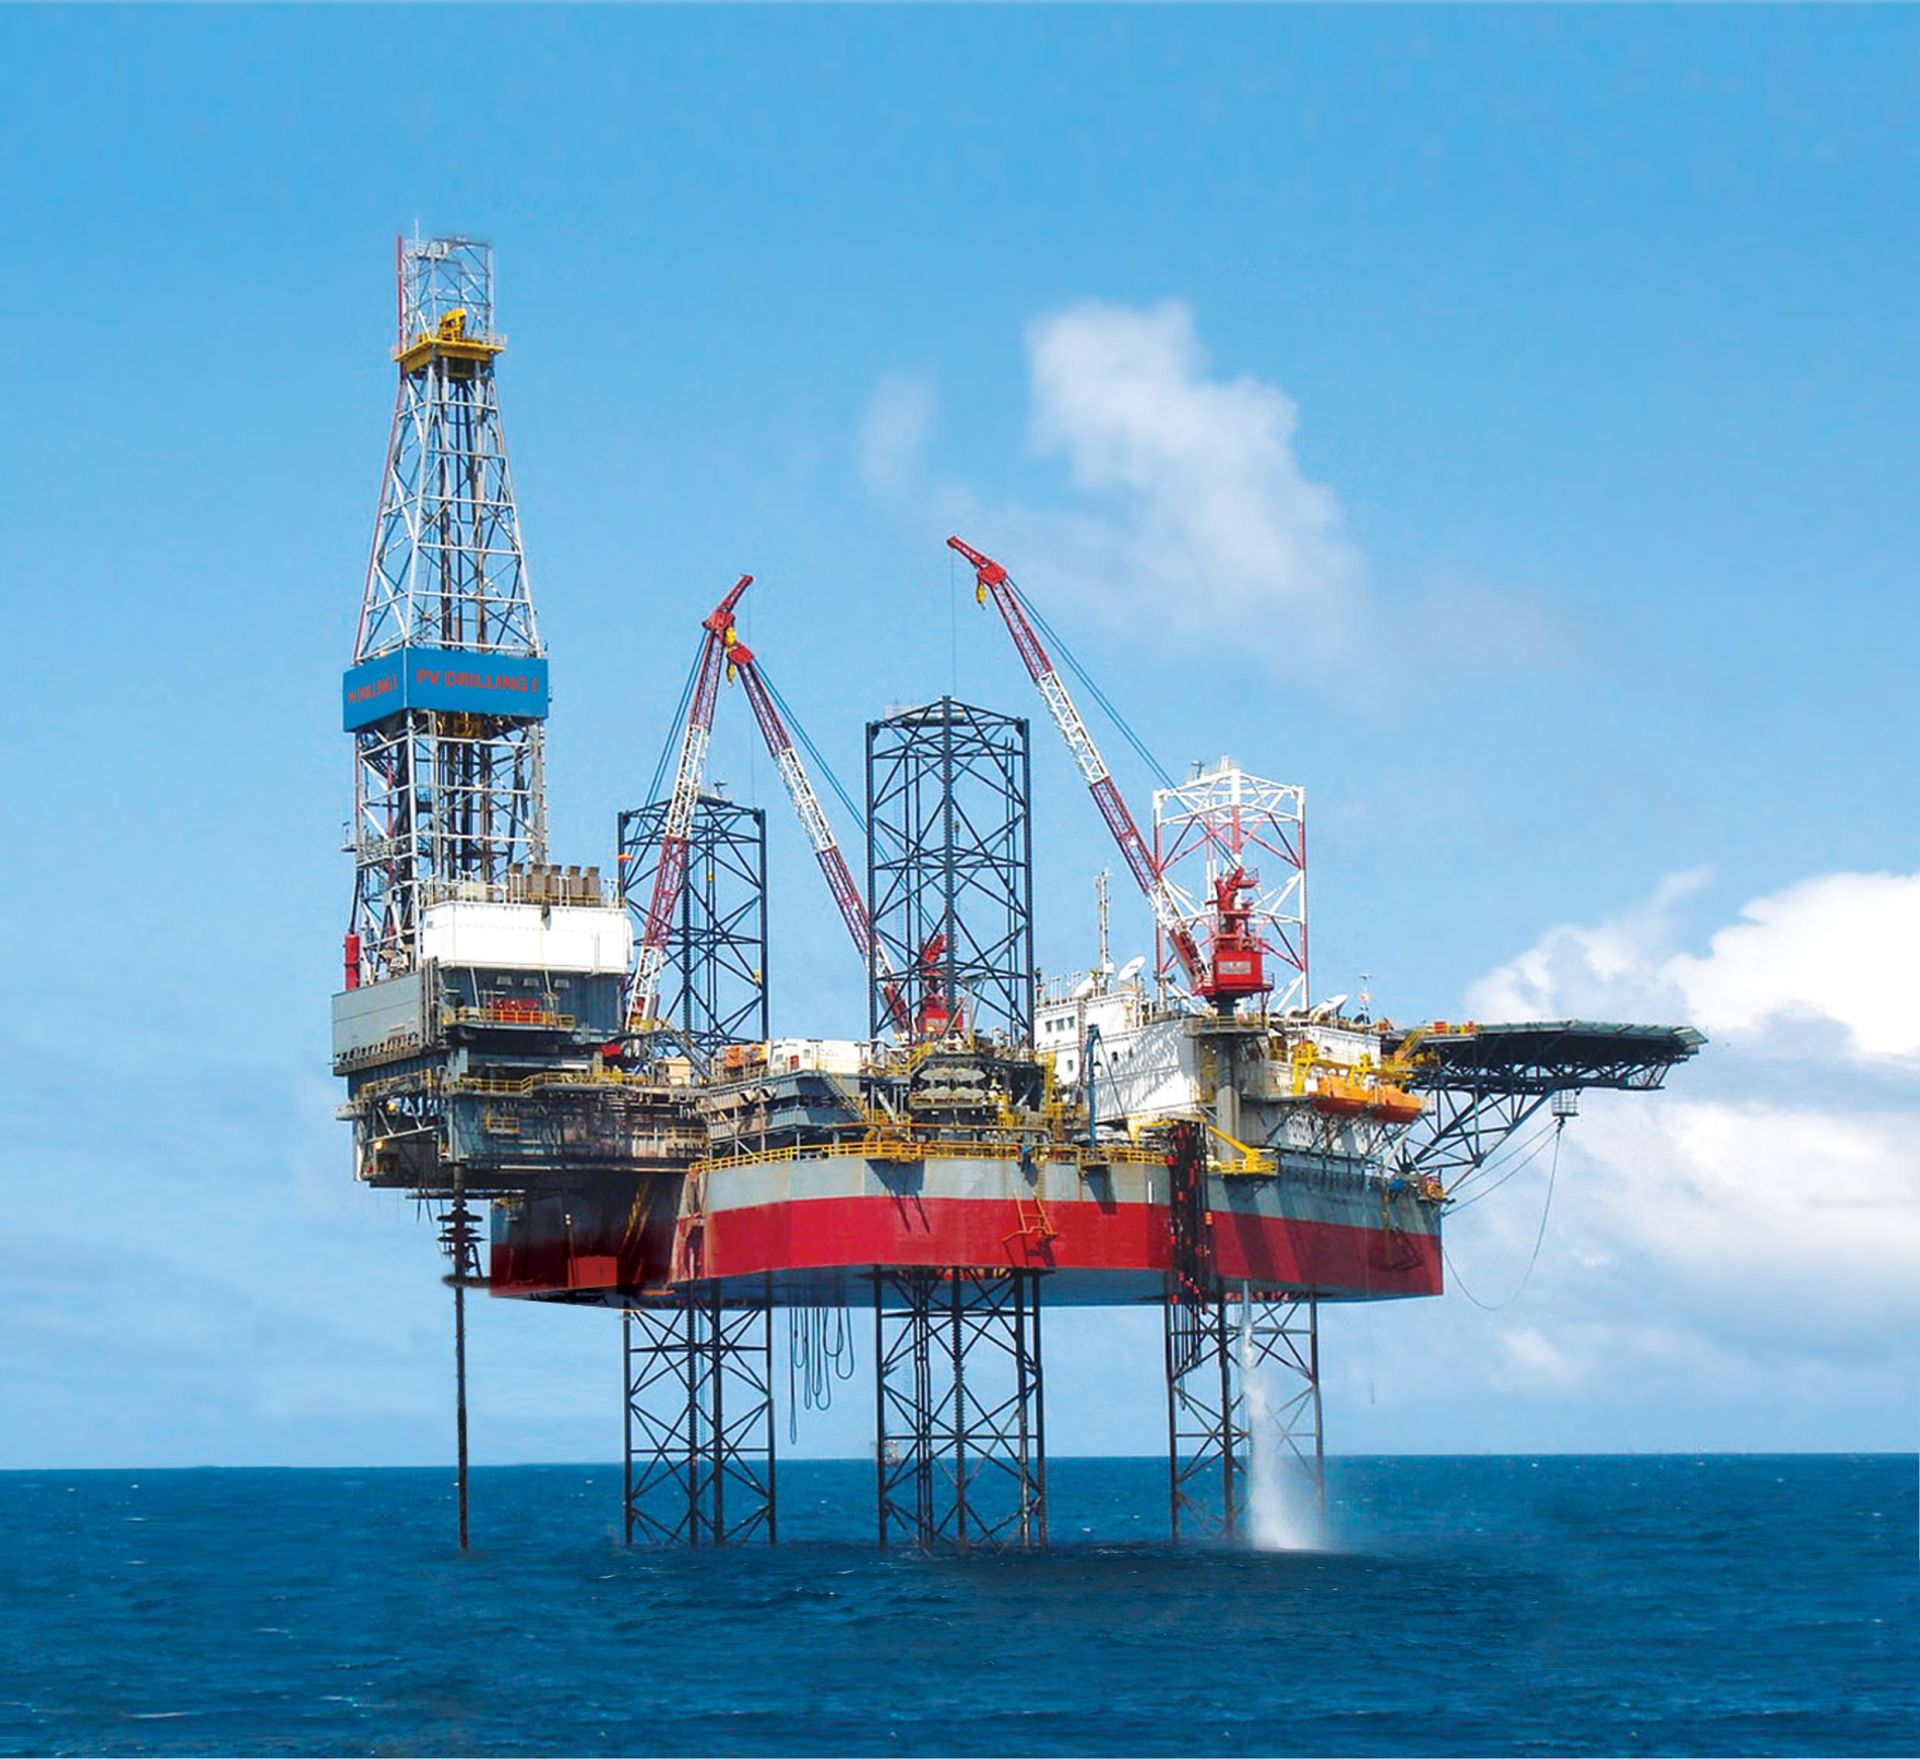
Cổ phiếu đáng chú ý ngày 15/9: PVD chờ điểm rơi phục hồi, PVT hưởng lợi từ giá thuê tàu
Thị trường cổ phiếu dầu khí và khu công nghiệp tiếp tục thu hút sự chú ý khi triển vọng lợi nhuận của từng doanh nghiệp đang được phân hóa.
Tài chính - Chứng khoán - 06:15 15/09/2026
Thị trường chứng khoán ngày 15/9: VN-Index giằng co, ưu tiên giữ tỷ trọng an toàn
VN-Index đang bước vào vùng kiểm định quan trọng sau hai phiên giảm liên tiếp. Dù lực cầu có dấu hiệu cải thiện khi chỉ số thu hẹp đà giảm tại vùng hỗ trợ, thanh khoản cao cho thấy áp lực cung vẫn hiện hữu. Các công ty chứng khoán vì vậy nghiêng về chiến lược hạn chế mua đuổi, chờ tín hiệu rõ hơn trước khi gia tăng tỷ trọng.
Tài chính - Chứng khoán - 06:12 15/09/2026
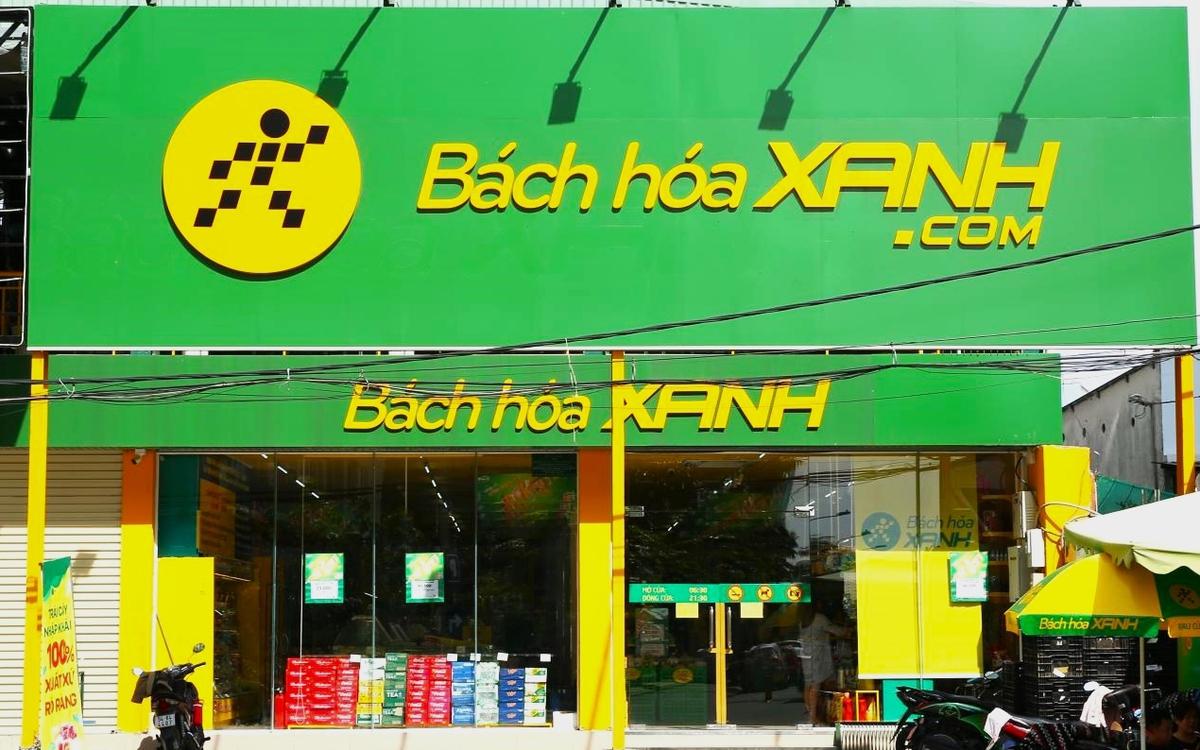
Bách Hóa Xanh lập kỷ lục doanh thu, mở hơn 1.000 cửa hàng
Bách Hóa Xanh ghi nhận khoảng 6.200 tỷ đồng doanh thu trong tháng 8, tăng 55% so với cùng kỳ và cao hơn 11% so với tháng trước. Chuỗi cũng đã mở thêm 1.053 cửa hàng chỉ sau 8 tháng, vượt mục tiêu cả năm của MWG.
Tài chính - Chứng khoán - 20:47 14/09/2026
Cổ phiếu đáng chú ý ngày 14/9: Dòng tiền hướng vào nhóm hưởng lợi từ tăng trưởng lợi nhuận
Thị trường chứng khoán bước vào tuần giao dịch mới với sự phân hóa rõ nét giữa các nhóm ngành. Trong đó, triển vọng tăng trưởng lợi nhuận, mặt bằng giá hàng hóa và khả năng mở rộng hoạt động kinh doanh đang trở thành những yếu tố được nhà đầu tư quan tâm. Một số cổ phiếu như DGW, GVR, TRC, PHR, GAS và DCM được đánh giá có dư địa tăng trưởng nhờ những động lực riêng trong giai đoạn 2026-2027.
Tài chính - Chứng khoán - 06:11 14/09/2026
Lịch chốt quyền cổ tức tuần 14-18/9: Cao nhất 12.000 đồng/cổ phiếu
Tuần 14-18/9, khoảng 20 doanh nghiệp thông báo chốt quyền cổ tức, trong đó gần 15 doanh nghiệp trả cổ tức bằng tiền mặt. Mức chi trả cao nhất lên tới 120%, tương đương 12.000 đồng/cổ phiếu.
Tài chính - Chứng khoán - 07:18 13/09/2026

HoSE cập nhật danh sách 72 mã chứng khoán không được giao dịch ký quỹ
HoSE vừa cập nhật danh sách chứng khoán không đủ điều kiện giao dịch ký quỹ, trong đó FUEPHVNS bị bổ sung do thời gian niêm yết chưa đủ 6 tháng, còn GDT được đưa ra khỏi danh sách.
Tài chính - Chứng khoán - 07:52 12/09/2026

253.000 tỷ đồng trái phiếu sắp đáo hạn, ngân hàng và bất động sản chịu áp lực
Thị trường trái phiếu doanh nghiệp đang đứng trước một giai đoạn quan trọng khi khoảng 253.000 tỷ đồng trái phiếu sẽ đáo hạn trong 12 tháng tới, cao hơn đáng kể mức 153.000 tỷ đồng của 12 tháng gần nhất. ACB dẫn đầu nhóm ngân hàng về giá trị trái phiếu đến hạn, trong khi Vingroup đứng đầu nhóm phi ngân hàng.
Tài chính - Chứng khoán - 14:55 11/09/2026
Thị trường chứng khoán ngày 9/9: Dòng tiền quyết định sức bền của nhịp hồi
VN-Index đã lấy lại sắc xanh sau phiên điều chỉnh mạnh, nhưng thanh khoản thấp cho thấy dòng tiền vẫn chưa thực sự trở lại. Khi chỉ số tiến gần vùng kháng cự 1.850-1.860 điểm, khả năng duy trì đà tăng sẽ phụ thuộc nhiều hơn vào sự cải thiện của lực cầu thay vì chỉ số điểm.
Tài chính - Chứng khoán - 06:38 09/09/2026
Cổ phiếu đáng chú ý ngày 9/9: PVT, NLG và ACB được kỳ vọng còn dư địa tăng giá
Trước phiên giao dịch ngày 9/9, PVT, NLG và ACB được các công ty chứng khoán đánh giá tích cực nhờ những động lực riêng về kết quả kinh doanh, định giá và tăng trưởng tín dụng. Trong đó, PVT nổi bật với giá cước vận tải thuận lợi, NLG ghi điểm ở vùng định giá thấp, còn ACB được kỳ vọng duy trì đà tăng trưởng tín dụng 15% trong năm 2026.
Tài chính - Chứng khoán - 06:36 09/09/2026

- Tin mới
-
Cà phê Việt Nam: Tăng lượng chưa đủ, phải tăng giá trị
-
Chứng khoán ngày 16/9: VN-Index hồi phục mạnh, nhà đầu tư vẫn cần thận trọng
-
Thời tiết ngày 16/9: Bắc Bộ tiếp tục mưa lớn, Trung Bộ và Nam Bộ có mưa dông
-
Tỷ giá USD hôm nay 16/9: Đồng USD tiếp tục tăng
-
Giá cao su hôm nay 16/9: Đồng loạt giảm trên các sàn giao dịch châu Á
-
Việt Nam và Thái Lan còn nhiều dư địa để bổ trợ và cùng nhau phát triển
- Đọc nhiều
-
1
Chứng khoán ngày 16/9: VN-Index hồi phục mạnh, nhà đầu tư vẫn cần thận trọng
-
2
Thời tiết ngày 16/9: Bắc Bộ tiếp tục mưa lớn, Trung Bộ và Nam Bộ có mưa dông
-
3
Việt Nam và Thái Lan còn nhiều dư địa để bổ trợ và cùng nhau phát triển
-
4
Hà Nội dẫn đầu cả nước về cập nhật giao dịch bất động sản trên hệ thống dữ liệu
-
5
Hà Nội tăng cường siết kiểm soát hàng giả, an toàn thực phẩm trong cao điểm cuối năm
-
6
Kết phiên chứng khoán 15/9: VN-Index tăng gần 23 điểm, khối ngoại gom mạnh cổ phiếu ngân hàng