

Phải giảm tối thiểu 0,5%/năm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên
Ngày 18/10, Ngân hàng Nhà nước (NHNN) yêu cầu các tổ chức tín dụng giảm tối thiểu 0,5%/năm lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên, đồng thời triển khai giải pháp giảm 1,5-2%/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên. Các ngân hàng phải kiểm soát chặt chất lượng tín dụng, nợ xấu và bảo đảm an toàn hệ thống.
Giảm lãi suất tối thiểu 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên
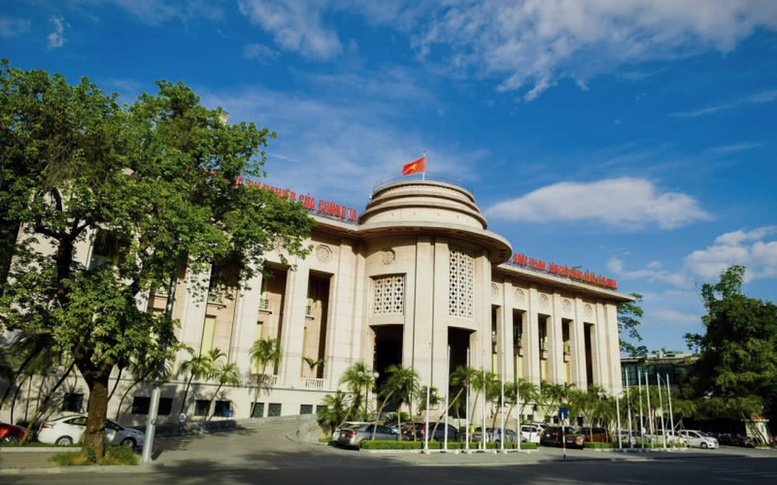
NHNN vừa ban hành văn bản số 9608/NHNN-CSTT về việc triển khai các giải pháp trong hoạt động của các tổ chức tín dụng (TCTD), nhằm góp phần ổn định kinh tế vĩ mô, kiểm soát lạm phát, hỗ trợ tăng trưởng và bảo đảm an toàn hệ thống ngân hàng.
Theo đó, NHNN yêu cầu các TCTD, chi nhánh ngân hàng nước ngoài thực hiện nghiêm Chỉ thị số 01/CT-NHNN ngày 9/1/2026 của Thống đốc NHNN về nhiệm vụ trọng tâm ngành ngân hàng năm 2026, đồng thời triển khai các chỉ đạo của Chính phủ, Thủ tướng Chính phủ về điều hành lãi suất.
Cụ thể, các ngân hàng phải tập trung nguồn lực, tiết giảm chi phí, chia sẻ lợi nhuận và thực hiện đồng bộ giải pháp giảm mặt bằng lãi suất. Lãi suất tiền gửi niêm yết phải giảm tối thiểu 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên. NHNN yêu cầu các TCTD không chạy đua tăng lãi suất huy động, không cạnh tranh không lành mạnh gây bất ổn thị trường tiền tệ.
Đối với lãi suất cho vay, các ngân hàng phải triển khai giải pháp giảm từ 1,5-2%/năm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên, qua đó hỗ trợ khách hàng tiếp cận vốn phục vụ hoạt động kinh tế.
Song song với giảm lãi suất, NHNN yêu cầu tăng trưởng tín dụng phải bảo đảm an toàn, hiệu quả, tập trung vào sản xuất, kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng kinh tế.
Nguồn vốn cần được ưu tiên cho những công trình, dự án trọng điểm có tính khả thi, phục vụ phát triển kinh tế - xã hội; các ngành, lĩnh vực cần khuyến khích theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ, gồm khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số, chuyển đổi xanh, kinh tế số, kinh tế xanh, kinh tế tuần hoàn, giáo dục, đào tạo và công nghiệp văn hóa.
Các TCTD được yêu cầu tăng cường hợp vốn để cấp tín dụng cho những dự án lớn. Tuy nhiên, việc mở rộng cho vay phải đi đôi với kiểm soát chất lượng, tuyệt đối không hạ chuẩn điều kiện cấp tín dụng hoặc đánh đổi chất lượng tín dụng để tăng quy mô dư nợ.
Về cân đối nguồn vốn, ngân hàng phải thường xuyên rà soát cơ cấu huy động theo loại tiền, kỳ hạn và đa dạng hóa kênh huy động. Việc sử dụng vốn ngắn hạn cho vay trung, dài hạn cần được kiểm soát chặt chẽ; đồng thời tăng tỷ trọng nguồn vốn trung, dài hạn để hạn chế rủi ro thanh khoản và mất cân đối kỳ hạn.
NHNN cũng yêu cầu các ngân hàng rà soát quy định nội bộ, sản phẩm tín dụng, nâng cao chất lượng thẩm định và xác minh thực chất nhu cầu vay vốn. Những trường hợp khách hàng cung cấp thông tin không trung thực hoặc sử dụng vốn sai mục đích phải được phát hiện, xử lý kịp thời.
Tăng cường quản lý nợ xấu
Bên cạnh yêu cầu giảm lãi suất, NHNN nhấn mạnh việc kiểm soát tín dụng đối với lĩnh vực tiềm ẩn rủi ro, khách hàng có dư nợ lớn và nhóm khách hàng liên quan.
Các TCTD phải theo dõi mức độ tập trung tín dụng theo khách hàng, nhóm khách hàng có liên quan và các dự án quy mô lớn. Những trường hợp có chung người quản lý, người đại diện theo pháp luật, người sở hữu trên 5% vốn điều lệ; sử dụng chung tài sản bảo đảm, tập trung vốn vào cùng dự án hoặc có chung nguồn trả nợ cần được nhận diện để đánh giá rủi ro.
Đồng thời, các ngân hàng phải đa dạng hóa danh mục tín dụng, theo dõi diễn biến giá bất động sản, thanh khoản thị trường, lượng hàng tồn kho của dự án và tình hình phát hành trái phiếu doanh nghiệp để phát hiện sớm nguy cơ phát sinh rủi ro.
NHNN yêu cầu kiểm soát chặt tín dụng phục vụ việc góp vốn, mua hoặc nhận chuyển nhượng phần vốn góp tại công ty trách nhiệm hữu hạn, công ty hợp danh; mua cổ phần của công ty cổ phần chưa niêm yết hoặc chưa đăng ký giao dịch trên hệ thống UPCoM.
Việc cho vay để thanh toán tiền góp vốn theo hợp đồng góp vốn, hợp tác đầu tư hoặc hợp tác kinh doanh nhằm thực hiện dự án chưa đủ điều kiện đưa vào kinh doanh tại thời điểm quyết định cho vay cũng thuộc diện phải kiểm soát chặt chẽ.
Đối với khoản vay nhằm bù đắp tài chính, văn bản quy định ngoại lệ khi khách hàng đáp ứng đầy đủ điều kiện: đã sử dụng vốn của chính mình thanh toán chi phí thực hiện dự án, hoạt động kinh doanh và các chi phí này phát sinh dưới 12 tháng tính đến thời điểm TCTD quyết định cho vay. Các khoản chi phí phải thuộc phương án sử dụng vốn vay trung, dài hạn mà khách hàng đã gửi ngân hàng để được xem xét cấp tín dụng.
NHNN nghiêm cấm việc lập hồ sơ tín dụng đối với các nhu cầu vốn nêu trên nhằm rút vốn vay sử dụng sai mục đích, lách giới hạn cấp tín dụng đối với một khách hàng hoặc nhóm khách hàng liên quan, né tránh kiểm soát dòng tiền. Các vi phạm trong cấp tín dụng thuộc những trường hợp này sẽ bị xử lý nghiêm.
Đối với hoạt động mua hẳn miễn truy đòi bộ chứng từ theo thư tín dụng do chính TCTD phát hành, ngân hàng phải kiểm soát rủi ro tương tự hoạt động cấp tín dụng thông thường, đánh giá bản chất giao dịch, đối tác, nguồn thanh toán và dòng tiền. Tăng trưởng tín dụng không được vượt mức dư nợ tối đa năm 2026 đã được thông báo sau khi trừ số dư các khoản mua hẳn miễn truy đòi bộ chứng từ phát sinh trong năm.
Công tác thẩm định và quản lý tài sản bảo đảm cũng phải được tăng cường. Giá trị tài sản cần được xác định sát thị trường, cập nhật và đánh giá lại thường xuyên; tỷ lệ cấp tín dụng trên giá trị tài sản phải phù hợp với mức độ rủi ro, đặc điểm và khả năng thanh khoản. Khi tài sản suy giảm giá trị, ngân hàng phải kịp thời có biện pháp bổ sung, điều chỉnh hoặc xử lý, đồng thời phối hợp với cơ quan liên quan để tháo gỡ vướng mắc, thu hồi nợ.
Về chất lượng tín dụng, NHNN yêu cầu theo dõi sát các nhóm nợ, đặc biệt là nợ nhóm 2, nợ xấu, nợ ngoại bảng, các khoản nợ tiềm ẩn rủi ro và nợ đã cơ cấu lại thời hạn trả nợ. Các TCTD phải đánh giá khả năng phục hồi của khách hàng, cập nhật mức độ rủi ro và triển khai biện pháp thu hồi nợ đến hạn, nợ quá hạn, hạn chế nguy cơ chuyển thành nợ xấu.
Đối với ngân hàng có quy mô hoặc tốc độ gia tăng nợ xấu cao, NHNN yêu cầu rà soát nguyên nhân, quản lý chặt các khoản cấp tín dụng và có giải pháp xử lý kịp thời.
Các ngân hàng phải thực hiện đúng quy định về phân loại nợ, trích lập dự phòng, phản ánh trung thực chất lượng tín dụng, không che giấu nợ xấu hoặc chậm ghi nhận rủi ro. Việc trích lập dự phòng phải đầy đủ, đúng thời điểm; đồng thời tăng cường năng lực tài chính, nâng cao tỷ lệ bao phủ nợ xấu, đẩy mạnh thu hồi và đa dạng hóa biện pháp xử lý nợ.
NHNN cũng yêu cầu kiểm soát các khoản lãi dự thu, nhất là những khoản có giá trị lớn, kéo dài hoặc khó thu hồi. Việc ghi nhận, hạch toán, thoái lãi dự thu và phân chia lợi nhuận phải đúng quy định, bảo đảm kết quả kinh doanh phản ánh thực chất hoạt động của ngân hàng.
Bên cạnh đó, các TCTD cần kiểm soát chi phí lãi phải trả phù hợp với khả năng tạo thu nhập từ tín dụng, đa dạng hóa nguồn thu từ dịch vụ và hoạt động phi tín dụng, giảm dần sự phụ thuộc vào thu nhập lãi thuần.
Tăng trách nhiệm quản trị, xử lý ngân hàng vi phạm
NHNN yêu cầu các TCTD nâng cao năng lực quản lý, điều hành, quản trị rủi ro, kiểm soát và kiểm toán nội bộ; tăng cường kỷ cương, kỷ luật và đạo đức nghề nghiệp. Các ngân hàng phải tuân thủ giới hạn, tỷ lệ bảo đảm an toàn và tăng cường kiểm tra hoạt động cấp tín dụng, phân loại nợ, trích lập dự phòng cũng như giao dịch với cổ đông và người có liên quan.
Đồng thời, các TCTD phải xây dựng tiêu chí xác định người có liên quan của khách hàng theo quy định pháp luật, rà soát danh mục khách hàng dư nợ lớn và các pháp nhân, cá nhân có quan hệ tiềm ẩn rủi ro để chủ động phòng ngừa, xử lý.
NHNN cho biết các quy định pháp luật liên quan đến hoạt động ngân hàng sẽ tiếp tục được hoàn thiện nhằm kiểm soát hiệu quả vấn đề sở hữu cổ phần, khách hàng liên quan và mục đích sử dụng vốn vay.
Đặc biệt, từ nay đến cuối năm 2026, các TCTD không tuân thủ chỉ đạo về lãi suất của Chính phủ, Thủ tướng Chính phủ và NHNN hoặc cạnh tranh không lành mạnh gây bất ổn thị trường, làm gia tăng rủi ro ngân hàng có thể bị xử lý theo quy định pháp luật.
Căn cứ tính chất và mức độ rủi ro, NHNN có thể điều chỉnh chỉ tiêu tăng trưởng tín dụng trong thời gian còn lại của năm 2026, giao chỉ tiêu tăng trưởng tín dụng thấp trong năm 2027 hoặc yêu cầu ngân hàng thực hiện một hay một số tỷ lệ bảo đảm an toàn cao hơn mức quy định.
Theo Cổng thông tin điện tử Chính phủ
- Tin liên quan
- Cùng chuyên mục
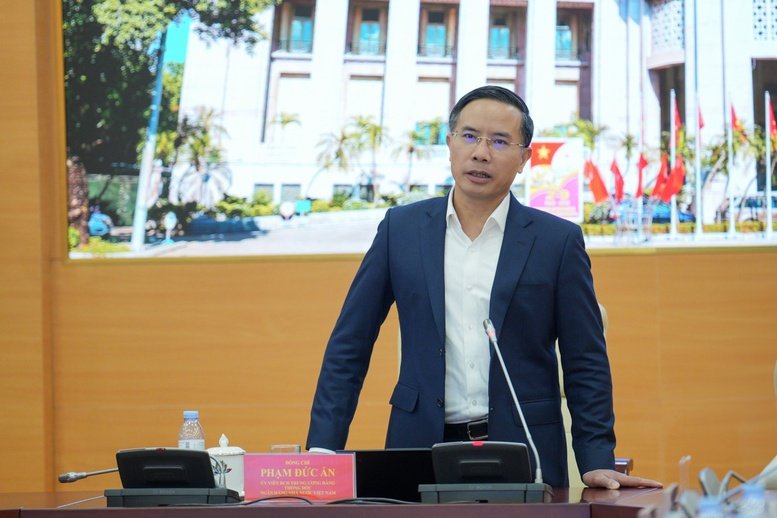
Ngân hàng Nhà nước họp với các tổ chức tín dụng, yêu cầu giảm lãi suất
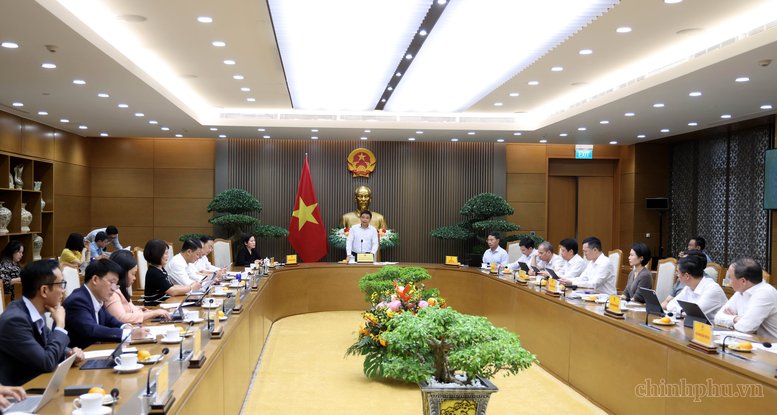
Ngay sau khi ban hành Văn bản số 608 ngày 18/10, Ngân hàng Nhà nước Việt Nam (NHNN) sáng nay 19/10 đã họp với các tổ chức tín dụng, yêu cầu giảm tối thiểu 0,5%/năm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên, đồng thời giảm 1,5-2%/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên, gắn với yêu cầu bảo đảm an toàn hệ thống.
Kinh tế - 16:26 19/10/2026
Agribank giảm lãi suất cho vay tới 2%/năm, hỗ trợ người dân và doanh nghiệp
Từ ngày 19/10/2026, Agribank triển khai giảm lãi suất cho vay tới 2%/năm so với mức thông thường, tập trung vào lĩnh vực ưu tiên và khách hàng sản xuất, kinh doanh. Ngân hàng dự kiến dành khoảng 2.000 tỷ đồng từ nguồn lực tài chính để hỗ trợ khách hàng giảm chi phí vốn.
Kinh tế - 21:30 18/10/2026
Cơ chế phát triển sản xuất liên kết theo chuỗi giá trị
Tại Nghị định số 387/2026/NĐ-CP ngày 12/10/2026, Chính phủ quy định chi tiết cơ chế phát triển sản xuất liên kết theo chuỗi giá trị.
Kinh tế - 11:37 14/10/2026
Tìm động lực mới cho phát triển kinh tế đêm
Kinh tế đêm tại TPHCM đang từng bước phát triển với nhiều loại hình dịch vụ, từ du lịch, văn hóa, ẩm thực đến giải trí, thương mại và dịch vụ số. Tuy nhiên, các hoạt động còn phân tán, thiếu liên kết, đặt ra yêu cầu hoàn thiện cơ chế, chính sách và hình thành những không gian kinh tế đêm có sức hút, tạo thêm động lực tăng trưởng cho Thành phố.
Kinh tế - 16:03 13/10/2026
Robusta Việt Nam: Xuất khẩu hàng đầu, giá trị thương hiệu vẫn bỏ ngỏ
Nắm giữ lợi thế lớn về sản lượng Robusta toàn cầu, nhưng cà phê Việt Nam vẫn chủ yếu xuất khẩu nguyên liệu, trong khi giá trị từ chế biến sâu, phân phối và thương hiệu chưa được khai thác tương xứng. Bài toán của ngành không chỉ là bán được nhiều cà phê hơn mà là giữ lại nhiều giá trị hơn trong nước.
Kinh tế - 06:49 12/10/2026
Tạo động lực nâng tầm lúa gạo xuất khẩu 2026
Ngành lúa gạo Việt Nam đứng trước yêu cầu cấp thiết về tái cơ cấu theo hướng chuyển đổi chất lượng, gia tăng giá trị và phát triển bền vững. Không còn đặt trọng tâm vào việc "chạy đua" về mặt sản lượng, ngành nông nghiệp đang dồn lực tháo gỡ các nút thắt về thể chế, tín dụng, mở rộng thị trường cao cấp và đẩy mạnh xây dựng thương hiệu gạo quốc gia.
Kinh tế - 21:44 11/10/2026
Xuất nhập khẩu đạt 27 tỷ USD, Tây Ninh thúc đẩy nâng chất lượng tăng trưởng
Xuất nhập khẩu đạt 27 tỷ USD trong 9 tháng năm 2026, mở thêm dư địa phát triển sản xuất và thương mại cho Tây Ninh. Tỉnh đang thúc đẩy công nghiệp hỗ trợ, thu hút đầu tư logistics và xây dựng nền tảng xúc tiến thương mại số nhằm nâng năng lực doanh nghiệp trong nước, gia tăng giá trị tạo ra tại địa phương.
Kinh tế - 07:03 11/10/2026
Tăng cường xử lý chất thải, bảo vệ môi trường gắn với sản xuất nông nghiệp
Cùng với việc tăng cường thu gom, vận chuyển và xử lý chất thải rắn sinh hoạt, Hà Nội chú trọng quản lý chất thải công nghiệp, tái chế phế liệu và triển khai các mô hình xử lý chất thải trong sản xuất nông nghiệp.
Kinh tế - 07:19 10/10/2026
Tạo thị trường, đơn hàng và những "đầu kéo"
Các dự án lớn trong lĩnh vực đường sắt, năng lượng, hạ tầng số, điện tử, ô tô, cơ khí chế tạo… sẽ tạo ra nhu cầu lớn về vật liệu, thiết bị, linh kiện và dịch vụ kỹ thuật. Nếu nhu cầu này được xác định sớm, cụ thể hóa thành kế hoạch mua sắm và gắn với năng lực doanh nghiệp trong nước, đây sẽ là thị trường quan trọng để doanh nghiệp công nghiệp hỗ trợ đầu tư, nâng cấp công nghệ và tham gia sâu hơn vào chuỗi cung ứng.
Kinh tế - 21:53 06/10/2026
Bộ Tài chính triển khai hỗ trợ tín dụng qua Ngân hàng Phát triển Việt Nam để DN phát triển hạ tầng bán lẻ
Từ ngày 4/10/2026, Bộ Tài chính triển khai chính sách hỗ trợ tín dụng đầu tư qua Ngân hàng Phát triển Việt Nam đối với các doanh nghiệp vừa và nhỏ, tạo điều kiện thuận lợi cho doanh nghiệp tham gia đầu tư phát triển hạ tầng thương mại bán lẻ, tăng cường xúc tiến thương mại...
Kinh tế - 21:51 06/10/2026
- Tin mới
-
Taseco Land chi 360 tỷ đồng lập hai doanh nghiệp mới
-
LPBank, VietBank giảm lãi suất huy động sau yêu cầu của NHNN
-
BSC: Chứng khoán ở vùng định giá thấp, thanh khoản vẫn là “nút thắt” của năm 2027
-
Ngân hàng Nhà nước họp với các tổ chức tín dụng, yêu cầu giảm lãi suất
-
Ban hành Quy chế hoạt động của Hội đồng đánh giá, phân hạng sản phẩm OCOP
-
Tháo gỡ ‘điểm nghẽn’ để đưa tiêu dùng xanh vào đời sống hằng ngày
- Đọc nhiều
-
1
LPBank, VietBank giảm lãi suất huy động sau yêu cầu của NHNN
-
2
BSC: Chứng khoán ở vùng định giá thấp, thanh khoản vẫn là “nút thắt” của năm 2027
-
3
Ngân hàng Nhà nước họp với các tổ chức tín dụng, yêu cầu giảm lãi suất
-
4
Ban hành Quy chế hoạt động của Hội đồng đánh giá, phân hạng sản phẩm OCOP
-
5
Tháo gỡ ‘điểm nghẽn’ để đưa tiêu dùng xanh vào đời sống hằng ngày
-
6
Kia Carnival giảm 170 triệu đồng, giá ngang xe cũ