


Nợ xấu ngân hàng: Nhìn tỷ lệ NPL chưa đủ để đánh giá sức khỏe
Tỷ lệ nợ xấu là chỉ báo quan trọng về chất lượng tài sản, nhưng diễn biến nợ xấu hình thành, khả năng thu hồi, xử lý nợ và bộ đệm dự phòng mới giúp nhìn rõ hơn sức khỏe của từng ngân hàng.
Tháng 9 khép lại, thị trường chuẩn bị bước vào mùa công bố báo cáo tài chính quý III/2026. Bên cạnh tăng trưởng lợi nhuận và tín dụng, chất lượng tài sản tiếp tục là một trong những vấn đề được nhà đầu tư quan tâm, trong đó tỷ lệ nợ xấu là chỉ tiêu thường được đưa ra so sánh giữa các ngân hàng.
Tuy nhiên, một con số NPL tại thời điểm cuối kỳ chưa thể phản ánh đầy đủ chất lượng tài sản cũng như mức độ rủi ro của một ngân hàng. Diễn biến nợ xấu qua nhiều quý, khả năng kiểm soát nợ mới phát sinh, kết quả thu hồi và xử lý nợ cùng mức độ trích lập dự phòng mới là những yếu tố cần được xem xét đồng thời.

NPL cần được nhìn trong cả quá trình
Tỷ lệ nợ xấu cuối kỳ chỉ phản ánh trạng thái của danh mục tín dụng tại một thời điểm nhất định. Trong khi đó, xu hướng vận động của chỉ tiêu này qua nhiều quý có thể cho thấy rõ hơn hiệu quả quản trị rủi ro và khả năng cải thiện chất lượng tài sản của ngân hàng.
Một ngân hàng có tỷ lệ NPL cao nhưng đang giảm đều qua nhiều quý, đồng thời kiểm soát tốt nợ xấu hình thành mới và duy trì bộ đệm dự phòng phù hợp sẽ có bức tranh khác so với ngân hàng có NPL thấp nhưng nợ xấu mới phát sinh liên tục tăng.
Bên cạnh NPL, kết quả xử lý và thu hồi nợ cũng là chỉ báo đáng chú ý. Việc thu hồi nợ nội bảng, xử lý tài sản bảo đảm và kiểm soát các khoản vay có nguy cơ chuyển nhóm có thể hạn chế áp lực nợ xấu trong những kỳ tiếp theo.
Trong khi đó, các khoản thu hồi từ nợ đã xử lý rủi ro có thể bổ sung nguồn thu, đồng thời bù đắp một phần tổn thất tín dụng mà ngân hàng đã ghi nhận trước đó. Vì vậy, diễn biến thu hồi và xử lý nợ cần được đặt cạnh tỷ lệ NPL khi đánh giá chất lượng tài sản.
Một chỉ báo khác thường được theo dõi là nợ nhóm 2, tức nợ cần chú ý. Đây là nhóm có thể phản ánh sớm những thay đổi trong khả năng trả nợ của khách hàng. Nếu nợ nhóm 2 được kiểm soát đồng thời với xu hướng NPL giảm, chất lượng tài sản có thêm cơ sở để được đánh giá theo hướng tích cực hơn.
Dự phòng và chi phí tín dụng cũng không thể bỏ qua
Cùng với chất lượng danh mục tín dụng, mức độ trích lập dự phòng là yếu tố quan trọng để đánh giá khả năng chống chịu của ngân hàng trước các khoản tổn thất tín dụng.
Tỷ lệ bao phủ nợ xấu, chi phí tín dụng và quy mô trích lập dự phòng cho thấy mức độ chuẩn bị của ngân hàng đối với rủi ro trong danh mục cho vay. Một ngân hàng duy trì bộ đệm dự phòng đủ lớn có khả năng hấp thụ tổn thất tốt hơn nếu chất lượng tài sản diễn biến bất lợi.
Do đó, việc chỉ nhìn vào NPL để so sánh các ngân hàng có thể dẫn tới góc nhìn chưa đầy đủ. Cùng một tỷ lệ nợ xấu nhưng mức độ bao phủ dự phòng, chi phí tín dụng, khả năng thu hồi nợ và xu hướng nợ xấu hình thành mới có thể rất khác nhau.
Đáng chú ý, phạm vi tính tỷ lệ NPL theo Thông tư 31/2024/TT-NHNN cũng rộng hơn cách tính thông thường dựa trên dư nợ cho vay khách hàng. Theo đó, phạm vi này bao gồm nhiều hoạt động có phát sinh rủi ro tín dụng như cho vay khách hàng, cho thuê tài chính, chiết khấu và tái chiết khấu công cụ chuyển nhượng, bao thanh toán, dư nợ thẻ tín dụng, các khoản trả thay theo cam kết ngoại bảng, trái phiếu doanh nghiệp chưa niêm yết, ủy thác cấp tín dụng và một số nghiệp vụ khác.
Cách tiếp cận này giúp tỷ lệ nợ xấu phản ánh rộng hơn các khoản nợ có vấn đề phát sinh từ hoạt động tín dụng và các nghiệp vụ liên quan của ngân hàng.
VPBank: NPL giảm cùng với nợ xấu hình thành mới
Trường hợp Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank) cho thấy việc đánh giá chất lượng tài sản cần đặt trong bối cảnh mô hình hoạt động và diễn biến của nhiều chỉ tiêu.
Theo Chứng khoán Rồng Việt, tỷ lệ NPL theo Thông tư 31 của VPBank đến cuối quý II/2026 tiếp tục cải thiện, trong khi tỷ lệ NPL toàn hệ thống tăng 15 điểm cơ bản so với quý trước.
Cụ thể, tỷ lệ NPL riêng lẻ và hợp nhất của VPBank lần lượt giảm khoảng 15-16 điểm cơ bản, xuống còn 2,03% và 2,79% vào cuối quý II/2026.
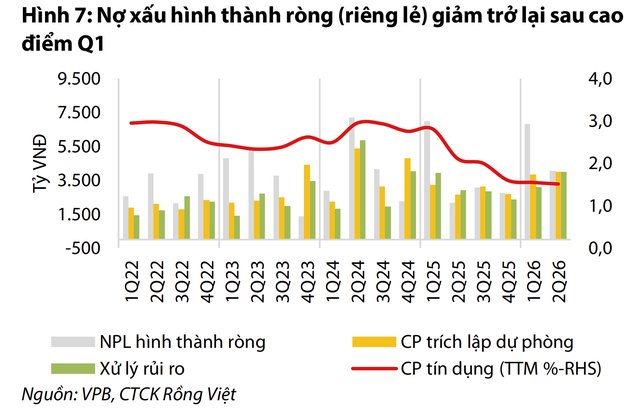
Theo đánh giá của Chứng khoán Rồng Việt, diễn biến này có sự đóng góp từ việc ngân hàng đẩy mạnh xử lý rủi ro. Nợ xấu hình thành ròng trong quý giảm 40% so với quý liền trước, xuống còn khoảng 4.072 tỷ đồng. Cùng thời gian, ngân hàng thực hiện xử lý rủi ro khoảng 4.001 tỷ đồng trong bối cảnh dư nợ tín dụng tăng mạnh.
Một điểm đáng chú ý khác là tốc độ tăng tài sản có rủi ro tín dụng thấp hơn đáng kể so với tốc độ tăng tín dụng. Theo Chứng khoán Rồng Việt, RWA tăng 6,5% so với quý trước, trong khi tín dụng tăng 12,6%. Diễn biến này được đánh giá là cho thấy danh mục tín dụng mới có trọng số rủi ro thấp hơn.
Ở góc độ ngân hàng mẹ, Chứng khoán FPT cũng cho rằng việc đẩy mạnh thu hồi nợ, xử lý tài sản bảo đảm và kiểm soát nợ mới phát sinh là những yếu tố góp phần đưa tỷ lệ nợ xấu của VPBank giảm dần từ năm 2024.
Mô hình hoạt động cũng cần được đặt vào phép so sánh
Một yếu tố khác dễ bị bỏ qua khi so sánh NPL giữa các ngân hàng là sự khác biệt về mô hình kinh doanh.
Tỷ lệ NPL riêng lẻ phản ánh chất lượng tài sản tại ngân hàng mẹ, trong khi NPL hợp nhất bao gồm phạm vi các công ty con thuộc diện hợp nhất. Vì vậy, khoảng cách giữa hai chỉ tiêu có thể phản ánh đặc điểm của hệ sinh thái tài chính mà ngân hàng đang vận hành.
Đối với những ngân hàng có hoạt động trong nhiều lĩnh vực như tài chính tiêu dùng, chứng khoán, cho thuê tài chính hay bảo hiểm, cơ cấu khách hàng, sản phẩm và mức độ rủi ro của từng danh mục có thể khác nhau đáng kể.
VPBank là một trường hợp đáng chú ý khi sở hữu hệ sinh thái tài chính với nhiều lĩnh vực hoạt động. Vì vậy, việc đánh giá chất lượng tài sản không chỉ dừng ở NPL riêng lẻ mà cần xem xét đồng thời tỷ lệ hợp nhất, diễn biến nợ nhóm 2, nợ xấu hình thành mới, kết quả xử lý nợ và bộ đệm dự phòng.
Theo Chứng khoán FPT, hệ sinh thái tài chính đa dạng cũng giúp VPBank mở rộng nguồn thu và giảm sự phụ thuộc vào thu nhập lãi thuần. Trong đó, Bảo hiểm số OPES tận dụng mạng lưới và tệp khách hàng của ngân hàng để phát triển mảng bảo hiểm phi nhân thọ, tạo thêm nguồn thu phí có mức độ độc lập nhất định với chu kỳ tín dụng.
Trong bối cảnh các ngân hàng chuẩn bị công bố kết quả kinh doanh quý III/2026, diễn biến NPL sẽ tiếp tục là chỉ báo quan trọng. Tuy nhiên, để có bức tranh đầy đủ hơn về sức khỏe tài chính, nhà đầu tư cần đặt tỷ lệ nợ xấu trong mối tương quan với xu hướng nợ xấu hình thành mới, nợ nhóm 2, khả năng thu hồi và xử lý nợ, tỷ lệ bao phủ nợ xấu, chi phí tín dụng và tốc độ tăng trưởng tài sản có rủi ro.
Những chỉ tiêu này khi được theo dõi xuyên suốt nhiều quý sẽ giúp nhận diện rõ hơn ngân hàng đang thực sự cải thiện chất lượng tài sản hay chỉ ghi nhận sự thay đổi của NPL tại một thời điểm.
T.Phương (t/h)
- Tin liên quan


- Cùng chuyên mục

Tín dụng gần 150% GDP, Việt Nam cần thêm “đường dẫn” vốn dài hạn
Dư nợ tín dụng ngân hàng tại Việt Nam đã xấp xỉ 150% GDP, trong khi trái phiếu doanh nghiệp mới tương đương khoảng 11% GDP. Khi nhu cầu vốn cho hạ tầng và tăng trưởng được dự báo tăng mạnh, các chuyên gia cho rằng Việt Nam cần phát triển mạnh hơn thị trường trái phiếu, cổ phiếu và các nguồn vốn dài hạn để giảm áp lực lên hệ thống ngân hàng.
Tài chính - 07:39 04/10/2026

Lịch chốt cổ tức tuần 5-9/10: Cao nhất 6.500 đồng/cp
Tuần giao dịch từ 5-9/10, hàng loạt doanh nghiệp trên sàn chứng khoán sẽ chốt quyền nhận cổ tức năm 2025. Đáng chú ý, Bột giặt NET trả cổ tức tiền mặt tỷ lệ 65%, tương đương 6.500 đồng/cổ phiếu, trong khi MWG chi khoảng 1.500 tỷ đồng và SHS dự kiến chi gần 450 tỷ đồng cho cổ đông.
Tài chính - 06:59 04/10/2026
PVcomBank huy động vốn với lãi suất trái phiếu lên 10,5%/năm
PVcomBank vừa phát hành lô trái phiếu kỳ hạn 10 năm với lãi suất 10,5%/năm, cao nhất trong nhóm trái phiếu ngân hàng được ghi nhận thời gian gần đây. Trong quý III/2026, ngân hàng này đã phát hành 7 lô trái phiếu với tổng giá trị 4.000 tỷ đồng, đều có lãi suất từ 9,6%/năm.
Tài chính - 09:29 02/10/2026

Ngân hàng được áp dụng trần LDR 95%
Thông tư 50/2026/TT-NHNN có hiệu lực từ ngày 1/12/2026, thay đổi cách tính tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) và bổ sung lộ trình áp dụng hai chỉ tiêu thanh khoản mới là LCR, NSFR. Đáng chú ý, trần LDR được quy định ở mức 95%, cao hơn mức 85% theo khuôn khổ hiện hành, nhưng việc áp dụng còn gắn với lộ trình chuyển đổi sang các chuẩn thanh khoản mới.
Tài chính - 15:36 01/10/2026
HDBank chốt cổ tức 30%, vốn điều lệ vượt 65.000 tỷ đồng
HDBank sẽ chia cổ tức năm 2025 bằng cổ phiếu tỷ lệ 25% và phát hành cổ phiếu thưởng tỷ lệ 5%, qua đó đưa vốn điều lệ dự kiến lên hơn 65.069 tỷ đồng. Ngân hàng đồng thời chuẩn bị phương án chào bán riêng lẻ 700 triệu cổ phiếu, hướng tới nâng vốn điều lệ lên hơn 72.000 tỷ đồng.
Tài chính - 08:52 01/10/2026
Tỷ giá USD hôm nay 1/10: Ổn định ở mức 25.627 đồng/USD
Tỷ giá hôm nay 1/10/2026 ghi nhận tỷ giá trung tâm tại Ngân hàng Nhà nước ổn định ở mức 25.627 đồng/USD. Giá bán USD tại các ngân hàng thương mại lớn hầu hết ổn định, mức cao nhất đạt được là 26.160 đồng/USD. Chỉ số USD index đạt 101,38 điểm.
Tài chính - 06:06 01/10/2026

Tỷ giá USD/VND hạ nhiệt cuối tháng, nguồn cung ngoại tệ tạo điểm tựa
Sau những nhịp tăng do tác động từ chính sách tiền tệ toàn cầu, tỷ giá USD/VND đã hạ nhiệt về cuối tháng 9. Dòng vốn FDI, hoạt động xuất nhập khẩu cùng các nguồn cung ngoại tệ khác đang tạo thêm dư địa để thị trường hấp thụ các cú sốc từ bên ngoài.
Tài chính - 08:06 30/09/2026
Cake by VPBank cộng thêm lãi suất, mức hưởng tối đa 9,6%/năm
Cake by VPBank đang áp dụng lãi suất niêm yết 7,2%/năm cho tiền gửi kỳ hạn 6-9 tháng và 7,4%/năm cho kỳ hạn 10-24 tháng. Trong chương trình triển khai từ ngày 22/9 đến 31/10/2026, khách hàng đủ điều kiện có thể được cộng thêm tối đa 2,2%/năm, đưa mức lãi suất tương đương lên tới 9,6%/năm.
Tài chính - 07:48 29/09/2026
PVcomBank chào bán cổ phiếu cao hơn 62% thị giá
PVcomBank vừa chốt giá chào bán riêng lẻ 300 triệu cổ phiếu PCB ở mức 13.628 đồng/cổ phiếu, cao hơn khoảng 62% so với thị giá 8.400 đồng/cổ phiếu. Nếu phát hành thành công, ngân hàng dự kiến thu về khoảng 4.088 tỷ đồng và nâng vốn điều lệ từ 9.000 tỷ đồng lên 12.000 tỷ đồng.
Tài chính - 09:28 28/09/2026
Lịch chốt quyền cổ tức tuần 28/9-2/10: Cao nhất 50%
Trong tuần từ 28/9 đến 2/10, khoảng 24 doanh nghiệp dự kiến chốt quyền cổ tức. Trong đó, gần 21 doanh nghiệp trả cổ tức bằng tiền mặt, tỷ lệ cao nhất lên tới 50%, tương ứng cổ đông nhận 5.000 đồng cho mỗi cổ phiếu.
Tài chính - 06:50 27/09/2026

- Tin mới
-
Triển khai chính sách giảm thuế TNCN: Tiếp sức kinh tế cá thể
-
Khởi tố vụ án và bị can trong vụ sản xuất hàng triệu lọ C Sủi giả
-
Đề xuất thêm 3 trường hợp Nhà nước thu hồi đất
-
Phát triển công nghiệp hỗ trợ: Xây nền cho năng lực công nghiệp quốc gia
-
Dự báo chứng khoán tuần 5/10-9/10: BSC nhận định VN-Index tiếp tục dò đáy
-
Dự báo chứng khoán ngày 5/10: Ưu tiên quản trị rủi ro, chọn lọc cổ phiếu cơ bản tốt
- Đọc nhiều
-
1
Triển khai chính sách giảm thuế TNCN: Tiếp sức kinh tế cá thể
-
2
Khởi tố vụ án và bị can trong vụ sản xuất hàng triệu lọ C Sủi giả
-
3
Đề xuất thêm 3 trường hợp Nhà nước thu hồi đất
-
4
Phát triển công nghiệp hỗ trợ: Xây nền cho năng lực công nghiệp quốc gia
-
5
Dự báo chứng khoán tuần 5/10-9/10: BSC nhận định VN-Index tiếp tục dò đáy
-
6
Dự báo chứng khoán ngày 5/10: Ưu tiên quản trị rủi ro, chọn lọc cổ phiếu cơ bản tốt