


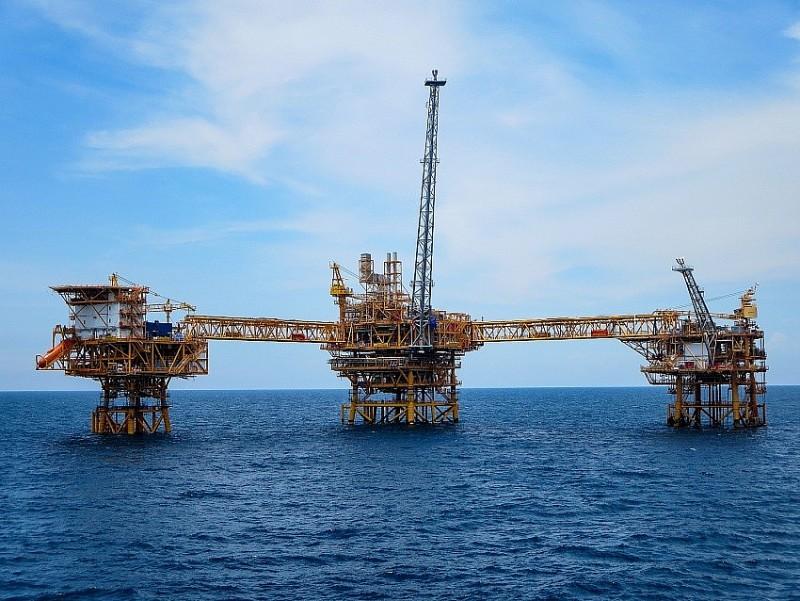
PVS: Lợi nhuận tăng mạnh, kỳ vọng lớn từ loạt dự án mới
Tổng công ty CP Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS) ghi nhận doanh thu và lợi nhuận tăng mạnh trong 6 tháng đầu năm 2026. Tuy nhiên, kết quả quý II chịu ảnh hưởng đáng kể từ khoản thu nhập bất thường; động lực tăng trưởng cốt lõi được kỳ vọng đến từ chuỗi dự án Lô B - Ô Môn, Cá Voi Xanh và mảng điện gió ngoài khơi.
Lợi nhuận quý II tăng mạnh nhờ khoản thu nhập bất thường
Theo số liệu được BSC phân tích, trong quý II/2026, PVS đạt 8.589 tỷ đồng doanh thu thuần, tăng 17% so với cùng kỳ năm trước nhưng giảm 1% so với quý I.
Lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 525 tỷ đồng, tăng 47% so với cùng kỳ và tăng 26% so với quý trước.
Tuy nhiên, đằng sau mức tăng lợi nhuận ấn tượng này có sự đóng góp lớn từ khoản thu nhập bất thường.
Cụ thể, PVS ghi nhận khoảng 460 tỷ đồng thu nhập khác ròng trong quý II, cao vượt trội so với mức 3 tỷ đồng cùng kỳ năm trước. Theo tìm hiểu của BSC, khoản thu nhập này chủ yếu liên quan đến tiền quyết toán hợp đồng với khách hàng, trong đó có khoản đền bù do hủy một gói thiết kế, mua sắm và xây dựng liên quan đến dự án Formosa 4.
Đây là khoản thu nhập mang tính một lần và không phản ánh trực tiếp hiệu quả hoạt động kinh doanh cốt lõi của PVS.
Nếu loại trừ khoản thu nhập bất thường nói trên, lợi nhuận sau thuế sau lợi ích cổ đông thiểu số cốt lõi trong quý II chỉ còn khoảng 182 tỷ đồng, giảm 48% so với cùng kỳ và giảm 56% so với quý trước.
Doanh thu 6 tháng tăng 29%
Lũy kế 6 tháng đầu năm 2026, PVS đạt 17.288 tỷ đồng doanh thu thuần, tăng 29% so với cùng kỳ.
Lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 941 tỷ đồng, tăng 36%.
Như vậy, dù lợi nhuận quý II được hỗ trợ đáng kể bởi khoản thu nhập một lần, kết quả kinh doanh nửa đầu năm vẫn cho thấy quy mô doanh thu của PVS đang tăng trưởng mạnh.
Theo đánh giá của BSC, doanh nghiệp đang bước vào một chu kỳ tăng trưởng mới nhờ khối lượng công việc dầu khí thượng nguồn dồi dào, dư địa mở rộng sang điện gió ngoài khơi và năng lực thi công được cải thiện.
Đáng chú ý, lợi nhuận cốt lõi được kỳ vọng dồn về nửa cuối năm 2026 và tiếp tục tăng trong giai đoạn 2027-2028.
Lô B - Ô Môn, Cá Voi Xanh củng cố backlog
Một trong những động lực quan trọng đối với PVS thời gian tới là chuỗi dự án Lô B - Ô Môn và Cá Voi Xanh.
Theo BSC, dự án Lô B - Ô Môn với giàn xử lý trung tâm dự kiến chạy thử vào khoảng tháng 6-7/2027 cùng dự án Cá Voi Xanh dự kiến khởi động cuối năm 2026 hoặc đầu năm 2027 sẽ góp phần củng cố khối lượng công việc trong lĩnh vực cơ khí và xây lắp.
Backlog cơ khí của PVS trong năm 2027 được BSC ước tính khoảng 12.500 tỷ đồng.
Biên lợi nhuận cũng được hỗ trợ nhờ doanh nghiệp chủ động chốt giá thầu vật tư. Bên cạnh đó, lợi nhuận trong giai đoạn giữa năm 2026 đến giữa năm 2027 còn có khả năng được hỗ trợ bởi việc hoàn nhập dự phòng bảo hành liên quan đến các dự án Sao Vàng - Đại Nguyệt và Hóa dầu Long Sơn.
Điện gió ngoài khơi mở thêm dư địa tăng trưởng
Bên cạnh dầu khí truyền thống, PVS đang mở rộng hoạt động sang lĩnh vực điện gió ngoài khơi.
Vị thế nhà cung cấp trạm biến áp ngoài khơi hàng đầu châu Á, cùng dấu mốc hạ thủy chân đế dự án Changhua tại Đài Loan, được đánh giá là lợi thế để PVS đón đầu làn sóng đầu tư điện gió ngoài khơi trong khu vực.
Trong dài hạn, siêu dự án điện gió Singapore được kỳ vọng trở thành động lực tăng trưởng đáng kể. Tuy nhiên, tiến độ dự án vẫn phụ thuộc vào cơ chế bảo trợ liên Chính phủ, trong khi quyết định đầu tư cuối cùng dự kiến được đưa ra vào đầu năm 2029.
Về năng lực thi công, việc đưa vào vận hành cổng trục Goliath và nhà xưởng hàn tự động dự kiến giúp PVS nâng công suất thi công lên khoảng 2 tỷ USD/năm. Năng lực mới cho phép doanh nghiệp triển khai đồng thời 4-5 dự án lớn, qua đó có thể hạ giá thành và cải thiện biên lợi nhuận.
Kỳ vọng doanh thu 40.000 tỷ đồng
BSC dự báo năm 2026, PVS đạt 40.324 tỷ đồng doanh thu thuần, tăng 24% so với năm trước. Lợi nhuận sau thuế sau lợi ích cổ đông thiểu số dự kiến đạt 1.875 tỷ đồng, tăng 3%.
Sang năm 2027, doanh thu được dự báo ở mức khoảng 40.000 tỷ đồng, giảm nhẹ 1% so với năm 2026. Lợi nhuận gộp dự kiến đạt 3.244 tỷ đồng, tăng 2%, trong khi lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt khoảng 1.818 tỷ đồng, giảm 3%.
Mức giảm lợi nhuận báo cáo năm 2027 chủ yếu đến từ nền so sánh cao của năm 2026, khi kết quả năm nay được hưởng khoản thu nhập bất thường khoảng 460 tỷ đồng từ đền bù dự án Formosa 4.
Nếu loại trừ khoản thu nhập một lần này, lợi nhuận sau thuế cốt lõi năm 2026 được BSC ước tính khoảng 1.400 tỷ đồng. Trên nền so sánh này, lợi nhuận cốt lõi năm 2027 được dự báo tăng khoảng 28%.
Đáng chú ý, dự phóng hiện tại của BSC chưa bao gồm khoản hoàn nhập dự phòng bảo hành liên quan đến Sao Vàng - Đại Nguyệt và Hóa dầu Long Sơn, dù ban lãnh đạo dự kiến ghi nhận trong nửa cuối năm 2026 đến năm 2027.
Vẫn còn những rủi ro cần theo dõi
Bên cạnh triển vọng tăng trưởng, BSC lưu ý giai đoạn đầu PVS thâm nhập sâu hơn vào mảng xây lắp trên bờ có thể tạo áp lực lên biên lợi nhuận chung.
Ngoài ra, việc chậm phê duyệt quyết định đầu tư cuối cùng tại các dự án điện gió quy mô lớn, điển hình như dự án Singapore, có thể khiến tiến độ tăng vốn và ghi nhận doanh thu của PVS bị lùi lại.
Kế hoạch tăng vốn, trong đó dự kiến tăng khoảng 20% trong năm 2026 và đẩy mạnh trong giai đoạn 2028-2029, cùng chiến lược M&A theo hướng mở rộng “từ khơi vào bờ”, được kỳ vọng tạo nền tảng cho mục tiêu doanh thu dài hạn 60.000 tỷ đồng.
Nhìn tổng thể, PVS đang có lợi thế từ lượng công việc dầu khí lớn trong những năm tới, đồng thời mở rộng dư địa tăng trưởng sang điện gió ngoài khơi. Tuy nhiên, nhà đầu tư cần phân biệt rõ giữa lợi nhuận báo cáo được hỗ trợ bởi khoản thu nhập bất thường và tăng trưởng lợi nhuận cốt lõi khi đánh giá triển vọng của doanh nghiệp.
Thảo Phương (t/h)
- Tin liên quan

- Cùng chuyên mục
Thị trường chứng khoán ngày 16/10: Chờ tín hiệu tạo đáy, hạn chế bắt đáy sớm
VN-Index đóng cửa tại 1.698 điểm, đánh mất mốc tâm lý 1.700 điểm sau chuỗi 7 phiên giảm liên tiếp. Dù các chỉ báo kỹ thuật đã rơi vào vùng quá bán và lực cầu bắt đáy có dấu hiệu xuất hiện, giới phân tích vẫn khuyến nghị nhà đầu tư ưu tiên quản trị rủi ro, hạn chế sử dụng đòn bẩy và chỉ giải ngân khi thị trường xác nhận tạo đáy.
Tài chính - Chứng khoán - 06:14 16/10/2026
Cổ phiếu đáng chú ý ngày 15/10: PDR kỳ vọng dài hạn, HSG thiên về phòng thủ
MBS duy trì đánh giá khả quan đối với PDR, nhưng hạ giá mục tiêu do tiến độ bàn giao dự án chậm và chi phí tài chính tăng. Trong khi đó, BSC khuyến nghị nắm giữ HSG, kỳ vọng doanh nghiệp vượt kế hoạch lợi nhuận và hưởng lợi từ việc tối ưu hoạt động sản xuất, dù thị trường thép trong nước chưa thực sự thuận lợi.
Tài chính - Chứng khoán - 06:02 15/10/2026
Kinh Bắc lãi quý III tăng 185%, F88 vượt mốc 1.000 tỷ đồng
Loạt doanh nghiệp vừa công bố kết quả kinh doanh ngày 14/10 ghi nhận nhiều diễn biến trái chiều. Kinh Bắc City (KBC) báo lãi trước thuế quý III/2026 tăng 185%, F88 đạt hơn 1.087 tỷ đồng lợi nhuận trước thuế sau 9 tháng, trong khi Thép tấm lá Thống Nhất (TNS) ghi nhận lợi nhuận tăng gấp 10 lần cùng kỳ.
Tài chính - Chứng khoán - 14:32 14/10/2026
Chứng khoán 13/10: VN-Index chịu sức ép giảm, nhà đầu tư thận trọng trước ngưỡng 1.700 điểm
Áp lực bán tại nhóm cổ phiếu vốn hóa lớn, đặc biệt là VIC và VHM, khiến VN-Index suy yếu và đối mặt nguy cơ kiểm định vùng 1.700 điểm. Các công ty chứng khoán khuyến nghị nhà đầu tư ưu tiên quản trị rủi ro, hạn chế giao dịch ngắn hạn và tránh sử dụng đòn bẩy khi xu hướng giảm chưa được xác nhận đảo chiều.
Tài chính - Chứng khoán - 06:09 13/10/2026
Cổ phiếu đáng chú ý ngày 12/10: HDG tích lũy, MBB được khuyến nghị mua
MBS khuyến nghị tích lũy cổ phiếu HDG với giá mục tiêu 22.500 đồng/cổ phiếu, trong khi TPS khuyến nghị mua MBB với giá mục tiêu 23.000 đồng/cổ phiếu. Triển vọng lợi nhuận, định giá và rủi ro kinh doanh là những yếu tố nhà đầu tư cần cân nhắc.
Tài chính - Chứng khoán - 06:40 12/10/2026
Chứng khoán ngày 12/10: Dòng tiền chọn lọc, nhà đầu tư chưa nên vội bắt đáy
VN-Index đang tiến gần vùng hỗ trợ 1.700 điểm, nhưng khả năng thị trường sớm đảo chiều vẫn chưa được xác nhận. Trong bối cảnh dòng tiền phân hóa và áp lực bán còn hiện hữu, chiến lược phù hợp là cơ cấu danh mục, giữ sức mua và chờ tín hiệu rõ ràng hơn.
Tài chính - Chứng khoán - 06:38 12/10/2026
Lịch chốt quyền cổ tức tuần 12-16/10: 3 cổ phiếu trả tiền mặt 15%
Tuần 12-16/10, khoảng 15 doanh nghiệp thông báo chốt quyền cổ tức, trong đó gần 9 doanh nghiệp dự kiến trả bằng tiền mặt. Đáng chú ý, DRL, MGG và NTH cùng có kế hoạch chi trả với tỷ lệ 15%, tương đương 1.500 đồng/cổ phiếu.
Tài chính - Chứng khoán - 07:26 11/10/2026
Cổ phiếu PNJ tăng trần sau cú rơi 55%, quỹ ngoại bán mạnh
Cổ phiếu PNJ bất ngờ tăng kịch trần lên 19.500 đồng/cổ phiếu trong phiên sáng 9/10, sau hơn một tháng lao dốc và mất hơn 55% thị giá. Diễn biến hồi phục xuất hiện sau khi doanh nghiệp công bố kết quả kiểm định kim cương độc lập, trong bối cảnh các nhóm cổ đông ngoại lớn vừa bán tổng cộng hơn 12 triệu cổ phiếu.
Tài chính - Chứng khoán - 11:55 09/10/2026
VN-Index mất 11 điểm, khối ngoại “xả” hơn 400 tỷ đồng
Thị trường chứng khoán tiếp tục rung lắc trong phiên 8/10 khi tâm lý nhà đầu tư thận trọng. VN-Index giảm 11 điểm xuống 1.738 điểm, trong khi khối ngoại bán ròng khoảng 415 tỷ đồng trên HoSE, tập trung đáng kể ở TCB, HDB và PNJ.
Tài chính - Chứng khoán - 16:20 08/10/2026
Chứng khoán ngày 7/10: VN-Index hồi phục, nhà đầu tư vẫn cần kiên nhẫn
VN-Index tiếp tục tăng phiên thứ hai liên tiếp, thanh khoản cải thiện và lực cầu bắt đầu quay trở lại vùng giá thấp. Tuy nhiên, các tín hiệu kỹ thuật chưa đủ mạnh để xác nhận một xu hướng tăng mới. Trong bối cảnh chỉ số vẫn giằng co quanh vùng hỗ trợ, các công ty chứng khoán khuyến nghị nhà đầu tư hạn chế mua đuổi, ưu tiên cổ phiếu có nền tảng cơ bản tốt và chỉ giải ngân từng phần khi thị trường xác nhận xu hướng.
Tài chính - Chứng khoán - 06:31 07/10/2026
- Tin mới
-
SHB lãi 14.300 tỷ đồng sau 9 tháng, tổng tài sản sát 1 triệu tỷ
-
Đánh giá nguy cơ an toàn thực phẩm dựa trên bằng chứng và dữ liệu
-
Dự báo chứng khoán ngày 16/10: HSG phát tín hiệu tích cực, bất động sản chờ ‘điểm rơi’ lãi suất
-
THỊ TRƯỜNG HÀNG HÓA quý III/2026: Thanh khoản bứt phá, dòng tiền trở lại
-
Nộp thuế sử dụng đất phi nông nghiệp năm 2026: Người dân cần lưu ý gì?
-
Hà Nội còn 270 dự án bất động sản chậm triển khai
- Đọc nhiều
-
1
Đánh giá nguy cơ an toàn thực phẩm dựa trên bằng chứng và dữ liệu
-
2
Dự báo chứng khoán ngày 16/10: HSG phát tín hiệu tích cực, bất động sản chờ ‘điểm rơi’ lãi suất
-
3
THỊ TRƯỜNG HÀNG HÓA quý III/2026: Thanh khoản bứt phá, dòng tiền trở lại
-
4
Nộp thuế sử dụng đất phi nông nghiệp năm 2026: Người dân cần lưu ý gì?
-
5
Hà Nội còn 270 dự án bất động sản chậm triển khai
-
6
Toyota Glanza 2026 ra mắt, giá từ 191 triệu đồng