


Một số cổ phiếu đáng chú ý ngày 12/9: VRE, STB, MWG
Công ty chứng khoán phân tích và đưa ra nhận định mua, bán đối với các cổ phiếu VRE, STB, MWG.
Vincom Retail (VRE): Khuyến nghị mua, giá mục tiêu 37.300 đồng/cp
Kết phiên 11/9, cổ phiếu VRE tăng hơn 1,6% lên 31.100 đồng/cp. Thanh khoản duy trì ở mức trung bình 10 ngày với gần 5 triệu đơn vị, tương ứng giá trị đạt 154 tỷ đồng.
Trong báo cáo cập nhật cùng ngày, Chứng khoán BIDV (BSC) cho biết VRE hiện đang giao dịch tại EV/EBITDA 2025 = 12,4x - thấp hơn trung bình 5 năm ở mức 13,3x và của các doanh nghiệp cùng ngành 14-15,0x.

BSC cho rằng, VRE sẽ tiếp tục ghi nhận hiệu suất tốt trong thời gian tới nhờ: (1) Những lo ngại về các bên liên quan đã giảm bớt phần nào; (2) Hưởng lợi từ dòng tiền đầu tư khi thị trường chứng khoán Việt Nam được nâng hạng trong năm 2025.
Theo đó, đơn vị phân tích duy trì khuyến nghị mua đối với VRE và nâng +18% giá mục tiêu lên 37.300 đồng/cp, đến từ các yếu tố:
Loại bỏ chiết khấu 10% vào định giá do nhận thấy tiến độ triển khai của Vinhomes như kỳ vọng, đảm bảo được thời điểm đưa thêm trung tâm thương mại mới của VRE vào vận hành.
Tình hình tài chính của Vingroup/Vinhomes tốt lên nhờ các dự án bất động sản mở bán mới sẽ giúp dòng tiền của Vincom Retail độc lập hơn.
Sacombank (STB): Khuyến nghị mua, giá mục tiêu 62.400 đồng/cp
Kết thúc ngày 11/9, STB đóng cửa tại mốc 55.400 đồng/cp, tăng 2,8% - cao thứ hai trong nhóm ngân hàng. Dòng tiền ngoại ghi nhận tín hiệu tích cực khi nhóm này mua ròng gần 79 tỷ đồng (gần 1,5 triệu đơn vị). Trước đó, nhóm nhà đầu tư nước ngoài đã chốt lời 13 phiên liên tiếp, với tổng khối lượng gần 22,5 triệu đơn vị, tương ứng 1.260 tỷ đồng.
Trong báo cáo mới nhất, Chứng khoán Vietcap vừa điều chỉnh tăng giá mục tiêu thêm 22,6% cho STB lên 62.400 đồng/cp nhưng hạ khuyến nghị từ mua xuống khả quan do giá cổ phiếu STB đã tăng 48,9% trong 3 tháng qua.
Đơn vị phân tích cho rằng giá mục tiêu cao hơn là do: (1) Mức tăng 6,4% trong dự báo lợi nhuận sau thuế giai đoạn 2025–2029 (tương ứng +9,2%/+13,5%/+6,3%/-9,4%/+14,3% trong các năm 2025/26/27/28/29); (2) Tác động tích cực từ việc ghi nhận sớm hơn khoản thu từ thương vụ bán nợ Phong Phú, chuyển từ giai đoạn 2025–2026 sang nửa cuối 2025; (3) Vietcap điều chỉnh tăng P/B mục tiêu cho STB từ 1,0 lần lên 1,3 lần.

Theo STB, ngân hàng đã thu hồi toàn bộ tiền từ thương vụ bán nợ Phong Phú trong giai đoạn tháng 7–8/2025. Tổng số tiền đạt 6.300 tỷ đồng, sớm hơn so với giả định trước đó của Vietcap rằng STB sẽ thu hồi 40% trong năm 2025 và thêm 40% nữa trong năm 2026. Ngân hàng cũng dự kiến ghi nhận toàn bộ khoản thanh toán trong năm nay, do đó Vietcap dự báo LNST năm 2025 có thể đạt 14.000 tỷ đồng (+39,1% YoY).
Đối với tiến độ bán cổ phần, ngân hàng cho biết rằng đang chờ phản hồi từ NHNN liên quan đến kế hoạch bán 32,5% cổ phần trong tháng 8. Tuy nhiên, việc có nhận được chấp thuận cuối cùng hay không vẫn phụ thuộc vào NHNN. Với sự can thiệp nhanh chóng của Chính phủ trong việc tháo gỡ khó khăn và hỗ trợ tăng trưởng kinh tế, Vietcap kỳ vọng NHNN có thể sẽ sớm phê duyệt, giúp STB thu về từ thương vụ bán cổ phần trong giai đoạn 2026–2027.
Thế giới Di động (MWG): Khuyến nghị mua, giá mục tiêu 90.100 đồng/cp
Kết phiên 11/9, cổ phiếu MWG tăng hơn gần 4,4% lên 78.800 đồng/cp, chính thức vượt đỉnh lịch sử. Tính từ đầu năm đến nay, mã bán lẻ này đã tăng khoảng 32%, đưa vốn hóa vượt mốc 116.500 tỷ đồng.
Với triển vọng tích cực của các mảng kinh doanh, đặc biệt là tiềm năng tăng trưởng dài hạn của Bách Hóa Xanh (BHX), Chứng khoán KB Việt Nam (KBSV) đưa ra khuyến nghị mua đối với cổ phiếu MWG cho năm 2025 với mức giá mục tiêu 90.100 đồng/cp.

Đơn vị phân tích duy trì dự phóng doanh thu cả năm 2025 của MWG đạt 150.195 tỷ đồng (+11,8% YoY) và lợi nhuận sau thuế đạt 5.660 tỷ đồng (+51,6% YoY). Trong đó, doanh thu mảng ICT&CE được dự báo tăng mạnh nhờ hưởng lợi từ việc ra mắt nhiều mẫu mã đa dạng và cú hích từ mùa tựu trường trong quý III/2025.
Ở mảng Bách Hóa Xanh, KBSV cho rằng với việc đã hoàn thành kế hoạch mở rộng, trọng tâm chiến lược trong nửa cuối năm sẽ chuyển sang tối ưu hóa vận hành các cửa hàng mới và thúc đẩy doanh số. Do đó, đơn vị phân tích cho rằng hoàn toàn có cơ sở cho BHX đạt được 400 tỷ lợi nhuận trong nửa cuối năm 2025.
Minh Minh(t/h)
- Cùng chuyên mục
Chứng khoán ngày 16/9: VN-Index hồi phục mạnh, nhà đầu tư vẫn cần thận trọng
VN-Index phục hồi mạnh sau khi kiểm định vùng hỗ trợ 1.770–1.780 điểm, với dòng tiền lan tỏa rộng hơn thay vì chỉ tập trung ở nhóm vốn hóa lớn. Tuy nhiên, các tín hiệu kỹ thuật chưa hoàn toàn đồng thuận, khiến nhiều công ty chứng khoán cho rằng nhà đầu tư nên ưu tiên gia tăng tỷ trọng có chọn lọc, hạn chế mua đuổi và tiếp tục quan sát khả năng chỉ số vượt vùng kháng cự 1.830–1.840 điểm.
Tài chính - Chứng khoán - 06:20 16/09/2026
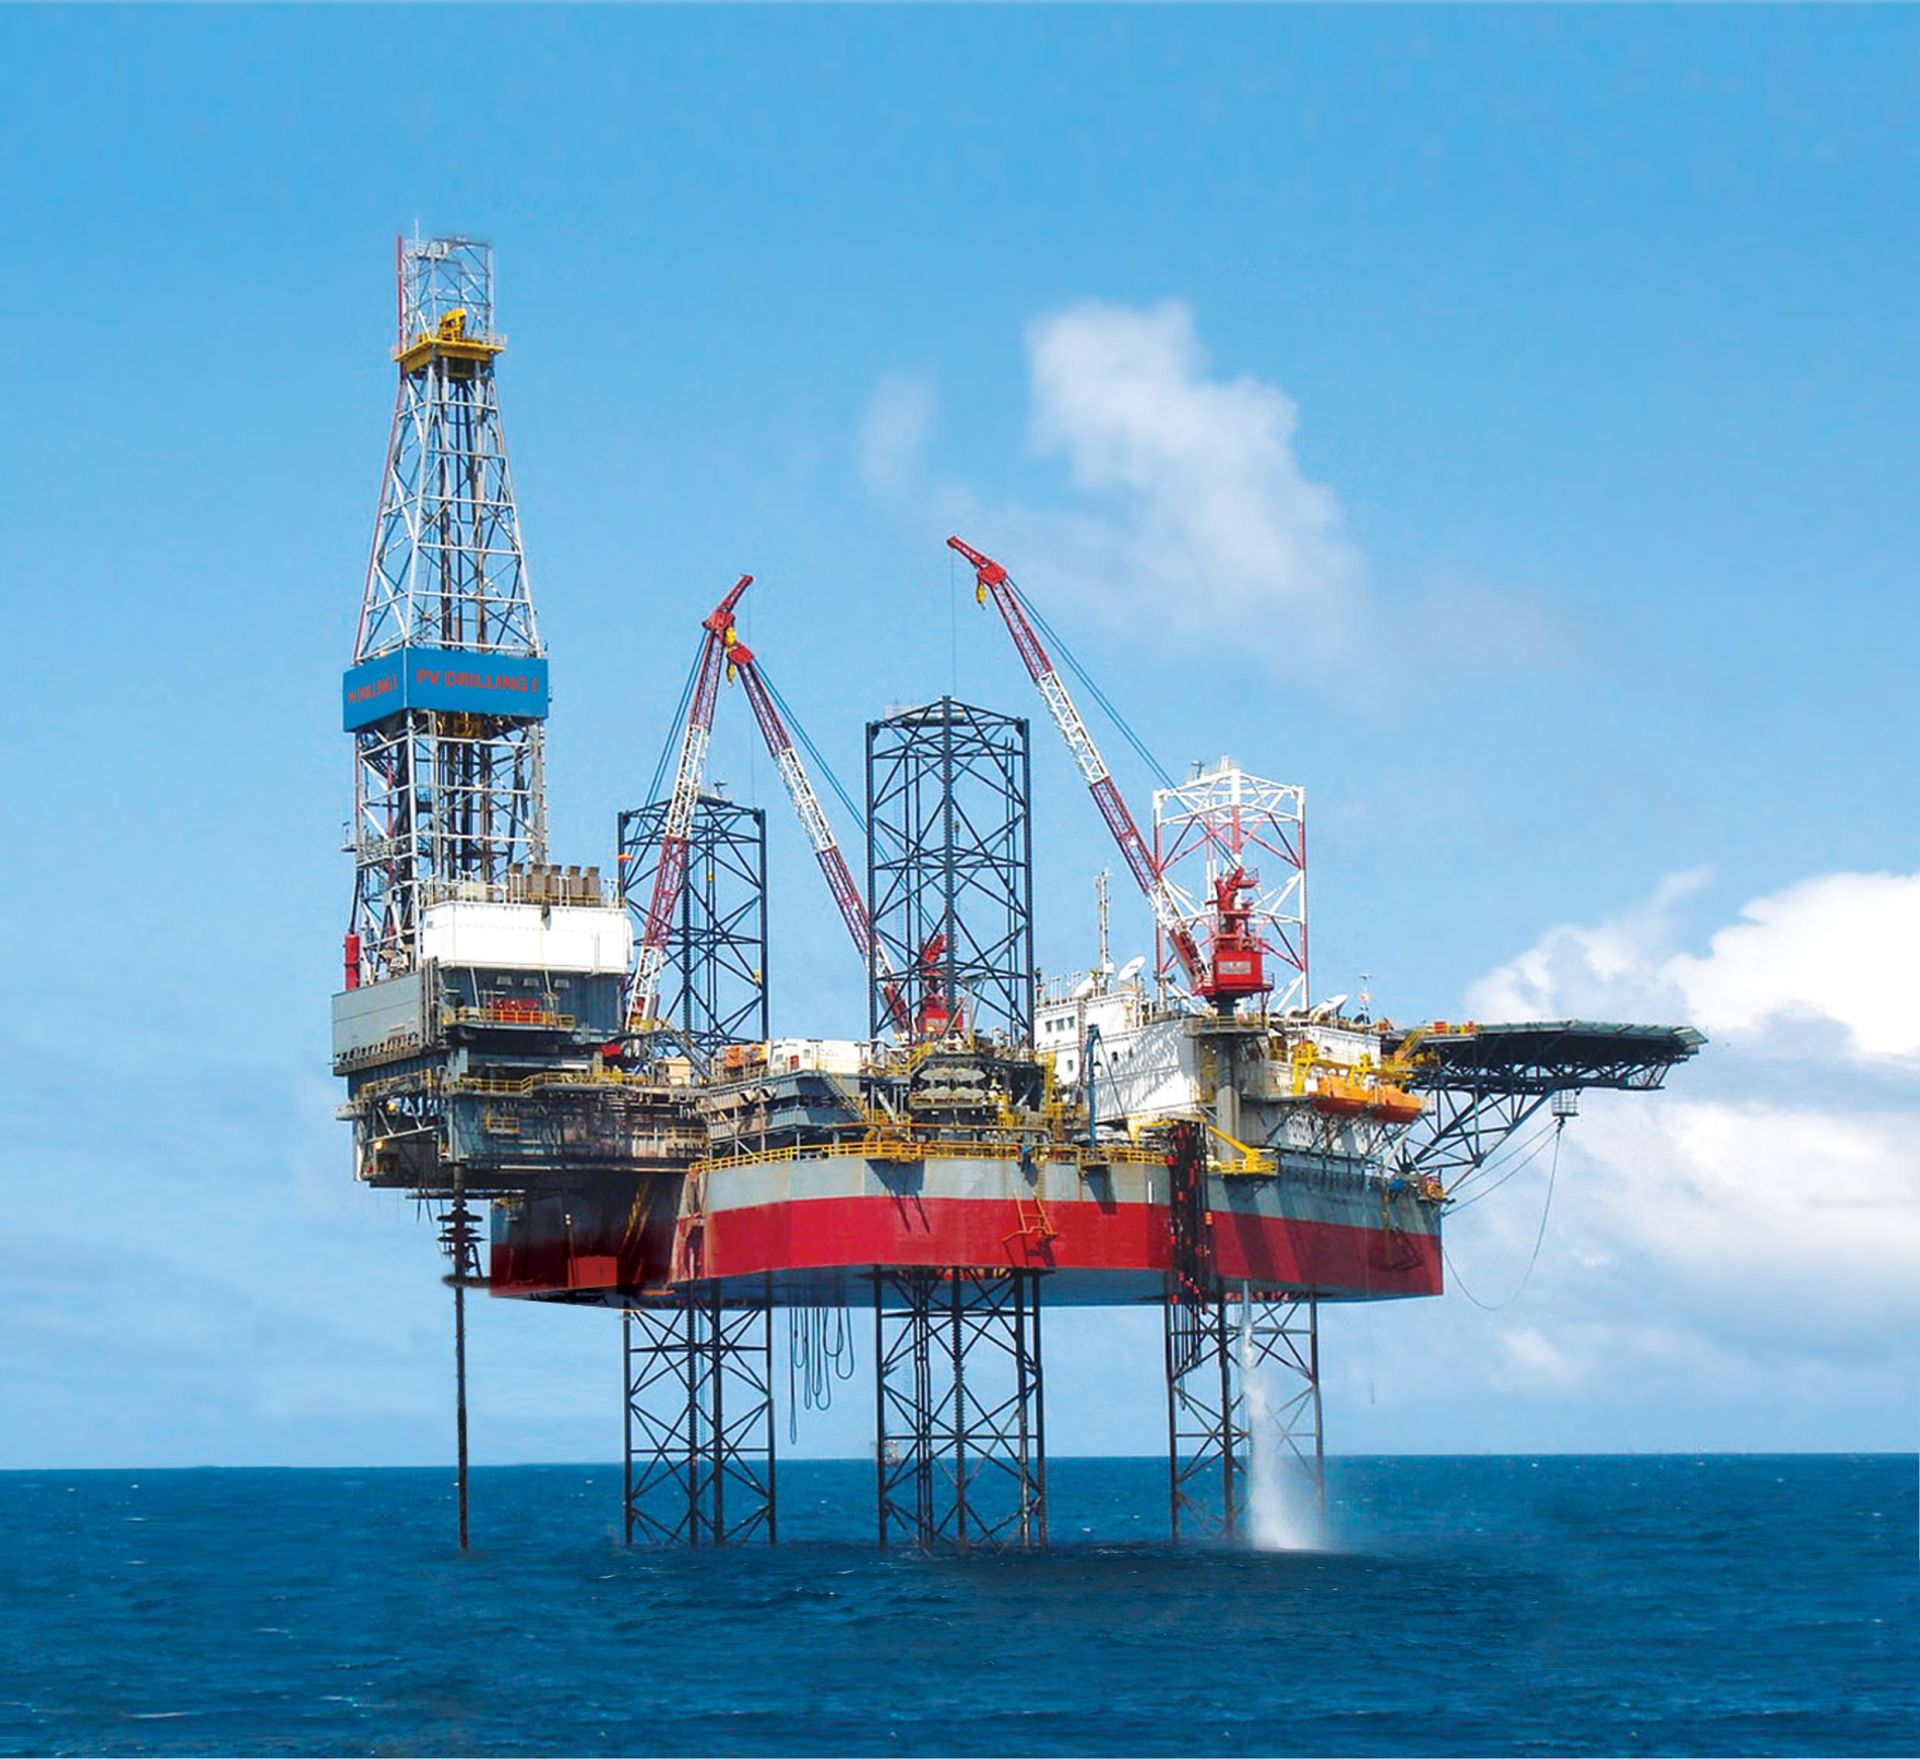
Cổ phiếu đáng chú ý ngày 15/9: PVD chờ điểm rơi phục hồi, PVT hưởng lợi từ giá thuê tàu
Thị trường cổ phiếu dầu khí và khu công nghiệp tiếp tục thu hút sự chú ý khi triển vọng lợi nhuận của từng doanh nghiệp đang được phân hóa.
Tài chính - Chứng khoán - 06:15 15/09/2026
Thị trường chứng khoán ngày 15/9: VN-Index giằng co, ưu tiên giữ tỷ trọng an toàn
VN-Index đang bước vào vùng kiểm định quan trọng sau hai phiên giảm liên tiếp. Dù lực cầu có dấu hiệu cải thiện khi chỉ số thu hẹp đà giảm tại vùng hỗ trợ, thanh khoản cao cho thấy áp lực cung vẫn hiện hữu. Các công ty chứng khoán vì vậy nghiêng về chiến lược hạn chế mua đuổi, chờ tín hiệu rõ hơn trước khi gia tăng tỷ trọng.
Tài chính - Chứng khoán - 06:12 15/09/2026
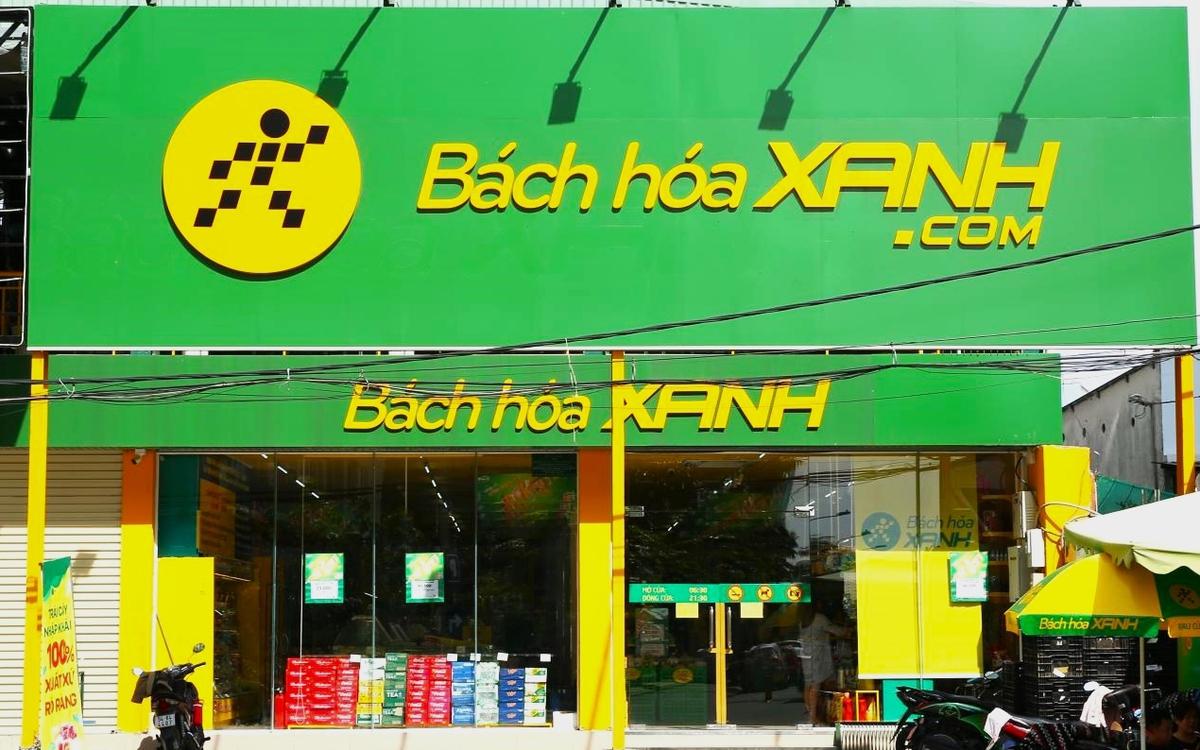
Bách Hóa Xanh lập kỷ lục doanh thu, mở hơn 1.000 cửa hàng
Bách Hóa Xanh ghi nhận khoảng 6.200 tỷ đồng doanh thu trong tháng 8, tăng 55% so với cùng kỳ và cao hơn 11% so với tháng trước. Chuỗi cũng đã mở thêm 1.053 cửa hàng chỉ sau 8 tháng, vượt mục tiêu cả năm của MWG.
Tài chính - Chứng khoán - 20:47 14/09/2026
Cổ phiếu đáng chú ý ngày 14/9: Dòng tiền hướng vào nhóm hưởng lợi từ tăng trưởng lợi nhuận
Thị trường chứng khoán bước vào tuần giao dịch mới với sự phân hóa rõ nét giữa các nhóm ngành. Trong đó, triển vọng tăng trưởng lợi nhuận, mặt bằng giá hàng hóa và khả năng mở rộng hoạt động kinh doanh đang trở thành những yếu tố được nhà đầu tư quan tâm. Một số cổ phiếu như DGW, GVR, TRC, PHR, GAS và DCM được đánh giá có dư địa tăng trưởng nhờ những động lực riêng trong giai đoạn 2026-2027.
Tài chính - Chứng khoán - 06:11 14/09/2026
Lịch chốt quyền cổ tức tuần 14-18/9: Cao nhất 12.000 đồng/cổ phiếu
Tuần 14-18/9, khoảng 20 doanh nghiệp thông báo chốt quyền cổ tức, trong đó gần 15 doanh nghiệp trả cổ tức bằng tiền mặt. Mức chi trả cao nhất lên tới 120%, tương đương 12.000 đồng/cổ phiếu.
Tài chính - Chứng khoán - 07:18 13/09/2026

HoSE cập nhật danh sách 72 mã chứng khoán không được giao dịch ký quỹ
HoSE vừa cập nhật danh sách chứng khoán không đủ điều kiện giao dịch ký quỹ, trong đó FUEPHVNS bị bổ sung do thời gian niêm yết chưa đủ 6 tháng, còn GDT được đưa ra khỏi danh sách.
Tài chính - Chứng khoán - 07:52 12/09/2026

253.000 tỷ đồng trái phiếu sắp đáo hạn, ngân hàng và bất động sản chịu áp lực
Thị trường trái phiếu doanh nghiệp đang đứng trước một giai đoạn quan trọng khi khoảng 253.000 tỷ đồng trái phiếu sẽ đáo hạn trong 12 tháng tới, cao hơn đáng kể mức 153.000 tỷ đồng của 12 tháng gần nhất. ACB dẫn đầu nhóm ngân hàng về giá trị trái phiếu đến hạn, trong khi Vingroup đứng đầu nhóm phi ngân hàng.
Tài chính - Chứng khoán - 14:55 11/09/2026
Thị trường chứng khoán ngày 9/9: Dòng tiền quyết định sức bền của nhịp hồi
VN-Index đã lấy lại sắc xanh sau phiên điều chỉnh mạnh, nhưng thanh khoản thấp cho thấy dòng tiền vẫn chưa thực sự trở lại. Khi chỉ số tiến gần vùng kháng cự 1.850-1.860 điểm, khả năng duy trì đà tăng sẽ phụ thuộc nhiều hơn vào sự cải thiện của lực cầu thay vì chỉ số điểm.
Tài chính - Chứng khoán - 06:38 09/09/2026
Cổ phiếu đáng chú ý ngày 9/9: PVT, NLG và ACB được kỳ vọng còn dư địa tăng giá
Trước phiên giao dịch ngày 9/9, PVT, NLG và ACB được các công ty chứng khoán đánh giá tích cực nhờ những động lực riêng về kết quả kinh doanh, định giá và tăng trưởng tín dụng. Trong đó, PVT nổi bật với giá cước vận tải thuận lợi, NLG ghi điểm ở vùng định giá thấp, còn ACB được kỳ vọng duy trì đà tăng trưởng tín dụng 15% trong năm 2026.
Tài chính - Chứng khoán - 06:36 09/09/2026

- Tin mới
-
Truyền thông quốc tế lý giải sức hút của Vinhomes với nhà đầu tư Ấn Độ: Vì sao Vinhomes thu hút nhà đầu tư Ấn Độ?
-
Những doanh nghiệp nộp ngân sách hàng trăm nghìn tỷ đồng được vinh danh
-
Lâm Đồng ra mắt 2 bản tin khoa học, công nghệ và chuyển đổi số
-
JAECOO J5 tăng 6 triệu đồng từ tháng 10, giá ưu đãi lên 505 triệu đồng
-
PNJ rút ngắn thời gian thanh toán khi mua lại vàng, trang sức từ khách hàng
-
Cập nhật giá vàng ngày 16/9: Vàng miếng đứng giá, thị trường chờ quyết định từ Fed
- Đọc nhiều
-
1
JAECOO J5 tăng 6 triệu đồng từ tháng 10, giá ưu đãi lên 505 triệu đồng
-
2
PNJ rút ngắn thời gian thanh toán khi mua lại vàng, trang sức từ khách hàng
-
3
Dự báo chứng khoán ngày 16/9: VN-Index hướng tới vùng 1.830-1.840 điểm, nhà đầu tư tránh mua đuổi
-
4
Top 20 doanh nghiệp nộp ngân sách hơn 600.000 tỷ đồng
-
5
Chứng khoán ngày 16/9: VN-Index hồi phục mạnh, nhà đầu tư vẫn cần thận trọng
-
6
Thời tiết ngày 16/9: Bắc Bộ tiếp tục mưa lớn, Trung Bộ và Nam Bộ có mưa dông