


Một số cổ phiếu đáng chú ý ngày 29/1: IDC, VHC, MSN
Công ty chứng khoán phân tích và đưa ra nhận định mua, bán đối với các cổ phiếu IDC, VHC, MSN.
IDICO (IDC): Khuyến nghị mua, giá mục tiêu 52.000 đồng/cp
Kết phiên 28/1, cổ phiếu IDC tăng hơn 1,5% lên 46.100 đồng/cp. Thanh khoản ghi nhận 4,7 triệu đơn vị giao dịch, giá trị tương ứng đạt 217 tỷ đồng.
Trong báo cáo công bố cùng ngày, Chứng khoán Vietcombank (VCBS) cho biết IDC có nhịp tăng mạnh 20% và đang bật tăng trở lại sau khi điều chỉnh phù hợp về trên MA10 ngày, tạo điểm mua pullback cho cổ phiếu. Ở khung đồ thị ngày, chỉ báo MACD cùng chỉ báo RSI đều hướng lên, thể hiện xu hướng tăng trong ngắn hạn.
Ở khung đồ thị giờ, chỉ báo MACD chuẩn bị cắt lên đường tín hiệu cùng vận động cổ phiếu thắt chặt, cho thấy xác suất cổ phiếu bật tăng mạnh trở lại. Chỉ báo dòng tiền CMF= 0.20 ở khung đồ thị ngày cho thấy lực cầu chủ động quay trở lại sau phiên lực cung chững lại từ phiên hôm trước.
VCBS khuyến nghị các nhà đầu tư cân nhắc giải ngân tại vùng tích lũy quanh khu vực 46.000–46.800 đồng/cp với giá mục tiêu quanh vùng 52.000 đồng/cp.

Về tình hình kinh doanh, trong quý IV/2025, IDICO ghi nhận doanh thu thuần trong kỳ đạt 2.160 tỷ đồng, tăng hơn 10% so với cùng kỳ năm trước. Sau khi khấu trừ chi phí và thuế, lợi nhuận sau thuế đạt 540 tỷ đồng, tăng gần 24%.
Lũy kế cả năm 2025, IDICO ghi nhận doanh thu thuần 8.588 tỷ đồng và lợi nhuận sau thuế 2.354 tỷ đồng, cùng giảm khoảng 3% so với năm 2024. Tính trung bình, mỗi ngày doanh nghiệp này thu về gần 6,5 tỷ đồng lợi nhuận.
Về triển vọng kinh doanh, năm 2026, VCBS đánh giá doanh thu mảng KCN sẽ được đóng góp chính bởi các dự án:
- KCN Hựu Thạnh (Long An): Hưởng lợi từ vị trí gần TP. HCM và Đồng bằng sông Cửu Long, KCN này phù hợp với các ngành hàng tiêu dùng, thực phẩm – đồ uống và dược phẩm. Đây là các ngành có nhu cầu ổn định và tiềm năng phát triển bền vững.
- KCN Cầu Nghìn (Thái Bình cũ): Với giá thuê hiện tại còn dư địa tăng giá đáng kể trong tương lai. Trong 9T/2025, tốc độ lấp đầy tại Cầu Nghìn diễn ra rất nhanh nhờ thu hút được các doanh nghiệp trong nhóm ngành thiết bị phụ tùng, luyện kim và sản xuất công nghiệp hỗ trợ.
- KCN Quế Võ 2 (Bắc Ninh): Vị trí chiến lược giúp tốc độ lấp đầy rất nhanh. Việc KBC triển khai KCN Quế Võ 2 mở rộng ngay bên cạnh vừa là tín hiệu tích cực về nhu cầu mạnh tại khu vực, vừa đặt ra thách thức về cạnh tranh nguồn cung trong trung hạn.
Trong khi đó, các khu nhà xưởng (RBF/RBW) hiện hữu của IDC duy trì tỷ lệ lấp đầy trên 80%. Tại KCN Hựu Thạnh 1, điều chỉnh quy hoạch cho phép tăng mật độ xây dựng giúp mở rộng thêm 18,7ha diện tích nhà xưởng. Trong bối cảnh nhu cầu nhà xưởng tăng nhanh, các dự án này được kỳ vọng sẽ ghi nhận hiệu quả khai thác tích cực.
Mảng phân phối điện trong KCN tiếp tục đóng vai trò điểm tựa trong bối cảnh mảng cho thuê đất biến động. Năm 2026, VCBS kỳ vọng doanh thu phân phối điện đạt khoảng 3.846 tỷ đồng (+7,6% YoY) nhờ: (1) Bổ sung khách hàng mới tại các KCN; (2) Điều chỉnh giá điện phân phối theo quyết định của Bộ Công Thương.
Vĩnh Hoàn (VHC): Khuyến nghị mua, giá mục tiêu 71.600 đồng/cp
Kết phiên 28/1, cổ phiếu VHC tăng gần 4,3% lên 61.000 đồng/cp. Thanh khoản ghi nhận gần 1,3 triệu đơn vị, giá trị tương ứng đạt 77,7 tỷ đồng.
Trong báo cáo vừa công bố, Chứng khoán Vietcap nâng khuyến nghị đối với VHC lên mua và điều chỉnh tăng 13% giá mục tiêu lên 71.600 đồng/cp. Mức giá mục tiêu cao hơn chủ yếu đến từ việc Vietcap cập nhật thời điểm định giá từ cuối năm 2025 sang cuối năm 2026, đồng thời phản ánh dự báo lãi gộp giai đoạn 2025–2029 tăng 17%. Giá mục tiêu của Vietcap tương ứng với P/E dự phóng năm 2025/2026 của VHC lần lượt là 10,6 lần và 9,3 lần, thấp hơn mức P/E trượt trung bình 5 năm là 11,9 lần, trong bối cảnh CAGR EPS dự phóng giai đoạn 2025–2030 đạt 13%.
Mặc dù sản lượng xuất khẩu năm 2025 chịu áp lực từ thuế quan của Mỹ và tình trạng thiếu hụt nguồn cung cá nguyên liệu, Vietcap kỳ vọng nhu cầu sẽ phục hồi mạnh trong năm 2026 khi tác động của hiện tượng đẩy mạnh xuất khẩu sớm dần chấm dứt, nguồn cung cá đạt kích thước tiêu chuẩn xuất khẩu được cải thiện, cùng với nhu cầu tại các thị trường trọng điểm của VHC duy trì ổn định.
Trong trung hạn, vị thế dẫn đầu của VHC tại thị trường Mỹ và châu Âu, lợi thế về giá so với cá rô phi Trung Quốc và Brazil, cũng như các rào cản đối với cá đánh bắt tự nhiên, được kỳ vọng sẽ là nền tảng hỗ trợ CAGR doanh thu cá phi lê đông lạnh đạt 16% trong giai đoạn 2025–2030.

Bên cạnh đó, Vietcap ghi nhận các tín hiệu tích cực từ ban lãnh đạo VHC, bao gồm: (1) con gái Chủ tịch HĐQT gia tăng tỷ lệ sở hữu cổ phần và (2) kế hoạch xin ý kiến cổ đông trong giai đoạn tháng 1–2/2026 về việc mua lại cổ phiếu. Những yếu tố này được kỳ vọng sẽ hỗ trợ tâm lý thị trường trong ngắn hạn và có thể mang lại tác động tích cực đến EPS thông qua việc giảm số lượng cổ phiếu lưu hành.
Vietcap kỳ vọng sản lượng xuất khẩu năm 2026 sẽ phục hồi 26,6% so với cùng kỳ, được hỗ trợ bởi nhu cầu ổn định tại các thị trường chủ lực của VHC. Điều này diễn ra ngay cả khi mức độ nhạy cảm về giá của người tiêu dùng gia tăng trong bối cảnh thắt chặt chi tiêu — được phản ánh qua chỉ số CPI thấp, lần lượt ở mức 2,7% và 2,3% YoY tại Mỹ và EU trong tháng 12/2025 — trong khi nhu cầu vẫn tập trung vào các sản phẩm thủy sản thay thế có mức giá phải chăng. Song song đó, nguồn cung cá thịt trắng thắt chặt đang thúc đẩy các nhà nhập khẩu chuyển sang các lựa chọn nuôi trồng như cá tra.
Vietcap kỳ vọng CAGR EPS đạt 13% trong giai đoạn 2025–2030, nhờ VHC thu hẹp các khoản đầu tư ngoài ngành. Công ty đã thoái vốn một số khoản chứng khoán kinh doanh trong quý III/2025 và недавно thông qua kế hoạch thoái vốn khỏi Mai Thiên Thanh - công ty liên kết trong lĩnh vực xử lý rác thải và phân bón hữu cơ nhằm tập trung vào mảng cá tra cốt lõi và các sản phẩm giá trị gia tăng.
Masan (MSN): Khuyến nghị mua, giá mục tiêu 98.800 đồng/cp
Kết phiên 28/1, cổ phiếu MSN tăng gần 3,7% lên 79.500 đồng/cp. Thanh khoản ghi nhận 8,8 triệu đơn vị, giá trị tương ứng đạt 692 tỷ đồng. Khối ngoại mua ròng đột biến 87,2 tỷ đồng, cao thứ ba toàn thị trường.
Cùng ngày, Masan vừa công bố kết quả kinh doanh quý IV/2025 với doanh thu 23.246 tỷ đồng, tăng 10,6% so với cùng kỳ. Lũy kế cả năm, doanh thu hợp nhất đạt 81.621 tỷ đồng, tăng 8,7%. Lãi ròng quý IV đạt 2.295 tỷ đồng, tăng 48,5% so với cùng kỳ; cả năm đạt 6.764 tỷ đồng – mức cao nhất trong lịch sử hoạt động của tập đoàn và vượt xa kế hoạch cơ sở.
Sau hai quý liên tiếp suy giảm, CTCP Hàng tiêu dùng Masan (MCH) đã ghi nhận sự phục hồi rõ nét trong quý IV/2025, khi doanh thu quay lại tăng trưởng dương 3,7%, đạt 9.275 tỷ đồng. Tính chung cả năm 2025, doanh thu thuần đạt 30.557 tỷ đồng, giảm nhẹ 1,1% so với năm trước, nhưng xu hướng phục hồi trong quý cuối năm cho thấy điểm rơi chiến lược đã bắt đầu phát huy hiệu quả.
Trong quý IV/2025, WinCommerce ghi nhận doanh thu 10.520 tỷ đồng, tăng 22,9% so với cùng kỳ. Cả năm, doanh thu đạt 38.979 tỷ đồng, tăng 18,3%. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 501 tỷ đồng, gấp gần 87 lần so với năm trước – một con số cho thấy sự đảo chiều rõ rệt của mảng bán lẻ.
Masan MEATLife (MML) tiếp tục là điểm sáng khi ghi nhận doanh thu cả năm tăng 20,7%, đạt 9.230 tỷ đồng và lợi nhuận sau thuế tăng gấp hơn 24 lần. Mảng thịt chế biến ngày càng đóng vai trò quan trọng khi các sản phẩm giá trị gia tăng chiếm tới 31% doanh thu ngành hàng.
Phúc Long Heritage duy trì đà tăng trưởng ổn định với doanh thu năm 2025 đạt 1.891 tỷ đồng, tăng 16,7%, lợi nhuận tăng hơn 57%. Việc tái định vị thương hiệu và mở rộng mạng lưới giúp Phúc Long tiếp tục củng cố vị thế trong mảng đồ uống – F&B.
Đáng chú ý, Masan High-Tech Materials (MSR) ghi nhận năm bản lề khi quay lại có lãi cả năm, hưởng lợi từ mặt bằng giá hàng hóa cao và hiệu quả vận hành cải thiện mạnh tại mỏ Núi Pháo. Biên EBITDA mở rộng lên gần 30%, biến mảng khoáng sản trở thành mảnh ghép tăng trưởng mới trong hệ sinh thái Masan.
Bước sang năm 2026, Masan đặt mục tiêu doanh thu hợp nhất đạt từ 93.500–98.000 tỷ đồng, tăng 15–20% so với năm 2025. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số dự kiến đạt 7.250–7.900 tỷ đồng, tăng 7–17%.
Trọng tâm chiến lược tiếp tục xoay quanh việc giảm đòn bẩy tài chính, số hóa toàn bộ chuỗi vận hành, mở rộng nền tảng hội viên và tối ưu cộng hưởng giữa các mảng tiêu dùng – bán lẻ – tài nguyên.
Với việc bán lẻ đã qua điểm hòa vốn, tiêu dùng đang phục hồi và khoáng sản quay lại có lãi, Masan không còn chỉ là câu chuyện “tái cấu trúc”, mà đang bước vào giai đoạn “hái quả” của một chu kỳ tăng trưởng dài hạn mới.
Minh Minh
- Cùng chuyên mục
Chứng khoán ngày 16/9: VN-Index hồi phục mạnh, nhà đầu tư vẫn cần thận trọng
VN-Index phục hồi mạnh sau khi kiểm định vùng hỗ trợ 1.770–1.780 điểm, với dòng tiền lan tỏa rộng hơn thay vì chỉ tập trung ở nhóm vốn hóa lớn. Tuy nhiên, các tín hiệu kỹ thuật chưa hoàn toàn đồng thuận, khiến nhiều công ty chứng khoán cho rằng nhà đầu tư nên ưu tiên gia tăng tỷ trọng có chọn lọc, hạn chế mua đuổi và tiếp tục quan sát khả năng chỉ số vượt vùng kháng cự 1.830–1.840 điểm.
Tài chính - Chứng khoán - 06:20 16/09/2026
Cổ phiếu đáng chú ý ngày 15/9: PVD chờ điểm rơi phục hồi, PVT hưởng lợi từ giá thuê tàu
Thị trường cổ phiếu dầu khí và khu công nghiệp tiếp tục thu hút sự chú ý khi triển vọng lợi nhuận của từng doanh nghiệp đang được phân hóa.
Tài chính - Chứng khoán - 06:15 15/09/2026
Thị trường chứng khoán ngày 15/9: VN-Index giằng co, ưu tiên giữ tỷ trọng an toàn
VN-Index đang bước vào vùng kiểm định quan trọng sau hai phiên giảm liên tiếp. Dù lực cầu có dấu hiệu cải thiện khi chỉ số thu hẹp đà giảm tại vùng hỗ trợ, thanh khoản cao cho thấy áp lực cung vẫn hiện hữu. Các công ty chứng khoán vì vậy nghiêng về chiến lược hạn chế mua đuổi, chờ tín hiệu rõ hơn trước khi gia tăng tỷ trọng.
Tài chính - Chứng khoán - 06:12 15/09/2026
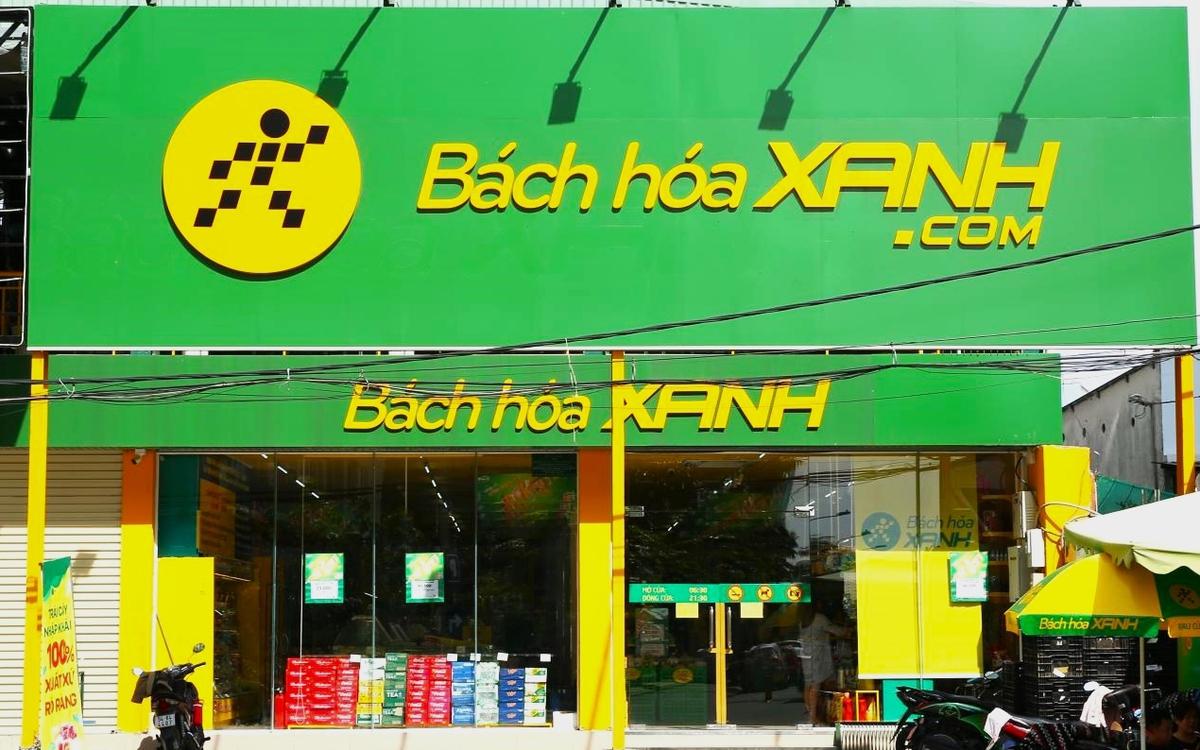
Bách Hóa Xanh lập kỷ lục doanh thu, mở hơn 1.000 cửa hàng
Bách Hóa Xanh ghi nhận khoảng 6.200 tỷ đồng doanh thu trong tháng 8, tăng 55% so với cùng kỳ và cao hơn 11% so với tháng trước. Chuỗi cũng đã mở thêm 1.053 cửa hàng chỉ sau 8 tháng, vượt mục tiêu cả năm của MWG.
Tài chính - Chứng khoán - 20:47 14/09/2026
Cổ phiếu đáng chú ý ngày 14/9: Dòng tiền hướng vào nhóm hưởng lợi từ tăng trưởng lợi nhuận
Thị trường chứng khoán bước vào tuần giao dịch mới với sự phân hóa rõ nét giữa các nhóm ngành. Trong đó, triển vọng tăng trưởng lợi nhuận, mặt bằng giá hàng hóa và khả năng mở rộng hoạt động kinh doanh đang trở thành những yếu tố được nhà đầu tư quan tâm. Một số cổ phiếu như DGW, GVR, TRC, PHR, GAS và DCM được đánh giá có dư địa tăng trưởng nhờ những động lực riêng trong giai đoạn 2026-2027.
Tài chính - Chứng khoán - 06:11 14/09/2026
Lịch chốt quyền cổ tức tuần 14-18/9: Cao nhất 12.000 đồng/cổ phiếu
Tuần 14-18/9, khoảng 20 doanh nghiệp thông báo chốt quyền cổ tức, trong đó gần 15 doanh nghiệp trả cổ tức bằng tiền mặt. Mức chi trả cao nhất lên tới 120%, tương đương 12.000 đồng/cổ phiếu.
Tài chính - Chứng khoán - 07:18 13/09/2026

HoSE cập nhật danh sách 72 mã chứng khoán không được giao dịch ký quỹ
HoSE vừa cập nhật danh sách chứng khoán không đủ điều kiện giao dịch ký quỹ, trong đó FUEPHVNS bị bổ sung do thời gian niêm yết chưa đủ 6 tháng, còn GDT được đưa ra khỏi danh sách.
Tài chính - Chứng khoán - 07:52 12/09/2026

253.000 tỷ đồng trái phiếu sắp đáo hạn, ngân hàng và bất động sản chịu áp lực
Thị trường trái phiếu doanh nghiệp đang đứng trước một giai đoạn quan trọng khi khoảng 253.000 tỷ đồng trái phiếu sẽ đáo hạn trong 12 tháng tới, cao hơn đáng kể mức 153.000 tỷ đồng của 12 tháng gần nhất. ACB dẫn đầu nhóm ngân hàng về giá trị trái phiếu đến hạn, trong khi Vingroup đứng đầu nhóm phi ngân hàng.
Tài chính - Chứng khoán - 14:55 11/09/2026
Thị trường chứng khoán ngày 9/9: Dòng tiền quyết định sức bền của nhịp hồi
VN-Index đã lấy lại sắc xanh sau phiên điều chỉnh mạnh, nhưng thanh khoản thấp cho thấy dòng tiền vẫn chưa thực sự trở lại. Khi chỉ số tiến gần vùng kháng cự 1.850-1.860 điểm, khả năng duy trì đà tăng sẽ phụ thuộc nhiều hơn vào sự cải thiện của lực cầu thay vì chỉ số điểm.
Tài chính - Chứng khoán - 06:38 09/09/2026
Cổ phiếu đáng chú ý ngày 9/9: PVT, NLG và ACB được kỳ vọng còn dư địa tăng giá
Trước phiên giao dịch ngày 9/9, PVT, NLG và ACB được các công ty chứng khoán đánh giá tích cực nhờ những động lực riêng về kết quả kinh doanh, định giá và tăng trưởng tín dụng. Trong đó, PVT nổi bật với giá cước vận tải thuận lợi, NLG ghi điểm ở vùng định giá thấp, còn ACB được kỳ vọng duy trì đà tăng trưởng tín dụng 15% trong năm 2026.
Tài chính - Chứng khoán - 06:36 09/09/2026

- Tin mới
-
Giá lúa gạo hôm nay 16/9: Giá lúa tươi tại Đồng bằng sông Cửu Long giảm nhẹ
-
Cà phê Việt Nam: Tăng lượng chưa đủ, phải tăng giá trị
-
Chứng khoán ngày 16/9: VN-Index hồi phục mạnh, nhà đầu tư vẫn cần thận trọng
-
Thời tiết ngày 16/9: Bắc Bộ tiếp tục mưa lớn, Trung Bộ và Nam Bộ có mưa dông
-
Tỷ giá USD hôm nay 16/9: Đồng USD tiếp tục tăng
-
Giá cao su hôm nay 16/9: Đồng loạt giảm trên các sàn giao dịch châu Á
- Đọc nhiều
-
1
Chứng khoán ngày 16/9: VN-Index hồi phục mạnh, nhà đầu tư vẫn cần thận trọng
-
2
Thời tiết ngày 16/9: Bắc Bộ tiếp tục mưa lớn, Trung Bộ và Nam Bộ có mưa dông
-
3
Việt Nam và Thái Lan còn nhiều dư địa để bổ trợ và cùng nhau phát triển
-
4
Hà Nội dẫn đầu cả nước về cập nhật giao dịch bất động sản trên hệ thống dữ liệu
-
5
Hà Nội tăng cường siết kiểm soát hàng giả, an toàn thực phẩm trong cao điểm cuối năm
-
6
Kết phiên chứng khoán 15/9: VN-Index tăng gần 23 điểm, khối ngoại gom mạnh cổ phiếu ngân hàng