


Một số cổ phiếu đáng chú ý ngày 7/8: SSI, DCM, BSR
Công ty chứng khoán phân tích và đưa ra nhận định mua, bán đối với các cổ phiếu SSI, DCM, BSR.
Chứng khoán SSI (SSI): Khuyến nghị theo dõi, giá mục tiêu 37.300 đồng/cp
Công ty Chứng khoán DSC đánh giá hoạt động cho vay tăng trưởng mạnh đã giúp Chứng khoán SSI duy trì kết quả kinh doanh tích cực trong quý II/2025. Doanh thu hoạt động đạt 2.993 tỷ đồng, tăng 30% so với cùng kỳ, lợi nhuận trước thuế đạt 1.198 tỷ đồng (+13% YoY), hoàn thành 53% kế hoạch năm.
Theo dự báo của DSC, SSI sẽ tiếp tục hưởng lợi từ 2 động lực chính: (1) Hoạt động cho vay tăng trưởng mạnh mẽ và (2) danh mục tự doanh được mở rộng, kỳ vọng mang lại lợi nhuận cao hơn. Năm 2025, lợi nhuận trước thuế dự kiến đạt 4.644 tỷ đồng (+19% YoY). DSC đặt giá mục tiêu cho cổ phiếu SSI ở mức 37.300 đồng/cp, vùng giá giải ngân hợp lý từ 32.500 – 33.500 đồng/cp, tương đương P/B 2,3 lần.
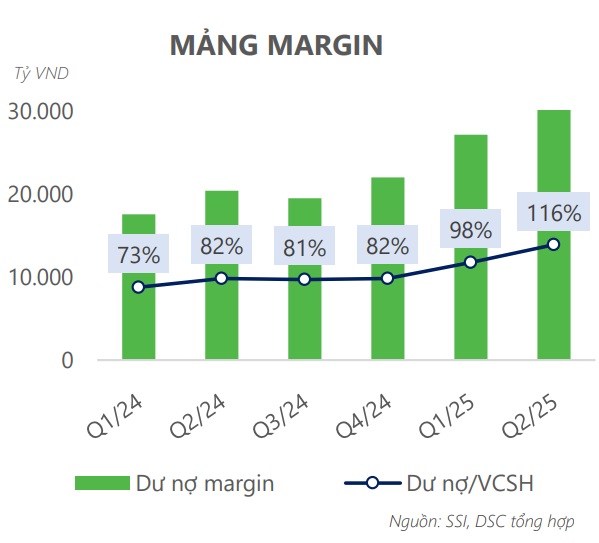
SSI cũng liên tục thực hiện các đợt tăng vốn để củng cố năng lực tài chính. Cuối năm 2024, công ty nâng vốn điều lệ lên 19.638 tỷ đồng và dự kiến đạt 20.779 tỷ đồng trong giai đoạn 2025-2026 thông qua phát hành ESOP và phát hành riêng lẻ. Động thái này nhằm chuẩn bị nguồn lực khi thị trường chứng khoán Việt Nam tiến gần hơn mục tiêu nâng hạng vào năm 2025, đặc biệt sau khi quy định tháo gỡ nút thắt về prefunding chính thức có hiệu lực.
Đạm Cà Mau (DCM): Khuyến nghị mua mạnh, giá mục tiêu 47.300 đồng/cp
Chứng khoán BIDV (BSC) nâng khuyến nghị từ nắm giữ lên mua mạnh với cổ phiếu DCM, điều chỉnh giá mục tiêu lên 47.300 đồng/cp. BSC dự báo doanh thu và lãi ròng năm 2025 lần lượt đạt 19.930 tỷ đồng (+48% YoY) và 2.845 tỷ đồng (+113% YoY), EPS khoảng 4.031 đồng/cp, tương ứng P/E dự phóng chỉ 8,9 lần.
So với dự báo trước, doanh thu và lợi nhuận được nâng lên lần lượt 33% và 58% nhờ sản lượng tiêu thụ Ure/NPK tăng đáng kể (+5% và +64%) cùng giá bán bình quân cao hơn (+11,9% và +7,3%). Kết quả kinh doanh quý II/2025 cũng vượt kỳ vọng với doanh thu đạt 6.037 tỷ đồng (+522% YoY) và lợi nhuận sau thuế đạt 805 tỷ đồng (+42% YoY).

Giá phân bón bình quân nửa cuối năm 2025 dự kiến cao hơn 18% so với năm trước, được hỗ trợ bởi nguồn cung Ure từ Trung Quốc bị thắt chặt và nhu cầu tăng mạnh tại Ấn Độ. Ngoài ra, quy định mới về hoàn thuế VAT áp dụng từ tháng 7/2025 cũng sẽ giúp Đạm Cà Mau cải thiện lợi nhuận.
Tuy nhiên, BSC cũng lưu ý một số rủi ro như sản lượng tiêu thụ và giá bán thực tế thấp hơn dự báo hoặc chi phí khí đầu vào biến động do tỷ giá và giá dầu tăng.
Lọc hóa dầu Bình Sơn (BSR): Khuyến nghị mua, giá mục tiêu 23.467 đồng/cp
Chứng khoán Vietcombank (VCBS) đưa ra khuyến nghị mua đối với cổ phiếu BSR với giá mục tiêu 23.467 đồng/cp. VCBS nâng dự báo giá mục tiêu thêm 12% nhờ điều chỉnh tăng crack spread của sản phẩm lọc dầu và giả định giá dầu cao hơn so với báo cáo trước đó.
Kết quả kinh doanh quý II/2025 của BSR ghi nhận doanh thu 36.772 tỷ đồng (+51% YoY) và lợi nhuận sau thuế 847 tỷ đồng (+10% YoY). Lũy kế 6 tháng, doanh thu đạt 68.667 tỷ đồng (+24% YoY), lợi nhuận sau thuế 1.246 tỷ đồng (-3% YoY), lần lượt hoàn thành 60% và 166% kế hoạch năm.

Sản lượng tiêu thụ trong quý II tăng 64% YoY, đạt gần 2 triệu tấn, nhờ nhà máy Dung Quất hoàn tất bảo dưỡng định kỳ. Crack spread sản phẩm DO tăng 22% YoY, giúp bù đắp phần giảm giá của xăng A95 và dầu Brent. Tuy nhiên, lợi nhuận tăng chậm hơn doanh thu do không còn khoản lãi tài chính lớn từ việc dừng hợp nhất công ty con BSR-BF trong năm trước.
Triển vọng dài hạn của BSR được hỗ trợ bởi nhu cầu tiêu thụ xăng dầu tăng cùng dự án nâng cấp, mở rộng Nhà máy lọc dầu Dung Quất. Ngoài ra, việc khởi động lại các nhà máy sản xuất Ethanol sẽ giúp doanh nghiệp hưởng lợi từ xu hướng chuyển đổi sang xăng sinh học bắt buộc trong tương lai.
Minh Minh(t/h)
- Cùng chuyên mục
Chứng khoán ngày 16/9: VN-Index hồi phục mạnh, nhà đầu tư vẫn cần thận trọng
VN-Index phục hồi mạnh sau khi kiểm định vùng hỗ trợ 1.770–1.780 điểm, với dòng tiền lan tỏa rộng hơn thay vì chỉ tập trung ở nhóm vốn hóa lớn. Tuy nhiên, các tín hiệu kỹ thuật chưa hoàn toàn đồng thuận, khiến nhiều công ty chứng khoán cho rằng nhà đầu tư nên ưu tiên gia tăng tỷ trọng có chọn lọc, hạn chế mua đuổi và tiếp tục quan sát khả năng chỉ số vượt vùng kháng cự 1.830–1.840 điểm.
Tài chính - Chứng khoán - 06:20 16/09/2026
Cổ phiếu đáng chú ý ngày 15/9: PVD chờ điểm rơi phục hồi, PVT hưởng lợi từ giá thuê tàu
Thị trường cổ phiếu dầu khí và khu công nghiệp tiếp tục thu hút sự chú ý khi triển vọng lợi nhuận của từng doanh nghiệp đang được phân hóa.
Tài chính - Chứng khoán - 06:15 15/09/2026
Thị trường chứng khoán ngày 15/9: VN-Index giằng co, ưu tiên giữ tỷ trọng an toàn
VN-Index đang bước vào vùng kiểm định quan trọng sau hai phiên giảm liên tiếp. Dù lực cầu có dấu hiệu cải thiện khi chỉ số thu hẹp đà giảm tại vùng hỗ trợ, thanh khoản cao cho thấy áp lực cung vẫn hiện hữu. Các công ty chứng khoán vì vậy nghiêng về chiến lược hạn chế mua đuổi, chờ tín hiệu rõ hơn trước khi gia tăng tỷ trọng.
Tài chính - Chứng khoán - 06:12 15/09/2026
Bách Hóa Xanh lập kỷ lục doanh thu, mở hơn 1.000 cửa hàng
Bách Hóa Xanh ghi nhận khoảng 6.200 tỷ đồng doanh thu trong tháng 8, tăng 55% so với cùng kỳ và cao hơn 11% so với tháng trước. Chuỗi cũng đã mở thêm 1.053 cửa hàng chỉ sau 8 tháng, vượt mục tiêu cả năm của MWG.
Tài chính - Chứng khoán - 20:47 14/09/2026
Cổ phiếu đáng chú ý ngày 14/9: Dòng tiền hướng vào nhóm hưởng lợi từ tăng trưởng lợi nhuận
Thị trường chứng khoán bước vào tuần giao dịch mới với sự phân hóa rõ nét giữa các nhóm ngành. Trong đó, triển vọng tăng trưởng lợi nhuận, mặt bằng giá hàng hóa và khả năng mở rộng hoạt động kinh doanh đang trở thành những yếu tố được nhà đầu tư quan tâm. Một số cổ phiếu như DGW, GVR, TRC, PHR, GAS và DCM được đánh giá có dư địa tăng trưởng nhờ những động lực riêng trong giai đoạn 2026-2027.
Tài chính - Chứng khoán - 06:11 14/09/2026
Lịch chốt quyền cổ tức tuần 14-18/9: Cao nhất 12.000 đồng/cổ phiếu
Tuần 14-18/9, khoảng 20 doanh nghiệp thông báo chốt quyền cổ tức, trong đó gần 15 doanh nghiệp trả cổ tức bằng tiền mặt. Mức chi trả cao nhất lên tới 120%, tương đương 12.000 đồng/cổ phiếu.
Tài chính - Chứng khoán - 07:18 13/09/2026

HoSE cập nhật danh sách 72 mã chứng khoán không được giao dịch ký quỹ
HoSE vừa cập nhật danh sách chứng khoán không đủ điều kiện giao dịch ký quỹ, trong đó FUEPHVNS bị bổ sung do thời gian niêm yết chưa đủ 6 tháng, còn GDT được đưa ra khỏi danh sách.
Tài chính - Chứng khoán - 07:52 12/09/2026

253.000 tỷ đồng trái phiếu sắp đáo hạn, ngân hàng và bất động sản chịu áp lực
Thị trường trái phiếu doanh nghiệp đang đứng trước một giai đoạn quan trọng khi khoảng 253.000 tỷ đồng trái phiếu sẽ đáo hạn trong 12 tháng tới, cao hơn đáng kể mức 153.000 tỷ đồng của 12 tháng gần nhất. ACB dẫn đầu nhóm ngân hàng về giá trị trái phiếu đến hạn, trong khi Vingroup đứng đầu nhóm phi ngân hàng.
Tài chính - Chứng khoán - 14:55 11/09/2026
Thị trường chứng khoán ngày 9/9: Dòng tiền quyết định sức bền của nhịp hồi
VN-Index đã lấy lại sắc xanh sau phiên điều chỉnh mạnh, nhưng thanh khoản thấp cho thấy dòng tiền vẫn chưa thực sự trở lại. Khi chỉ số tiến gần vùng kháng cự 1.850-1.860 điểm, khả năng duy trì đà tăng sẽ phụ thuộc nhiều hơn vào sự cải thiện của lực cầu thay vì chỉ số điểm.
Tài chính - Chứng khoán - 06:38 09/09/2026
Cổ phiếu đáng chú ý ngày 9/9: PVT, NLG và ACB được kỳ vọng còn dư địa tăng giá
Trước phiên giao dịch ngày 9/9, PVT, NLG và ACB được các công ty chứng khoán đánh giá tích cực nhờ những động lực riêng về kết quả kinh doanh, định giá và tăng trưởng tín dụng. Trong đó, PVT nổi bật với giá cước vận tải thuận lợi, NLG ghi điểm ở vùng định giá thấp, còn ACB được kỳ vọng duy trì đà tăng trưởng tín dụng 15% trong năm 2026.
Tài chính - Chứng khoán - 06:36 09/09/2026

- Tin mới
-
Viettel chính thức tắt sóng 2G, đưa người dùng vào kỷ nguyên mạng tốc độ cao
-
Xe bus 'Made in Vietnam' thương hiệu KIM LONG ra mắt thị trường Thái Lan
-
Lộ diện Hyundai Custin bản nâng cấp giữa chu kỳ với diện mạo lấy cảm hứng từ đàn anh Staria
-
Đưa đặc sản vùng cao ra thế giới: Có sản phẩm tốt chưa đủ
-
Mitsubishi Pajero thế hệ mới bỏ bánh dự phòng treo sau để tăng tính thực dụng
-
iPhone Duo mở màn chiến lược thiết bị gập của Apple với toan tính đa dạng hóa kích thước và giá bán
- Đọc nhiều
-
1
Viettel chính thức tắt sóng 2G, đưa người dùng vào kỷ nguyên mạng tốc độ cao
-
2
Xe bus 'Made in Vietnam' thương hiệu KIM LONG ra mắt thị trường Thái Lan
-
3
Lộ diện Hyundai Custin bản nâng cấp giữa chu kỳ với diện mạo lấy cảm hứng từ đàn anh Staria
-
4
Đưa đặc sản vùng cao ra thế giới: Có sản phẩm tốt chưa đủ
-
5
Mitsubishi Pajero thế hệ mới bỏ bánh dự phòng treo sau để tăng tính thực dụng
-
6
JAECOO J5 tăng 6 triệu đồng từ tháng 10, giá ưu đãi lên 505 triệu đồng