


Vay mua nhà: Đừng để khoản trả nợ vượt quá 50% thu nhập
Tín dụng bất động sản đang được kiểm soát theo hướng chọn lọc, ưu tiên dự án đủ pháp lý và người mua có nhu cầu ở thực. Trong khi đó, giá nhà neo cao khiến bài toán vay vốn ngày càng trở nên áp lực, buộc người mua phải tính kỹ khả năng trả nợ trước khi xuống tiền.
Dòng tiền bất động sản ngày càng chọn lọc
Theo báo cáo của Bộ Xây dựng, trong quý II/2026, tín dụng đối với lĩnh vực bất động sản tiếp tục được kiểm soát theo hướng thận trọng, có chọn lọc. Dòng vốn được ưu tiên cho những dự án có đầy đủ pháp lý, khả năng triển khai, hoàn thành và tạo nguồn cung thực cho thị trường.
Điều này khiến khả năng tiếp cận vốn của doanh nghiệp bất động sản có sự phân hóa rõ nét. Những chủ đầu tư có năng lực tài chính, phương án kinh doanh khả thi và dòng tiền ổn định vẫn có khả năng tiếp cận tín dụng thuận lợi. Ngược lại, các dự án còn vướng mắc pháp lý, thanh khoản thấp hoặc triển khai kéo dài tiếp tục gặp khó khăn trong việc huy động vốn.
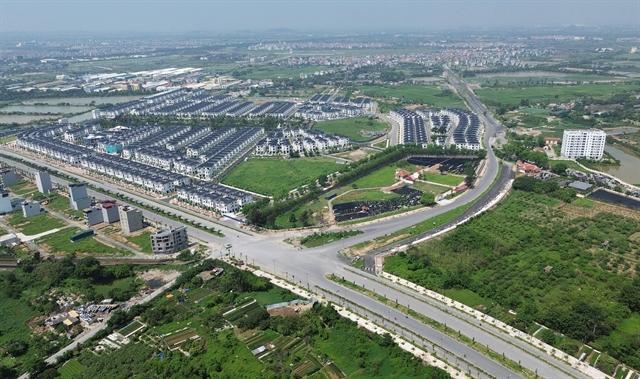
Theo bà Hoàng Thu Hằng, Phó Cục trưởng Cục Quản lý nhà và thị trường bất động sản, chi phí vốn tăng đang làm giảm khả năng hấp thụ tín dụng của người mua nhà, đồng thời gia tăng áp lực tài chính đối với các chủ đầu tư, đặc biệt là doanh nghiệp có tỷ lệ đòn bẩy cao hoặc dự án kéo dài.
Diễn biến này cho thấy thị trường bất động sản đang bước vào giai đoạn dòng vốn được phân bổ thận trọng hơn thay vì mở rộng tín dụng một cách đại trà.
Theo Viện Nghiên cứu đánh giá thị trường bất động sản Việt Nam, từ năm 2023 đến nay, chính sách tín dụng và xử lý thị trường bất động sản đã từng bước chuyển từ mục tiêu tháo gỡ thanh khoản sang định hướng dòng vốn có mục tiêu.
Ở giai đoạn đầu, các chính sách tập trung ngăn chặn vòng xoáy pháp lý, trái phiếu và tín dụng thông qua Nghị quyết 33/NQ-CP, Nghị định 08/2023/NĐ-CP cùng các chính sách cơ cấu lại thời hạn trả nợ.
Sau đó, dòng vốn được định hướng cụ thể hơn vào nhà ở xã hội, người trẻ mua nhà, các dự án có tính khả thi và những lĩnh vực được xác định là ưu tiên.
Theo Viện Nghiên cứu đánh giá thị trường bất động sản Việt Nam, hướng điều hành này phù hợp bởi khó khăn của thị trường bất động sản hiện nay không chỉ nằm ở thiếu vốn mà còn liên quan đến pháp lý dự án, chi phí đất, cơ cấu sản phẩm, khả năng hấp thụ và niềm tin của người mua.
Nếu dự án chưa hoàn thiện pháp lý, giá bán không phù hợp, sản phẩm không đáp ứng nhu cầu hoặc người mua không đủ khả năng trả nợ thì ngay cả khi có lãi suất ưu đãi, tín dụng cũng khó tạo ra sức cầu bền vững.
Tín dụng chỉ phát huy hiệu quả khi đi cùng một dự án có khả năng triển khai, thủ tục thông thoáng và người vay có khả năng trả nợ.
Đáng chú ý, dòng tiền trên thị trường đang có xu hướng rời khỏi những bất động sản mang tính đầu cơ để tập trung nhiều hơn vào nhu cầu ở thực và những dự án có khả năng hình thành sản phẩm.
Nhiều gói vay mua nhà vẫn được tung ra
Trong bối cảnh tín dụng được kiểm soát chọn lọc, các ngân hàng vẫn triển khai nhiều chương trình cho vay mua nhà nhằm hỗ trợ nhu cầu ở thực.
Vietcombank triển khai gói tín dụng quy mô 20.000 tỷ đồng dành cho khách hàng mua nhà tại các dự án bất động sản đã được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở. Khách hàng có thể được hưởng mức lãi suất thấp hơn tới 1%/năm so với lãi suất cho vay bất động sản thông thường dành cho khách hàng cá nhân.
Thời hạn vay tối đa lên tới 35 năm, trong khi hạn mức cho vay có thể đạt 100% giá trị căn nhà tùy điều kiện và hồ sơ tín dụng.
Ngân hàng cũng lưu ý việc lựa chọn dự án và căn nhà hoàn toàn thuộc quyền quyết định của khách hàng. Ngân hàng chỉ thực hiện thẩm định phục vụ mục đích cấp tín dụng và không đưa ra khuyến nghị đầu tư.
TPBank cũng triển khai chính sách ưu đãi đối với một số khoản vay mua bất động sản và vay tiêu dùng có tài sản bảo đảm, với mức giảm biên độ lãi suất tối đa 1,2 điểm phần trăm tùy từng sản phẩm và điều kiện áp dụng.
Trong khi đó, BIDV triển khai gói vay “Ngôi nhà đầu tiên” quy mô 30.000 tỷ đồng. Mức lãi suất được áp dụng là 9,5%/năm trong 12 tháng, 10%/năm trong 18 tháng hoặc 10,5%/năm trong 24 tháng. Thời hạn vay tối đa 30 năm.
Ở phân khúc nhà ở xã hội, Agribank triển khai gói tín dụng 30.000 tỷ đồng dành cho chủ đầu tư và người mua nhà tại các dự án nhà ở xã hội, nhà ở cho lực lượng vũ trang nhân dân, nhà lưu trú công nhân trong khu công nghiệp và dự án cải tạo, xây dựng lại chung cư cũ.
Trong giai đoạn từ ngày 1/7 đến hết ngày 31/12/2026, lãi suất ưu đãi đối với người mua nhà là 6,5%/năm và đối với chủ đầu tư là 7%/năm. Chương trình được triển khai cho đến khi đạt quy mô giải ngân 30.000 tỷ đồng nhưng tối đa không quá ngày 31/12/2030.
Những chương trình này cho thấy tín dụng bất động sản không bị siết đồng loạt mà đang được điều hướng theo mục tiêu. Dòng vốn vẫn được mở cho người có nhu cầu ở thực và các dự án có khả năng tạo nguồn cung, trong khi những dự án yếu về pháp lý, dòng tiền hoặc khả năng tiêu thụ sẽ khó tiếp cận vốn hơn.
Căn hộ 7,5 tỷ đồng, vay 5,3 tỷ đồng: Áp lực trả nợ rất lớn
Trong khi ngân hàng vẫn có các chương trình hỗ trợ người mua nhà, bài toán lớn nhất hiện nay lại nằm ở khoảng cách giữa giá bất động sản, thu nhập và chi phí vốn.
Theo Bộ Xây dựng, trong quý II/2026, giá căn hộ chung cư trên thị trường thứ cấp tại Hà Nội bình quân khoảng 123 triệu đồng/m², còn tại TP.HCM khoảng 108 triệu đồng/m².
Với căn hộ diện tích 70 m² tại TP.HCM, nếu tính theo mức giá bình quân này, giá trị căn hộ lên tới khoảng 7,56 tỷ đồng.
Giả sử người mua có 30% vốn tự có và vay 70%, khoản vay ngân hàng sẽ vào khoảng 5,29 tỷ đồng. Nếu tạm tính lãi suất 12%/năm, riêng tiền lãi trên dư nợ ban đầu đã khoảng 635 triệu đồng/năm, tương đương gần 53 triệu đồng/tháng, chưa tính tiền trả nợ gốc.
Mức nghĩa vụ tài chính này tạo ra áp lực rất lớn đối với người mua nhà, ngay cả với những hộ gia đình có thu nhập khá cao.
TS. Châu Đình Linh, Đại học Ngân hàng TP.HCM, cho rằng người mua nhà cần đặc biệt tỉnh táo, tránh tâm lý FOMO và không nên quyết định chỉ dựa trên kỳ vọng giá bất động sản tiếp tục tăng.
Theo chuyên gia, trước khi vay tiền mua nhà, người dân cần tính toán đồng thời giá căn nhà, thu nhập, số vốn tích lũy, lãi suất vay và khả năng duy trì dòng tiền trong dài hạn.
Đặc biệt, người mua không nên sử dụng quá nhiều vốn vay ngân hàng. Tỷ lệ tiền trả nợ gốc và lãi hàng tháng được khuyến nghị không nên vượt quá 50% tổng thu nhập của hộ gia đình. Ngay cả với người có khẩu vị rủi ro cao, tỷ lệ này cũng không nên vượt quá 55%.
Giới hạn này nhằm tạo một khoảng đệm tài chính để người vay vẫn có thể đáp ứng các khoản chi tiêu thiết yếu và ứng phó khi lãi suất tăng, thu nhập suy giảm hoặc phát sinh các khoản chi lớn.
Vay mua nhà phải tính cả kịch bản xấu
Trong bối cảnh giá bất động sản tăng nhanh, một bộ phận người mua có xu hướng sử dụng đòn bẩy tài chính lớn để sở hữu tài sản, kỳ vọng giá tiếp tục đi lên rồi bán ra trong thời gian ngắn.
Tuy nhiên, khi tín dụng được kiểm soát chọn lọc hơn, lãi suất không còn ở mức quá thấp và thanh khoản thị trường phân hóa, chiến lược sử dụng đòn bẩy lớn trở nên rủi ro hơn.
Theo các chuyên gia, trước khi ký hợp đồng vay, người mua cần tự kiểm tra khả năng tài chính trong những kịch bản bất lợi.
Nếu lãi suất tăng thêm 2-3 điểm phần trăm, khoản tiền phải trả hàng tháng sẽ tăng bao nhiêu? Nếu một thành viên trong gia đình mất việc trong 6 tháng, nguồn tiền nào sẽ được sử dụng để trả nợ? Nếu phát sinh khoản chi lớn cho y tế, giáo dục hoặc các nhu cầu cấp thiết khác, quỹ dự phòng còn đủ duy trì khoản vay trong bao lâu?
Đây là những câu hỏi cần được trả lời trước khi quyết định vay, thay vì chỉ tính toán dựa trên mức lãi suất ưu đãi trong thời gian đầu.
Với thị trường bất động sản, xu hướng dòng vốn được phân bổ có chọn lọc cũng đang tạo ra sự thay đổi về hành vi của cả doanh nghiệp và người mua.
Doanh nghiệp muốn tiếp cận vốn phải chứng minh được tính pháp lý, khả năng triển khai và đầu ra của dự án. Người mua cũng phải chứng minh khả năng trả nợ và cân đối khoản vay với thu nhập thực tế.
Trong bối cảnh đó, bất động sản phục vụ nhu cầu ở thực, dự án có pháp lý đầy đủ và mức giá phù hợp với khả năng chi trả được kỳ vọng tiếp tục nhận được sự ưu tiên của dòng vốn.
Ngược lại, những dự án pháp lý chưa hoàn thiện, giá bán quá cao hoặc các tài sản chủ yếu dựa vào kỳ vọng tăng giá sẽ ngày càng khó dựa vào tín dụng để tạo thanh khoản.
Dòng tiền vì thế không biến mất khỏi thị trường bất động sản, mà đang được sàng lọc mạnh hơn. Đây có thể là một trong những yếu tố thúc đẩy thị trường chuyển từ cuộc chơi dựa nhiều vào đòn bẩy sang giai đoạn coi trọng hơn giá trị sử dụng thực, pháp lý và khả năng tạo dòng tiền.
Với người mua nhà, bài toán quan trọng nhất lúc này không phải là vay được bao nhiêu, mà là vay bao nhiêu để vẫn có thể sống an toàn với khoản nợ đó trong nhiều năm tới.
Thảo Phương (t/h)
- Tin liên quan

- Cùng chuyên mục
Lãi suất liên ngân hàng lao dốc, NHNN hút ròng gần 40.000 tỷ đồng
Lãi suất VND trên thị trường liên ngân hàng tiếp tục giảm mạnh trong phiên 7/10, trong đó lãi suất qua đêm xuống chỉ còn 0,6%/năm, thấp hơn 2,2 điểm % so với cuối tuần trước. Trong khi đó, Ngân hàng Nhà nước tiếp tục hút mạnh thanh khoản, nâng tổng lượng tiền hút ròng qua thị trường mở trong 3 phiên đầu tháng 10 lên hơn 39.000 tỷ đồng.
Tài chính - 15:05 08/10/2026
Thanh tra chỉ ra loạt sai phạm tại SCSB Đồng Nai
Thanh tra Ngân hàng Nhà nước Khu vực 2 chỉ ra nhiều tồn tại, vi phạm tại Ngân hàng The Shanghai Commercial & Savings Bank, Ltd. - Chi nhánh Đồng Nai, trong đó có việc phân loại tài sản có đối với một khách hàng không đúng quy định.
Tài chính - 14:14 07/10/2026
12 ngân hàng phát hành 35.160 tỷ đồng trái phiếu trong tháng 9
Thị trường trái phiếu ngân hàng sôi động trở lại trong tháng 9/2026 khi 12 ngân hàng phát hành tổng cộng 35.160 tỷ đồng. HDBank và Techcombank chiếm phần lớn giá trị phát hành, trong khi một số ngân hàng chấp nhận mức lãi suất trên 9%/năm, cá biệt PVcomBank có lô trái phiếu kỳ hạn 10 năm với lãi suất 10,5%/năm.
Tài chính - 12:13 06/10/2026

Tín dụng gần 150% GDP, Việt Nam cần thêm “đường dẫn” vốn dài hạn
Dư nợ tín dụng ngân hàng tại Việt Nam đã xấp xỉ 150% GDP, trong khi trái phiếu doanh nghiệp mới tương đương khoảng 11% GDP. Khi nhu cầu vốn cho hạ tầng và tăng trưởng được dự báo tăng mạnh, các chuyên gia cho rằng Việt Nam cần phát triển mạnh hơn thị trường trái phiếu, cổ phiếu và các nguồn vốn dài hạn để giảm áp lực lên hệ thống ngân hàng.
Tài chính - 07:39 04/10/2026

Lịch chốt cổ tức tuần 5-9/10: Cao nhất 6.500 đồng/cp
Tuần giao dịch từ 5-9/10, hàng loạt doanh nghiệp trên sàn chứng khoán sẽ chốt quyền nhận cổ tức năm 2025. Đáng chú ý, Bột giặt NET trả cổ tức tiền mặt tỷ lệ 65%, tương đương 6.500 đồng/cổ phiếu, trong khi MWG chi khoảng 1.500 tỷ đồng và SHS dự kiến chi gần 450 tỷ đồng cho cổ đông.
Tài chính - 06:59 04/10/2026
Nợ xấu ngân hàng: Nhìn tỷ lệ NPL chưa đủ để đánh giá sức khỏe
Tỷ lệ nợ xấu là chỉ báo quan trọng về chất lượng tài sản, nhưng diễn biến nợ xấu hình thành, khả năng thu hồi, xử lý nợ và bộ đệm dự phòng mới giúp nhìn rõ hơn sức khỏe của từng ngân hàng.
Tài chính - 10:07 02/10/2026
PVcomBank huy động vốn với lãi suất trái phiếu lên 10,5%/năm
PVcomBank vừa phát hành lô trái phiếu kỳ hạn 10 năm với lãi suất 10,5%/năm, cao nhất trong nhóm trái phiếu ngân hàng được ghi nhận thời gian gần đây. Trong quý III/2026, ngân hàng này đã phát hành 7 lô trái phiếu với tổng giá trị 4.000 tỷ đồng, đều có lãi suất từ 9,6%/năm.
Tài chính - 09:29 02/10/2026

Ngân hàng được áp dụng trần LDR 95%
Thông tư 50/2026/TT-NHNN có hiệu lực từ ngày 1/12/2026, thay đổi cách tính tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) và bổ sung lộ trình áp dụng hai chỉ tiêu thanh khoản mới là LCR, NSFR. Đáng chú ý, trần LDR được quy định ở mức 95%, cao hơn mức 85% theo khuôn khổ hiện hành, nhưng việc áp dụng còn gắn với lộ trình chuyển đổi sang các chuẩn thanh khoản mới.
Tài chính - 15:36 01/10/2026
HDBank chốt cổ tức 30%, vốn điều lệ vượt 65.000 tỷ đồng
HDBank sẽ chia cổ tức năm 2025 bằng cổ phiếu tỷ lệ 25% và phát hành cổ phiếu thưởng tỷ lệ 5%, qua đó đưa vốn điều lệ dự kiến lên hơn 65.069 tỷ đồng. Ngân hàng đồng thời chuẩn bị phương án chào bán riêng lẻ 700 triệu cổ phiếu, hướng tới nâng vốn điều lệ lên hơn 72.000 tỷ đồng.
Tài chính - 08:52 01/10/2026
Tỷ giá USD hôm nay 1/10: Ổn định ở mức 25.627 đồng/USD
Tỷ giá hôm nay 1/10/2026 ghi nhận tỷ giá trung tâm tại Ngân hàng Nhà nước ổn định ở mức 25.627 đồng/USD. Giá bán USD tại các ngân hàng thương mại lớn hầu hết ổn định, mức cao nhất đạt được là 26.160 đồng/USD. Chỉ số USD index đạt 101,38 điểm.
Tài chính - 06:06 01/10/2026

- Tin mới
-
VN-Index mất 11 điểm, khối ngoại “xả” hơn 400 tỷ đồng
-
BYD, Geely thận trọng với trạm sạc khi vào Việt Nam
-
Honda UC3 giảm hơn 22 triệu đồng, giá thực tế từ 56,5 triệu
-
Lãi suất liên ngân hàng lao dốc, NHNN hút ròng gần 40.000 tỷ đồng
-
Thị trường bán lẻ vào mùa: Khuyến mãi chưa đủ, phải giữ được sức mua
-
Giá sầu riêng hôm nay 8/10: Thị trường tăng
- Đọc nhiều
-
1
VN-Index mất 11 điểm, khối ngoại “xả” hơn 400 tỷ đồng
-
2
BYD, Geely thận trọng với trạm sạc khi vào Việt Nam
-
3
Honda UC3 giảm hơn 22 triệu đồng, giá thực tế từ 56,5 triệu
-
4
Lãi suất liên ngân hàng lao dốc, NHNN hút ròng gần 40.000 tỷ đồng
-
5
Thị trường bán lẻ vào mùa: Khuyến mãi chưa đủ, phải giữ được sức mua
-
6
Giá sầu riêng hôm nay 8/10: Thị trường tăng