


Chuyên gia gợi ý cách quản lý tài chính trước tuổi 40 để chủ động cho tương lai
Trước tốc độ già hóa dân số ngày càng nhanh, Việt Nam đang đứng trước yêu cầu chuẩn bị sớm cho sức khỏe, tài chính, việc làm và chất lượng cuộc sống khi về già. Theo ông Nguyễn Quang Huy, CEO Khoa Tài chính – Ngân hàng, Trường Đại học Nguyễn Trãi (NTU), chuẩn bị tài chính không chỉ là câu chuyện tích lũy cho tuổi nghỉ hưu, mà cần được nhìn nhận như một phần của quá trình chuẩn bị cho một tuổi già chủ động, khỏe mạnh và có chất lượng.
Theo dự thảo Thông tư hướng dẫn thực hiện một số nội dung của Chương trình mục tiêu quốc gia về chăm sóc sức khỏe, dân số và phát triển giai đoạn 2026–2035 (giai đoạn I: 2026–2030), Bộ Y tế đề xuất xây dựng tài liệu hướng dẫn người dân về lối sống lành mạnh, rèn luyện sức khỏe, kỹ năng chăm sóc người cao tuổi tại nhà; đồng thời bổ sung nội dung chuẩn bị tài chính, lao động và việc làm phù hợp cho người từ 40 tuổi trở lên để chủ động cho cuộc sống khi về già.
Thoạt nhìn, đây có thể chỉ là một nội dung mới trong chương trình truyền thông sức khỏe cộng đồng. Nhưng ở góc độ hoạch định chính sách, theo tôi, đề xuất này mang ý nghĩa lớn hơn rất nhiều. Nó phản ánh sự chuyển dịch từ tư duy "chăm sóc khi đã già" sang "chuẩn bị để già khỏe, già chủ động và già có chất lượng". Đây cũng là xu hướng mà nhiều quốc gia có hệ thống an sinh phát triển đang theo đuổi khi đặt con người vào vị trí trung tâm của chiến lược phát triển.
Nói cách khác, tuổi già không còn được nhìn nhận như điểm kết thúc của quá trình lao động, mà là một giai đoạn của vòng đời cần được chuẩn bị từ rất sớm. Chuẩn bị ấy không chỉ là khám sức khỏe định kỳ hay duy trì lối sống lành mạnh, mà còn bao gồm năng lực quản lý tài chính, khả năng thích ứng với thị trường lao động và xây dựng nền tảng kinh tế đủ vững để mỗi người có thể sống độc lập, chủ động và tiếp tục đóng góp cho xã hội.
Cách tiếp cận này càng trở nên cấp thiết khi Việt Nam đang bước vào giai đoạn già hóa dân số với tốc độ thuộc nhóm nhanh nhất châu Á. Theo Báo cáo Dự báo dân số Việt Nam giai đoạn 2024-2074 do Cục Thống kê xây dựng với sự hỗ trợ của Quỹ Dân số Liên hợp quốc (UNFPA), Việt Nam đang trải qua quá trình chuyển đổi nhân khẩu học nhanh chưa từng có. Dự báo đến năm 2034, số người từ 65 tuổi trở lên sẽ vượt số trẻ em dưới 15 tuổi, nước ta bước vào thời kỳ dân số già. Hai năm sau, vào năm 2036, thời kỳ cơ cấu "dân số vàng" chính thức khép lại, sớm hơn khoảng ba năm so với dự báo trước đây.
Hiện tại, Việt Nam có khoảng 16,5 triệu người cao tuổi (từ 60 tuổi trở lên), chiếm tỷ lệ khoảng 16% dân số. Theo số liệu năm 2025 của Cục Dân số, tuổi thọ trung bình của người Việt Nam đã đạt mức đáng khích lệ là 74,7 tuổi và tiếp tục xu hướng tăng. Đây là một thành tựu rất đáng ghi nhận của hệ thống y tế và sự phát triển kinh tế - xã hội. Tuy nhiên, điều đáng quan tâm là tuổi thọ tăng nhanh hơn tuổi thọ khỏe mạnh. Điều đó đồng nghĩa với việc người dân sẽ có thêm nhiều năm sống sau nghỉ hưu, nhưng cũng phải đối mặt với nguy cơ gia tăng bệnh mạn tính, nhu cầu chăm sóc sức khỏe dài hạn và áp lực tài chính lớn hơn nếu không có sự chuẩn bị từ sớm.
Nhìn từ góc độ này, đề xuất của Bộ Y tế không chỉ hướng tới mục tiêu nâng cao nhận thức về chăm sóc sức khỏe, mà còn mở ra một tư duy phát triển mới: chuẩn bị tài chính cũng chính là một phần của chăm sóc sức khỏe dự phòng.
Thực tế cho thấy, sức khỏe và tài chính luôn có mối quan hệ tương hỗ. Một nền tảng tài chính ổn định giúp người dân chủ động khám sức khỏe định kỳ, tiếp cận các dịch vụ y tế chất lượng, duy trì chế độ dinh dưỡng hợp lý, luyện tập thể chất và điều trị kịp thời khi mắc bệnh. Ngược lại, khó khăn về tài chính thường khiến nhiều người trì hoãn khám chữa bệnh, cắt giảm chi phí chăm sóc sức khỏe hoặc bỏ lỡ "thời điểm vàng" trong điều trị, từ đó tạo nên vòng xoáy bất lợi giữa bệnh tật và nghèo hóa.
Ở góc độ kinh tế vĩ mô, đây cũng là mối quan hệ hai chiều. Khi người dân có nền tảng tài chính vững vàng, áp lực lên ngân sách nhà nước, hệ thống y tế và các quỹ an sinh sẽ giảm bớt. Ngược lại, nếu phần lớn người cao tuổi không có khả năng tự chủ về tài chính, chi phí chăm sóc sức khỏe sẽ ngày càng gia tăng, kéo theo nhiều thách thức đối với tăng trưởng kinh tế và ổn định xã hội.
Có thể nói, trong thế kỷ XXI, tài chính và sức khỏe không còn là hai lĩnh vực tách biệt. Chúng là hai loại "vốn" quyết định chất lượng tuổi già và năng lực chống chịu của mỗi cá nhân trước những biến động của cuộc sống. Vì vậy, việc trang bị kiến thức quản lý tài chính cá nhân thông qua các chương trình truyền thông cộng đồng không chỉ góp phần nâng cao năng lực tài chính của người dân, mà còn là một giải pháp y tế dự phòng, giúp phòng ngừa rủi ro, giảm gánh nặng bệnh tật và hướng tới mục tiêu phát triển con người toàn diện.
Đó cũng chính là "góc nhìn mới" mà đề xuất của Bộ Y tế đang mở ra. Nếu trước đây chúng ta coi giáo dục sức khỏe là nhiệm vụ của ngành y tế, còn giáo dục tài chính là câu chuyện của từng cá nhân, thì trong bối cảnh già hóa dân số, hai lĩnh vực này cần được kết nối thành một chiến lược thống nhất. Chuẩn bị tốt về tài chính chính là tạo điều kiện để mỗi người được chăm sóc sức khỏe tốt hơn; và một cộng đồng khỏe mạnh sẽ là nền tảng cho một nền kinh tế phát triển bền vững hơn.
Khoảng trống lớn nhất không phải là tiết kiệm, mà là năng lực hoạch định tài chính theo vòng đời
Một thực tế đáng chú ý là phần lớn người Việt Nam đều hiểu rằng cần tích lũy cho tuổi già. Tuy nhiên, điều còn thiếu không nằm ở nhận thức, mà ở kiến thức và kỹ năng xây dựng một kế hoạch tài chính dài hạn. Đây mới chính là khoảng trống lớn nhất trong quá trình chuẩn bị cho một xã hội già hóa.
Không ít người vẫn quan niệm rằng chỉ cần sở hữu một căn nhà hoặc có một khoản tiền tiết kiệm là đã đủ bảo đảm cho cuộc sống sau nghỉ hưu. Quan điểm này từng phù hợp trong bối cảnh tuổi thọ thấp và chi phí y tế chưa cao. Nhưng ngày nay, khi tuổi thọ bình quân của người Việt đã vượt 74 tuổi, mỗi người có thể phải chuẩn bị nguồn lực để bảo đảm cuộc sống trong 20–30 năm sau khi kết thúc tuổi lao động. Khoảng thời gian ấy không chỉ bao gồm chi phí sinh hoạt thường ngày, mà còn là chi phí chăm sóc sức khỏe, điều trị bệnh mạn tính, phục hồi chức năng, chăm sóc dài hạn và nhiều rủi ro phát sinh khó dự báo.
Trong khi đó, nhiều gia đình vẫn chưa thực sự quan tâm đến việc quản trị rủi ro tài chính. Quỹ dự phòng còn mỏng, tỷ lệ tham gia bảo hiểm xã hội tự nguyện và các công cụ tài chính dài hạn chưa cao; không ít người chưa chú trọng bảo vệ giá trị tài sản trước lạm phát hoặc xây dựng nguồn thu nhập bền vững khi không còn khả năng lao động. Điều này khiến nhiều người bước vào tuổi nghỉ hưu với tài sản nhưng thiếu dòng tiền, có nhà ở nhưng thiếu nguồn lực cho chăm sóc sức khỏe, hoặc phải phụ thuộc vào sự hỗ trợ của con cháu.
Đó cũng là lý do tôi cho rằng giáo dục tài chính cộng đồng cần được mở rộng từ tư duy "tiết kiệm" sang tư duy "hoạch định tài chính theo vòng đời". Chuẩn bị cho tuổi già không phải là dành dụm một khoản tiền rồi chờ đến khi nghỉ hưu mới sử dụng, mà là xây dựng một chiến lược tài chính xuyên suốt từ khi còn trẻ, bao gồm quản lý thu nhập, kiểm soát chi tiêu, tạo quỹ dự phòng, tham gia đầy đủ bảo hiểm y tế và bảo hiểm xã hội, tích lũy tài sản tạo dòng tiền, đồng thời không ngừng đầu tư cho chính năng lực tạo thu nhập của bản thân.
Trong chuỗi chuẩn bị đó, 40 tuổi có thể xem là giai đoạn cần tăng tốc, chứ không phải là thời điểm bắt đầu. Đây thường là thời kỳ nhiều người đã có nghề nghiệp ổn định, thu nhập đạt mức tương đối tốt và vẫn còn khoảng hai đến ba thập kỷ trước tuổi nghỉ hưu để tích lũy và đầu tư dài hạn. Nếu biết tận dụng khoảng thời gian này, người lao động có thể phát huy hiệu quả của tích lũy đều đặn, giảm áp lực tài chính về sau và chủ động hơn trước các biến cố của cuộc sống.
Tuy nhiên, điều quan trọng hơn cả không nằm ở mốc tuổi 40 mà ở việc hình thành thói quen quản lý tài chính ngay từ khi còn khả năng lao động. Ngay cả với những người chưa có nhiều tích lũy, vẫn hoàn toàn có thể bắt đầu bằng việc rà soát lại bức tranh tài chính cá nhân, xây dựng kế hoạch chi tiêu hợp lý, hình thành quỹ dự phòng và đầu tư vào năng lực tạo thu nhập thông qua học tập, cập nhật kỹ năng mới, chuyển đổi số hoặc mở rộng cơ hội nghề nghiệp. Trong tài chính cá nhân, yếu tố quyết định thường không phải là số tiền khởi đầu, mà là tính kỷ luật và sự kiên trì trong suốt quá trình tích lũy.
Nhìn ra thế giới, nhiều quốc gia đã chuyển từ tư duy "chuẩn bị cho người già" sang xây dựng một nền kinh tế thích ứng với già hóa dân số. Trung Quốc là một ví dụ đáng chú ý: Cuối năm 2025, Trung Quốc có khoảng 320 triệu người từ 60 tuổi trở lên, chiếm 23% dân số, tức cứ bốn người thì có một người cao tuổi, quốc gia này không chỉ xem già hóa dân số là áp lực đối với an sinh xã hội, mà còn coi đây là cơ hội để hình thành một động lực tăng trưởng mới thông qua Silver Economy – nền kinh tế phục vụ người cao tuổi.
Điểm đáng học hỏi của Trung Quốc không nằm ở quy mô thị trường hàng chục nghìn tỷ Nhân dân tệ, mà ở tư duy phát triển. Thay vì chỉ tăng chi cho trợ cấp, Trung Quốc khuyến khích đầu tư vào bệnh viện lão khoa, bảo hiểm chăm sóc dài hạn, thiết bị y tế thông minh, robot hỗ trợ, nhà ở thân thiện với người cao tuổi, du lịch nghỉ dưỡng, tài chính hưu trí, giáo dục suốt đời và các nền tảng công nghệ phục vụ chăm sóc tại nhà. Người cao tuổi được nhìn nhận không chỉ là đối tượng cần chăm sóc mà còn là một nhóm dân cư có nhu cầu tiêu dùng, khả năng tham gia thị trường và đóng góp cho tăng trưởng kinh tế.
Đó cũng chính là góc nhìn mà Việt Nam cần nghiên cứu trong giai đoạn tới. Già hóa dân số không chỉ làm gia tăng nhu cầu chăm sóc sức khỏe, mà còn mở ra một thị trường mới cho y tế, tài chính, bảo hiểm, công nghệ, giáo dục và dịch vụ chất lượng cao. Nếu chuẩn bị tốt từ hôm nay, quá trình già hóa dân số sẽ không chỉ tạo ra những thách thức về an sinh, mà còn trở thành động lực thúc đẩy đổi mới sáng tạo và hình thành những ngành kinh tế mới trong tương lai.
Từ chuẩn bị tài chính đến chuẩn bị tương lai: Góc nhìn mới về già hóa dân số ở Việt Nam
Nếu Trung Quốc mang đến bài học về việc biến Silver Economy thành một động lực tăng trưởng mới, thì Nhật Bản lại cho thấy một cách tiếp cận sâu sắc hơn: già hóa dân số không đồng nghĩa với già hóa năng lực của xã hội.
Là một trong những quốc gia có tuổi thọ cao nhất thế giới và tỷ lệ người cao tuổi thuộc nhóm cao nhất toàn cầu, Nhật Bản từng đối mặt với những áp lực rất lớn về hưu trí, y tế và thiếu hụt lao động. Tuy nhiên, thay vì chỉ mở rộng các khoản trợ cấp, Chính phủ Nhật Bản đã lựa chọn đầu tư vào năng lực tự chủ của người dân ngay từ khi còn khỏe mạnh.
Một trong những chính sách có ý nghĩa nền tảng là Bảo hiểm chăm sóc dài hạn (Long-term Care Insurance), được triển khai từ năm 2000. Mục tiêu của chính sách không chỉ là hỗ trợ người cao tuổi khi mất khả năng tự chăm sóc, mà còn hướng tới phòng ngừa suy giảm chức năng, kéo dài thời gian sống độc lập và giảm nhu cầu điều trị nội trú. Song song với đó là mạng lưới y tế dự phòng, khám sức khỏe định kỳ, quản lý bệnh mạn tính, chăm sóc tại cộng đồng và ứng dụng công nghệ trong theo dõi sức khỏe.
Điều đáng học hỏi hơn cả là triết lý phát triển. Nhật Bản không đặt mục tiêu chỉ để người dân sống lâu hơn, mà hướng tới sống khỏe hơn, sống độc lập hơn và tiếp tục cống hiến lâu hơn. Người cao tuổi được khuyến khích tiếp tục làm việc theo năng lực, tham gia đào tạo, cố vấn doanh nghiệp, truyền nghề, hoạt động tình nguyện và đóng góp cho cộng đồng. Chính vì vậy, nhiều người sau tuổi nghỉ hưu vẫn duy trì thu nhập, giữ được vai trò xã hội và cảm nhận rõ giá trị của bản thân.
Nhìn từ những kinh nghiệm đó, Việt Nam đang có một lợi thế rất quan trọng. Chúng ta chưa bước vào giai đoạn dân số già như Nhật Bản, nhưng lại đang ở thời điểm "vàng" để chuẩn bị. Đây chính là cơ hội để chuyển từ tư duy ứng phó sang tư duy kiến tạo, từ giải quyết hệ quả sang đầu tư cho tương lai.
Theo tôi, đề xuất của Bộ Y tế không chỉ nên được nhìn nhận như một nội dung mới trong chương trình truyền thông sức khỏe, mà cần được xem là điểm khởi đầu cho một chiến lược quốc gia về chuẩn bị tuổi già. Trọng tâm của chiến lược này không chỉ là chăm sóc người cao tuổi, mà là nâng cao năng lực tự chủ để mỗi người dân khi bước vào tuổi già đều có thể duy trì sức khỏe, ổn định tài chính, tiếp tục cống hiến và sống hạnh phúc.
Từ góc độ đó, Việt Nam có thể từng bước xây dựng mô hình phát triển dựa trên bốn trụ cột:
Thứ nhất, chủ động. Chuẩn bị cho tuổi già cần bắt đầu ngay từ khi còn trong độ tuổi lao động. Mỗi người nên xây dựng kế hoạch tài chính theo vòng đời, hình thành quỹ dự phòng, tham gia đầy đủ bảo hiểm y tế và bảo hiểm xã hội, đồng thời chủ động chăm sóc sức khỏe, khám định kỳ và duy trì lối sống lành mạnh. Chuẩn bị sớm luôn có chi phí thấp hơn rất nhiều so với xử lý rủi ro khi chúng đã xảy ra.
Đặc biệt, 40 tuổi không phải là thời điểm bắt đầu chuẩn bị tuổi già, mà là thời điểm cần tăng tốc. Đây thường là giai đoạn nhiều người có thu nhập ổn định nhất, vẫn còn khoảng hai đến ba thập kỷ trước tuổi nghỉ hưu và đủ thời gian để tận dụng hiệu quả của tích lũy đều đặn, đầu tư dài hạn cũng như điều chỉnh chiến lược tài chính. Tuy nhiên, điều quan trọng không nằm ở con số 40, mà ở thông điệp chính sách: càng chuẩn bị sớm, khả năng thích ứng trước những biến động của cuộc sống càng cao.
Thứ hai, chất lượng. Tuổi thọ chỉ thực sự có ý nghĩa khi đi cùng với sức khỏe và chất lượng sống. Vì vậy, hệ thống y tế cần tiếp tục chuyển mạnh sang y tế dự phòng, quản lý bệnh mạn tính, chăm sóc tại cộng đồng và ứng dụng chuyển đổi số trong quản lý sức khỏe người dân. Về tài chính, cần khuyến khích phát triển các công cụ tích lũy và đầu tư dài hạn, giúp người dân có nguồn lực ổn định trong giai đoạn sau nghỉ hưu, thay vì chỉ phụ thuộc vào tiết kiệm ngắn hạn.
Thứ ba, cống hiến. Đây là góc nhìn cần thay đổi mạnh mẽ trong xã hội. Người cao tuổi không chỉ là đối tượng cần được chăm sóc mà còn là nguồn vốn tri thức, kinh nghiệm và kỹ năng vô cùng quý giá. Khi được tạo điều kiện phù hợp, họ hoàn toàn có thể tiếp tục tham gia đào tạo, tư vấn, nghiên cứu, khởi nghiệp hoặc các hoạt động xã hội. Điều này không chỉ tạo thêm giá trị cho nền kinh tế mà còn giúp người cao tuổi duy trì sức khỏe tinh thần, sự tự tin và niềm vui trong cuộc sống.
Thứ tư, hạnh phúc. Mục tiêu cuối cùng của mọi chính sách không phải là tích lũy thật nhiều tài sản hay kéo dài tuổi thọ bằng mọi giá, mà là giúp mỗi người dân có thể sống an toàn, khỏe mạnh, độc lập, có thu nhập phù hợp và vẫn cảm thấy mình có ích đối với gia đình và xã hội. Một tuổi già hạnh phúc không được đo bằng số năm đã sống, mà bằng chất lượng của những năm tháng ấy.
Để hiện thực hóa bốn trụ cột này, theo tôi, Việt Nam cần từng bước đưa giáo dục tài chính trở thành một cấu phần của giáo dục sức khỏe cộng đồng; nghiên cứu phát triển các sản phẩm hưu trí, bảo hiểm chăm sóc dài hạn phù hợp với điều kiện trong nước; đồng thời khuyến khích hình thành hệ sinh thái Silver Economy với sự tham gia của ngành y tế, tài chính, bảo hiểm, công nghệ, giáo dục và doanh nghiệp. Đây không chỉ là giải pháp bảo đảm an sinh mà còn mở ra một thị trường mới, tạo động lực đổi mới sáng tạo và tăng trưởng trong dài hạn.
Lịch sử phát triển của mọi quốc gia đều phải đi qua giai đoạn già hóa dân số. Điều khác biệt không nằm ở việc dân số có già đi hay không, mà nằm ở cách mỗi quốc gia chuẩn bị cho sự thay đổi đó. Nếu được chuẩn bị đúng, già hóa dân số sẽ không chỉ tạo thêm áp lực cho hệ thống an sinh, mà còn mở ra một nền kinh tế mới, một thị trường mới và một nguồn lực tri thức mới.
Đối với Việt Nam, chuẩn bị tài chính cho tuổi già vì vậy không chỉ là bài học quản lý tài chính cá nhân, mà cần trở thành một chiến lược phát triển con người và phát triển quốc gia. Khi sức khỏe, tài chính và tri thức được đầu tư đồng thời, mỗi người dân sẽ có cơ hội bước vào tuổi già với tâm thế chủ động hơn, chất lượng hơn, tiếp tục cống hiến và hạnh phúc hơn. Đó cũng chính là thước đo của một quốc gia phát triển hiện đại: không chỉ giúp người dân sống thọ hơn, mà còn giúp họ sống khỏe hơn, sống có giá trị hơn và không ai bị bỏ lại phía sau trong hành trình già hóa của chính mình.
Nguyễn Quang Huy CEO Khoa Tài chính – Ngân hàng, Trường Đại học Nguyễn Trãi (NTU)
- Tin liên quan



- Cùng chuyên mục
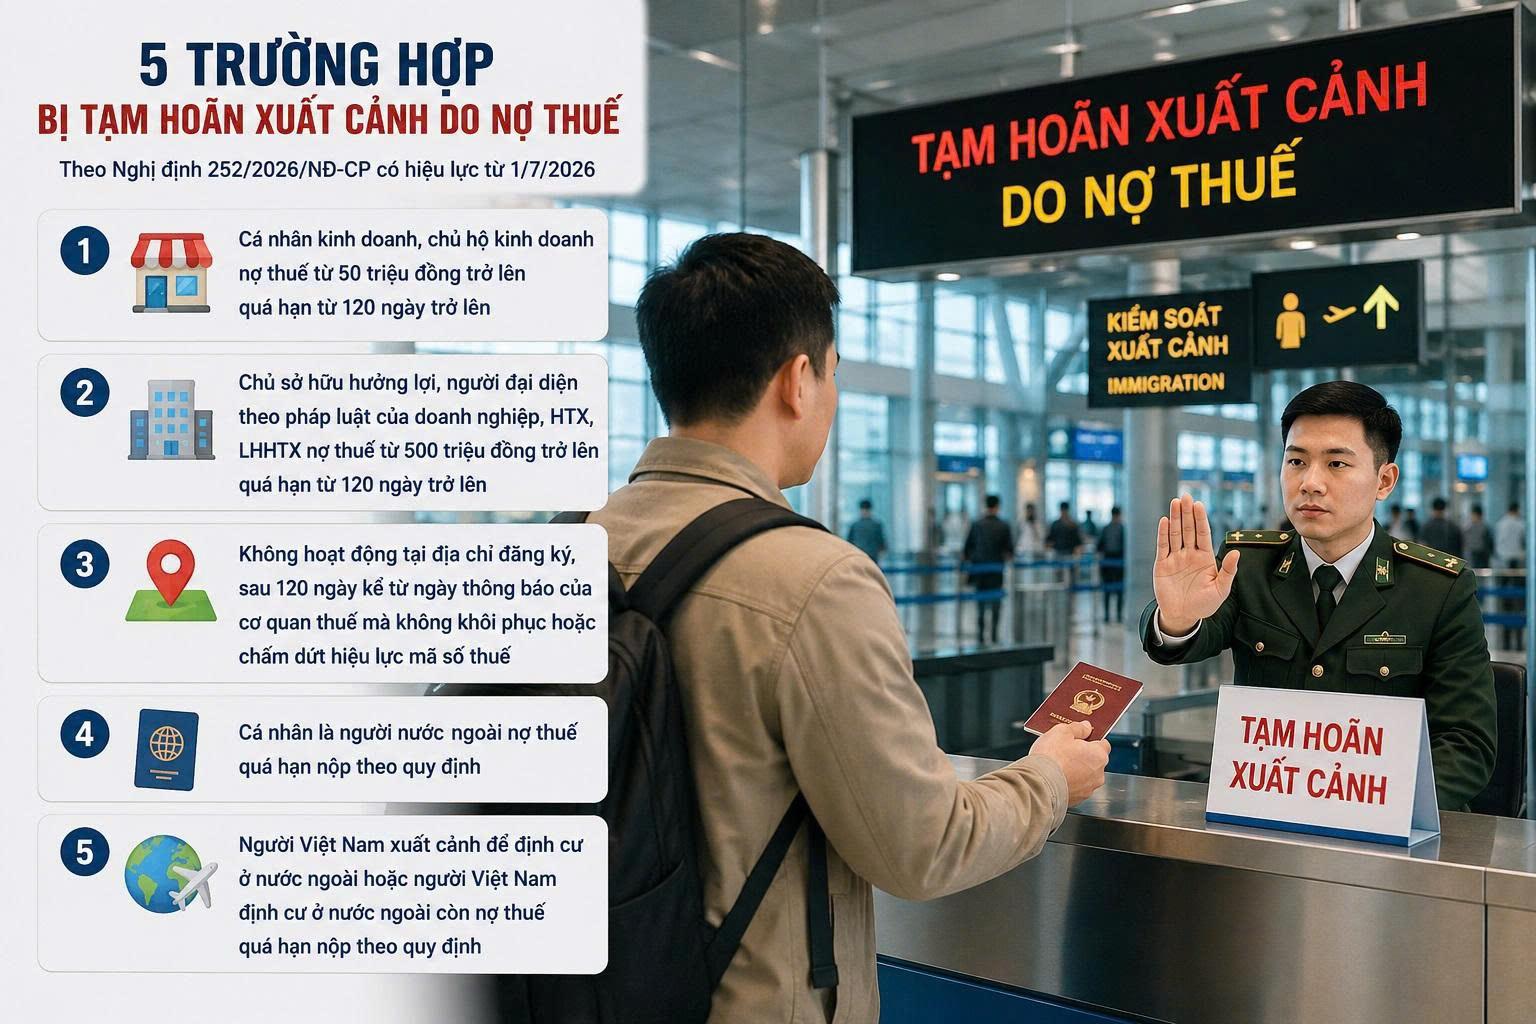
Nợ thuế bao nhiêu có thể bị tạm hoãn xuất cảnh? Cách tra cứu mới nhất
Người nộp thuế có thể bị tạm hoãn xuất cảnh nếu thuộc các trường hợp và đáp ứng điều kiện theo quy định về quản lý thuế, trong đó có trường hợp nợ thuế quá hạn hoặc không hoạt động tại địa chỉ đăng ký. Cục Thuế khuyến nghị người dân, doanh nghiệp thường xuyên tra cứu nghĩa vụ thuế, kiểm tra thông báo điện tử và chủ động xử lý hồ sơ để tránh ảnh hưởng kế hoạch đi nước ngoài.
Chính sách - 17:30 15/10/2026
Bộ Xây dựng điều chỉnh loạt chính sách, bổ sung quy định về công trình xanh
Bộ Xây dựng điều chỉnh chương trình xây dựng văn bản quy phạm pháp luật trong 3 tháng cuối năm 2026, đồng thời bổ sung nhiệm vụ xây dựng Thông tư hướng dẫn đánh giá, công nhận công trình xanh. Một số quy định về định mức xây dựng, vật liệu xây dựng và quản lý hoạt động nạo vét cũng được đưa vào chương trình sửa đổi, hoàn thiện.
Chính sách - 14:23 14/10/2026
Từ năm 2027, rà soát trụ sở cơ quan Nhà nước theo chu kỳ 5 năm
Nghị định 369/2026/NĐ-CP quy định việc rà soát tiêu chuẩn, định mức sử dụng trụ sở làm việc và cơ sở hoạt động sự nghiệp theo chu kỳ 5 năm, với kỳ rà soát đầu tiên thực hiện trong quý I/2027. Quy định mới cũng làm rõ cách xử lý diện tích vượt định mức, cập nhật tiêu chuẩn diện tích làm việc theo chức danh và bổ sung các loại diện tích chuyên dùng.
Chính sách - 10:48 10/10/2026
Đề xuất thêm 3 trường hợp Nhà nước thu hồi đất
Dự thảo Luật Đất đai (sửa đổi) đề xuất bổ sung 3 trường hợp Nhà nước thu hồi đất để phát triển kinh tế - xã hội, đồng thời luật hóa một số cơ chế đã được Quốc hội cho phép áp dụng trong quá trình tháo gỡ vướng mắc khi thi hành Luật Đất đai 2024.
Chính sách - 15:01 05/10/2026
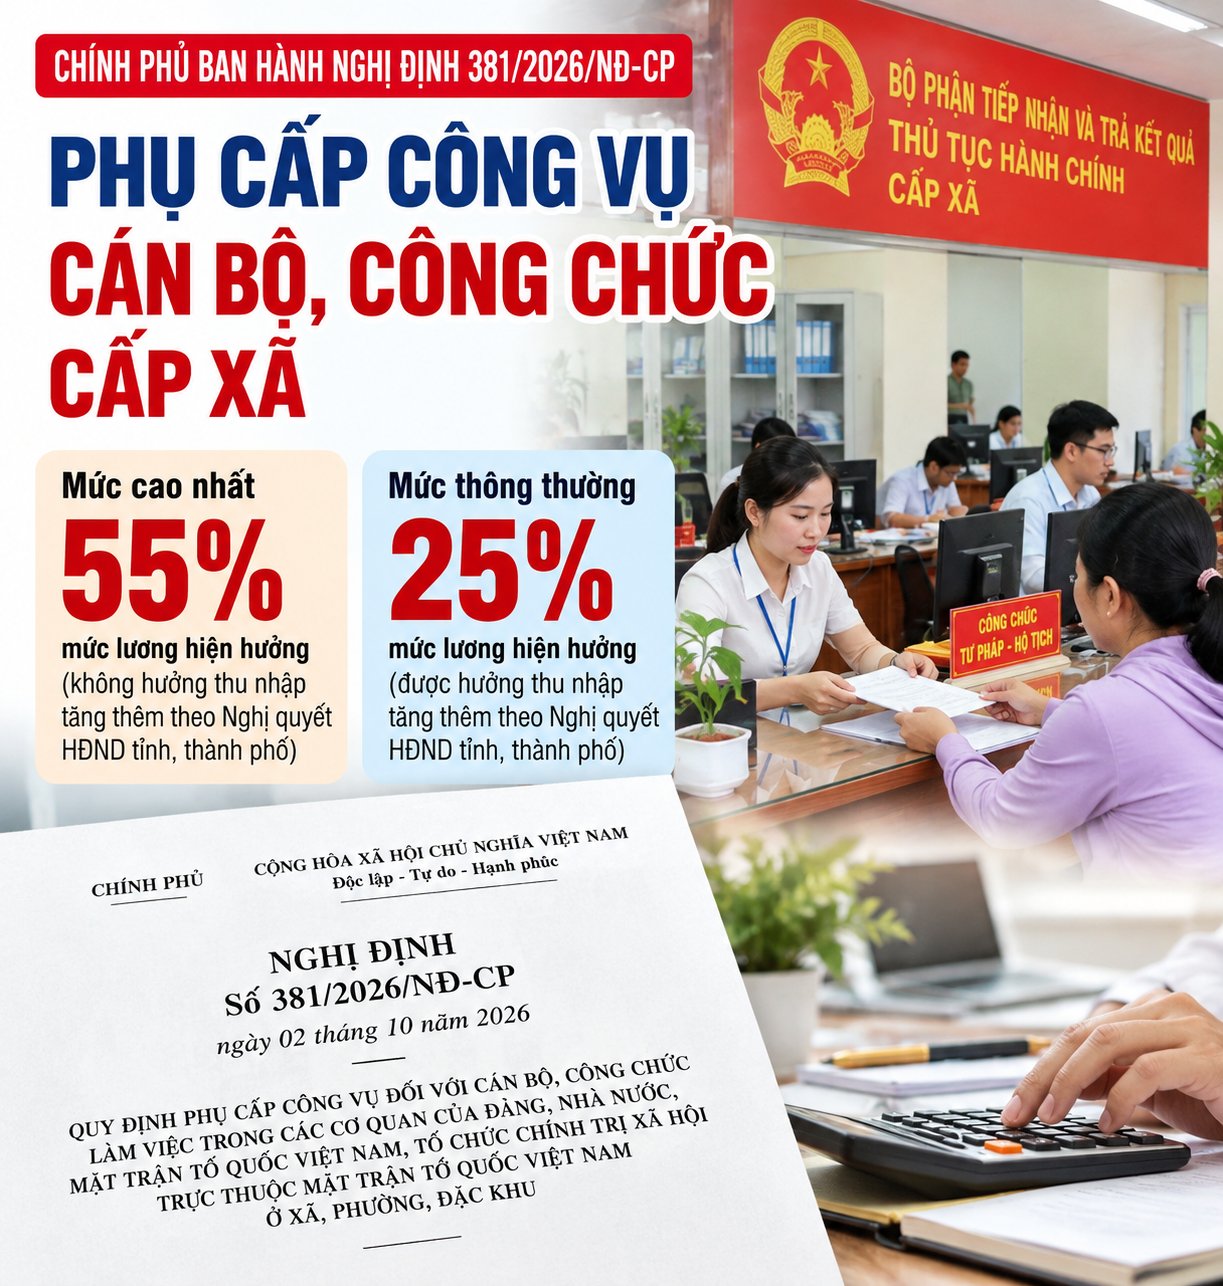
Phụ cấp công vụ cán bộ cấp xã: Cao nhất 55%
Chính phủ vừa ban hành Nghị định số 381/2026/NĐ-CP, quy định chế độ phụ cấp công vụ đối với cán bộ, công chức làm việc tại các cơ quan của Đảng, Nhà nước, Mặt trận Tổ quốc Việt Nam và các tổ chức chính trị - xã hội trực thuộc Mặt trận Tổ quốc Việt Nam ở cấp xã. Mức phụ cấp cao nhất lên tới 55% và được áp dụng từ ngày 1/7/2026.
Chính sách - 09:36 05/10/2026

4 việc lớn để giữ hạng thị trường chứng khoán Việt Nam
Sau khi được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp, Bộ Tài chính xác định 4 nhóm nhiệm vụ trọng tâm nhằm duy trì thứ hạng, thu hút dòng vốn quốc tế và tiếp tục nâng chất lượng thị trường chứng khoán Việt Nam.
Chính sách - 07:14 04/10/2026
Bộ Nội vụ công bố 62 thủ tục hành chính tại Bộ phận Một cửa
Bộ Nội vụ vừa công bố danh mục 62 thủ tục hành chính thuộc 8 lĩnh vực được tiếp nhận và trả kết quả tại Bộ phận Một cửa của Bộ. Danh mục mới cập nhật nhiều thủ tục liên quan đến tổ chức hội, quỹ, công chức - viên chức, lao động ngoài nước, việc làm, người có công và lưu trữ.
Chính sách - 07:53 30/09/2026
Cục Điện ảnh yêu cầu siết quản lý phim ngắn trên không gian mạng
Cục Điện ảnh yêu cầu các doanh nghiệp, nền tảng và tổ chức cung cấp phim trên không gian mạng khẩn trương rà soát hoạt động phổ biến phim, đặc biệt với các sản phẩm được giới thiệu dưới tên gọi “phim ngắn”, nhằm bảo đảm tuân thủ quy định về phân loại, hiển thị cảnh báo và bảo vệ trẻ em.
Chính sách - 15:49 25/09/2026
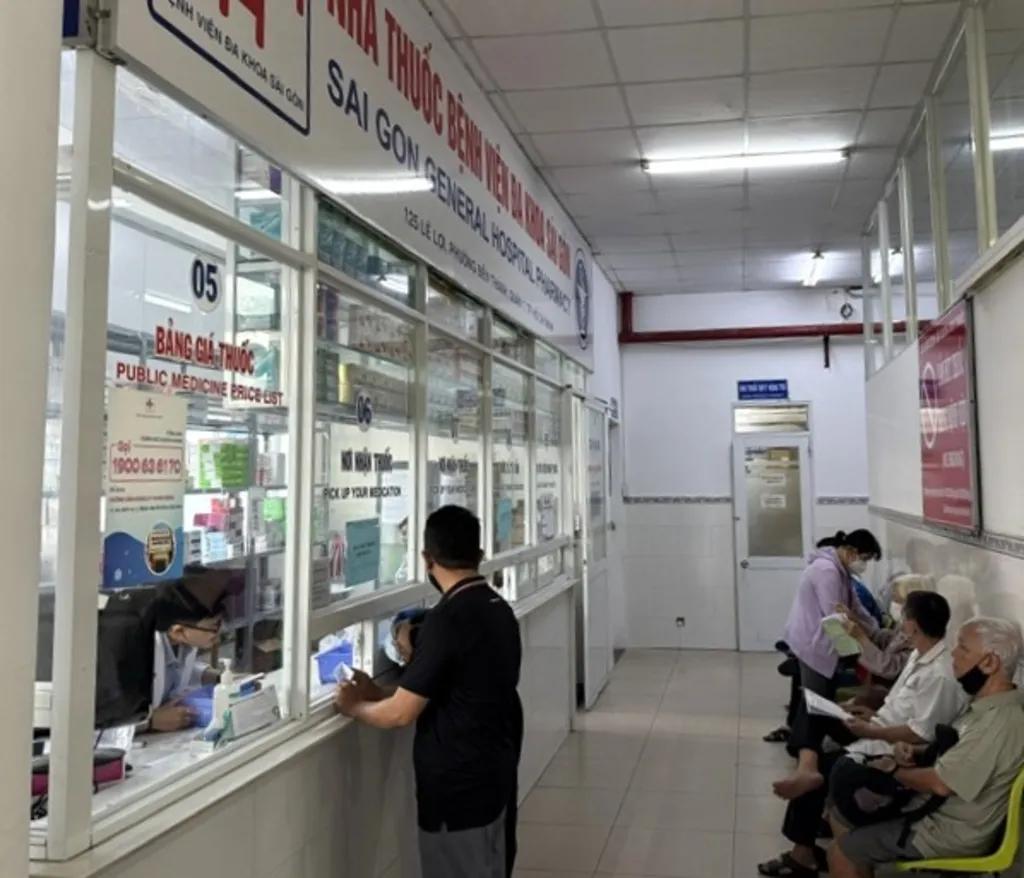
Đề xuất thêm bản đơn thuốc gây nghiện giao người bệnh, chặn nguy cơ lĩnh thuốc lần hai
Bộ Y tế đang đề xuất sửa đổi quy định về đơn thuốc “N” và “H” theo hướng tăng từ 3 lên 4 bản, trong đó có một bản giao trực tiếp cho người bệnh hoặc người đại diện để theo dõi điều trị tại nhà. Tuy nhiên, bản này sẽ được ghi rõ không có giá trị mua, lĩnh thuốc nhằm hạn chế nguy cơ lợi dụng để nhận thuốc lần thứ hai.
Chính sách - 15:08 22/09/2026
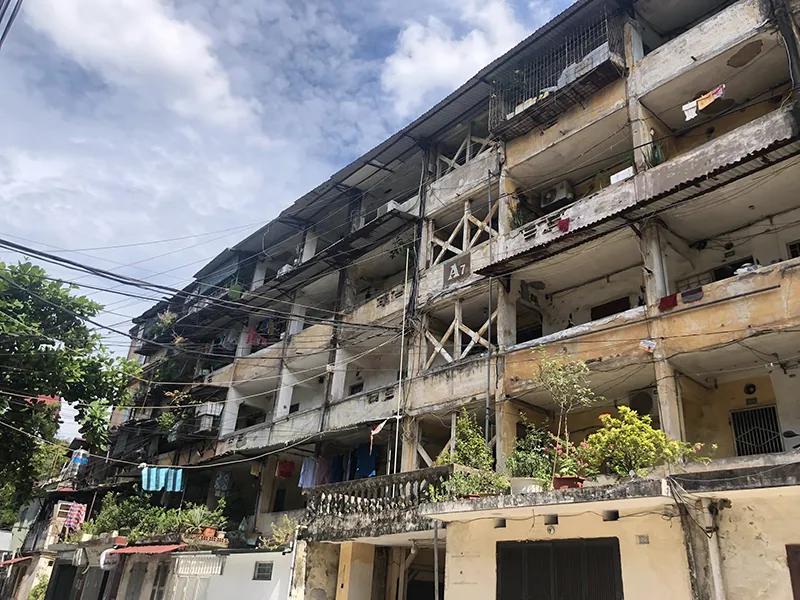
Chung cư sẽ có niên hạn theo thời gian sử dụng công trình?
Chính phủ yêu cầu Bộ Xây dựng quy định rõ thời hạn sử dụng nhà chung cư theo niên hạn xây dựng công trình, đồng thời làm rõ quyền và nghĩa vụ của chủ sở hữu khi chung cư hết thời hạn sử dụng. Định hướng này được kỳ vọng sẽ tạo cơ sở pháp lý rõ hơn cho việc cải tạo, xây dựng lại chung cư và có thể tác động đáng kể đến thị trường bất động sản.
Chính sách - 07:43 22/09/2026
- Tin mới
-
Đánh giá nguy cơ an toàn thực phẩm dựa trên bằng chứng và dữ liệu
-
Dự báo chứng khoán ngày 16/10: HSG phát tín hiệu tích cực, bất động sản chờ ‘điểm rơi’ lãi suất
-
THỊ TRƯỜNG HÀNG HÓA quý III/2026: Thanh khoản bứt phá, dòng tiền trở lại
-
Nộp thuế sử dụng đất phi nông nghiệp năm 2026: Người dân cần lưu ý gì?
-
Hà Nội còn 270 dự án bất động sản chậm triển khai
-
Toyota Glanza 2026 ra mắt, giá từ 191 triệu đồng
- Đọc nhiều
-
1
Đánh giá nguy cơ an toàn thực phẩm dựa trên bằng chứng và dữ liệu
-
2
Dự báo chứng khoán ngày 16/10: HSG phát tín hiệu tích cực, bất động sản chờ ‘điểm rơi’ lãi suất
-
3
THỊ TRƯỜNG HÀNG HÓA quý III/2026: Thanh khoản bứt phá, dòng tiền trở lại
-
4
Nộp thuế sử dụng đất phi nông nghiệp năm 2026: Người dân cần lưu ý gì?
-
5
Hà Nội còn 270 dự án bất động sản chậm triển khai
-
6
Toyota Glanza 2026 ra mắt, giá từ 191 triệu đồng