

Một số cổ phiếu đáng chú ý ngày 2/3: HAH, PVS, DCM
Công ty chứng khoán phân tích và đưa ra nhận định mua, bán đối với các cổ phiếu HAH, PVS, DCM.
Xếp dỡ Hải An (HAH): Khuyến nghị khả quan, giá mục tiêu 68.700 đồng/cp
Kết phiên 27/2, cổ phiếu HAH tăng 2,3% lên 62.800 đồng/cp. Thanh khoản đạt 3,6 triệu đơn vị, tương ứng giá trị giao dịch 221,4 tỷ đồng.
Trong báo cáo vừa công bố, Chứng khoán An Bình (ABS) thực hiện định giá HAH theo phương pháp so sánh P/E. Giá mục tiêu 12 tháng được xác định ở mức 68.700 đồng/cp, tương ứng mức tăng kỳ vọng 9,4% so với thị giá hiện tại.
Về triển vọng kinh doanh, ABS đánh giá năm 2026 của HAH tiếp tục duy trì tương đối tích cực. Hoạt động khai thác tàu dự kiến vẫn khả quan nhưng tốc độ tăng trưởng có thể chậm lại so với năm trước. Các tàu khai thác định hạn của HAH sau khi hết hợp đồng trong năm 2026 được kỳ vọng sẽ tái ký ở mức giá cao, qua đó hỗ trợ tăng trưởng doanh thu từ mảng cho thuê định hạn.
Theo thông tin từ ĐHĐCĐ bất thường năm 2025, hai tàu 1.700 TEU của công ty đang cho thuê dự kiến được hoàn trả lần lượt trong tháng 2 và tháng 4. ABS cho rằng hai tàu của HAH có khả năng được tái ký với mức giá thuận lợi, đóng góp tích cực vào doanh thu khai thác định hạn giai đoạn 2026.
Đối với mảng tự khai thác, doanh thu được dự báo tăng trưởng tích cực nhờ một số động lực chính. Trong năm 2026, đội tàu tự khai thác sẽ có thêm sự đóng góp của Haian Iris với công suất 1.100 TEU, khai thác tuyến Hải Phòng - Lianyungang (Trung Quốc), qua đó mở rộng quy mô hoạt động.
HAH cũng tiếp tục mở rộng các tuyến vận tải Nội Á. Đến nay, công ty đã khai thác 6 tuyến kết nối trực tiếp Việt Nam với Hong Kong, Trung Quốc, Singapore, Malaysia, Ấn Độ và Campuchia, qua đó nâng cao độ nhận diện và năng lực cạnh tranh trong khu vực.
Giá cước vận tải nội địa được kỳ vọng duy trì ở mức cao nhờ lợi thế cạnh tranh về đội tàu trẻ, ứng dụng công nghệ mới và chuỗi cung ứng khép kín (vận tải biển - logistics - khai thác cảng). Giá cước nội địa của HAH hiện thuộc nhóm cao nhất thị trường và dự kiến tăng trưởng bình quân 7-8%/năm. Công ty đang duy trì thị phần vận tải container nội địa quanh mức 27-28%.
Theo các Nghị quyết HĐQT tháng 4 và tháng 7/2025, HAH dự kiến đầu tư đóng mới 3 tàu container 2.300 TEU với tổng mức đầu tư tối đa khoảng 138 triệu USD. Quy mô này cao hơn mức bình quân 1.700 TEU của đội tàu hiện hữu, phù hợp với chiến lược mở rộng tuyến sang Địa Trung Hải - châu Âu và/hoặc Bờ Tây Hoa Kỳ. Tháng 3/2026, công ty dự kiến lấy ý kiến cổ đông bằng văn bản để phê duyệt kế hoạch.
HAH cũng tận dụng hệ sinh thái logistics để mở rộng dư địa phát triển trung - dài hạn. Hiện VSC và các công ty con sở hữu 23,99% HAH, đồng thời có người liên quan trong HĐQT. Trong bối cảnh Cảng Hải An có giới hạn tiếp nhận 5-6 chuyến/tuần, việc điều phối linh hoạt sang hệ thống cảng của VSC như Nam Hải Đình Vũ giúp tối ưu công suất và nâng cao vòng quay tàu.
Công ty đã thành lập Hải An Green Shipping Lines cùng Viconship. Năm 2025, HAH tăng vốn góp lên 540 tỷ đồng, trong khi Green Shipping nâng vốn điều lệ lên 1.350 tỷ đồng (HAH sở hữu 40%). Doanh nghiệp đã ký hợp đồng đóng mới 2 tàu container 7.000 TEU, giá trị khoảng 87 triệu USD/tàu, dự kiến bàn giao năm 2028. Song song, Công ty dự kiến đầu tư tàu cũ cho thuê từ năm 2026 để tạo dòng tiền ổn định.
PTSC (PVS): Khuyến nghị khả quan, giá mục tiêu 54.500 đồng/cp
Kết phiên 27/2, cổ phiếu PVS tăng 2,4% lên 47.400 đồng/cp. Thanh khoản đạt 9,8 triệu đơn vị, tương ứng 465,5 tỷ đồng.
Trong báo cáo mới nhất, Chứng khoán Bảo Việt (BVSC) sử dụng phương pháp định giá FCFF và P/E với tỷ trọng 50% mỗi phương pháp, xác định giá hợp lý cho PVS là 54.500 đồng/cp, tương đương tiềm năng tăng giá 15%, đồng thời đưa ra khuyến nghị khả quan.
BVSC kỳ vọng động lực tăng trưởng chính của PVS đến từ khối lượng công việc dồi dào trong mảng xây lắp dầu khí trong nước. Năm 2026, PVS sẽ triển khai đồng loạt các dự án đã trúng thầu như Lô B - Ô Môn, Lạc Đà Vàng và Sư Tử Trắng 2B.
Dự án Lô B - Ô Môn được xem là tâm điểm với kỳ vọng đón dòng khí đầu tiên vào năm 2027. Các hạng mục xây lắp thượng nguồn đang được triển khai tích cực. Ngày 6/2/2026, kho nổi FSO PTSC LDV do liên doanh PTSC AP (PVS và Yinson góp vốn) khai thác phục vụ mỏ Lạc Đà Vàng đã được hạ thủy. Theo kế hoạch, mỏ Lạc Đà Vàng-A sẽ đón dòng dầu đầu tiên trong năm 2026, đồng thời FSO LDV đi vào vận hành và đóng góp vào kết quả kinh doanh của PVS.
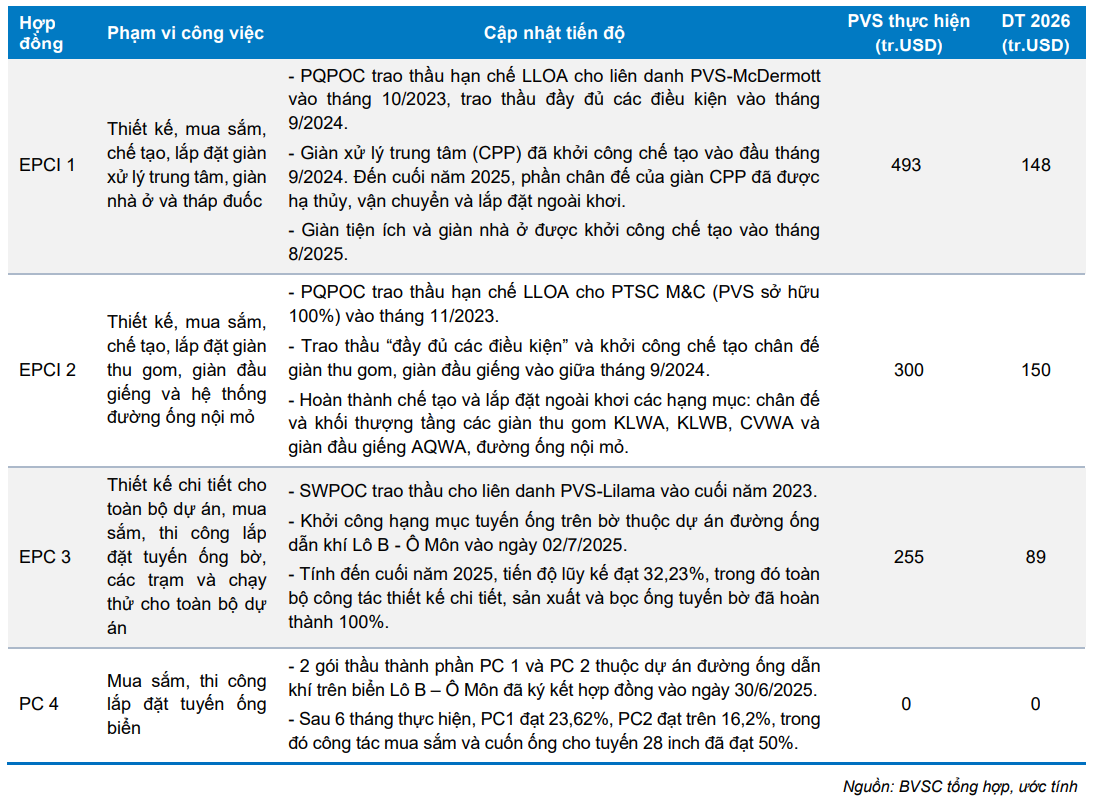
Một số dự án khác như Khánh Mỹ - Đầm Dơi và Nam Du - U Minh được kỳ vọng trao thầu trong năm 2026 để kịp tiến độ dòng dầu khí đầu tiên vào năm 2027. Với vị thế và năng lực đã được chứng minh, BVSC đánh giá PVS có nhiều cơ hội trúng thầu. Bên cạnh đó, các dự án năng lượng tái tạo và xây dựng công nghiệp tiếp tục được duy trì triển khai.
Đạm Cà Mau (DCM): Khuyến nghị nắm giữ, giá mục tiêu 47.109 đồng/cp
Kết phiên 27/2, cổ phiếu DCM tăng hơn 6,3% lên 42.950 đồng/cp, thiết lập mức đỉnh lịch sử mới. Thanh khoản đạt 10,5 triệu đơn vị (445 tỷ đồng), cao gấp 3 lần so với mức bình quân 10 phiên gần nhất.
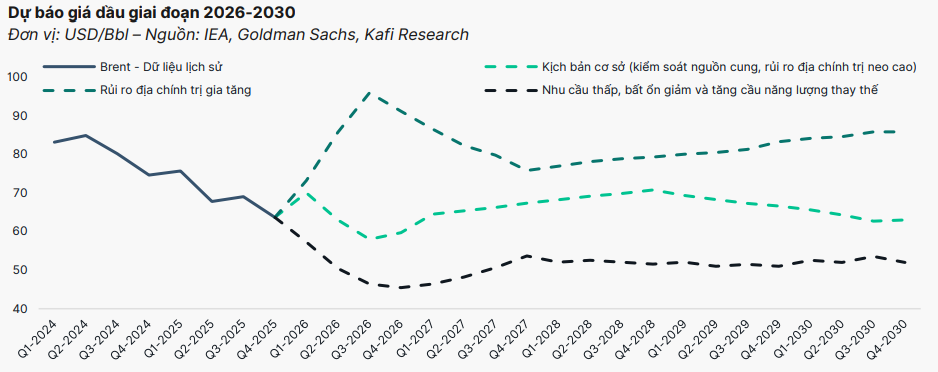
Trong báo cáo mới đây, Chứng khoán Kafi cho biết kỳ vọng về giá khí đầu vào của DCM được neo theo giá dầu tiếp tục được củng cố nhờ các yếu tố cung - cầu trên thị trường năng lượng thế giới. Bên cạnh đó, giá bán ure tăng nhanh trong những ngày đầu năm 2026 cho thấy một khởi đầu thuận lợi đối với doanh nghiệp đầu ngành này.
Không chỉ hưởng lợi từ môi trường giá, DCM đã đạt được chứng chỉ loại 1 cho sản phẩm chủ lực là ure hạt đục. Chứng chỉ này giúp doanh nghiệp nâng cao doanh thu và cải thiện biên lợi nhuận gộp của mảng ure nhờ mức giá bán cao hơn tại các thị trường đạt chuẩn.
Đáng chú ý, với việc được hưởng trọn lợi ích từ chính sách áp thuế VAT đối với mặt hàng phân bón từ năm 2026, Kafi ước tính DCM có thể tiết kiệm hơn 500 tỷ đồng, tương đương khoảng 3,8% tổng giá vốn (theo chia sẻ từ ban lãnh đạo công ty) trong năm 2026. Khoản tiết giảm chi phí này được kỳ vọng sẽ hỗ trợ DCM mở rộng thâm nhập thị trường NPK nội địa, vốn đang phân mảnh và cạnh tranh gay gắt, đặc biệt ở phân khúc sản phẩm nhập khẩu.
Hoạt động tự doanh phân bón trong năm 2025 ghi nhận tăng trưởng mạnh, đóng góp hơn 4.000 tỷ đồng vào tổng doanh thu. Đáng chú ý, mảng xuất khẩu trong hoạt động tự doanh tăng hơn 20%, mức cao nhất kể từ năm 2023. Điều này cho thấy chuỗi cung ứng và hệ thống kho bãi của DCM đã được hoàn thiện, tạo nền tảng thúc đẩy xuất khẩu.
Thực tế, từ năm 2020 đến nay, DCM duy trì mức đầu tư đáng kể cho việc mở rộng kho chứa, gần đây nhất là dự án Cảng Nhơn Trạch nhằm phục vụ chiến lược đẩy mạnh xuất khẩu. Ngoài ra, lượng tiền mặt của DCM giảm rõ rệt trong năm 2025, trong khi tồn kho cuối năm tăng gần 240%, cho thấy doanh nghiệp đã chủ động tích trữ hàng hóa ở mức giá thấp và sẵn sàng gia tăng hoạt động tự doanh.
Nhờ đó, Kafi kỳ vọng biên lợi nhuận gộp của mảng tự doanh có thể cải thiện lên khoảng 10%, so với mức nền trung bình 7–8% trước đây.
DCM hiện có tỷ lệ sở hữu nhà nước trên 75%, yếu tố được đánh giá có thể giúp doanh nghiệp nhận được sự ưu tiên trong các chiến lược phát triển ngành từ Chính phủ trong thời gian tới. So với đối thủ DPM, doanh nghiệp có mô hình sản xuất kinh doanh tương đồng, DCM được cho là đang sở hữu lợi thế đáng kể về nguồn khí đầu vào. Trong khi mỏ khí của DPM có dấu hiệu cạn kiệt và có thể phải nhập khẩu LNG với chi phí cao trong tương lai để duy trì hoạt động, DCM không đối mặt với áp lực này. Do đó, lợi thế giá vốn thấp được kỳ vọng sẽ tiếp tục duy trì trong trung và dài hạn.
Tuy nhiên, Kafi cũng lưu ý một số rủi ro từ yếu tố cung toàn cầu. Trong năm 2025, Trung Quốc đã mở cửa trở lại và xuất khẩu ure với sản lượng tương đương giai đoạn trước khi áp dụng hạn chế. Dù thị trường ure hiện vẫn chịu tác động từ đứt gãy chuỗi cung ứng do căng thẳng tại Trung Đông và nhu cầu cao từ Ấn Độ, hỗ trợ mặt bằng giá bán, nguồn cung gia tăng từ Trung Quốc vẫn là yếu tố cần được theo dõi chặt chẽ trong thời gian tới.
Minh Minh
- Cùng chuyên mục
Taseco Land chi 360 tỷ đồng lập hai doanh nghiệp mới
Taseco Land (HoSE: TAL) dự kiến góp 350 tỷ đồng để sở hữu 70% vốn tại Công ty CP Khu Công nghiệp Taseco Bình Giang và chi thêm 10 tỷ đồng thành lập Công ty TNHH Đầu tư NUD Hà Nam với tỷ lệ sở hữu 100%. Cùng thời điểm, công ty mẹ Taseco Group đăng ký mua thêm 6 triệu cổ phiếu TAL, nâng tỷ lệ sở hữu dự kiến lên 61,19%.
Tài chính - Chứng khoán - 21:59 19/10/2026
Chứng khoán ngày 19/10: VN-Index tìm điểm cân bằng, nhà đầu tư chưa nên vội xuống tiền
Sau chuỗi 7 phiên giảm liên tiếp, VN-Index đã hồi phục và trở lại trên mốc 1.700 điểm. Tuy nhiên, thanh khoản suy yếu, khối ngoại tiếp tục bán ròng và các chỉ báo kỹ thuật chưa phát tín hiệu đảo chiều khiến dòng tiền vẫn thận trọng. Vùng 1.700-1.710 điểm đang trở thành khu vực quan trọng để kiểm chứng lực cầu.
Tài chính - Chứng khoán - 06:19 19/10/2026
Cổ phiếu đáng chú ý ngày 19/10: CTG được khuyến nghị mua
CTG được đánh giá còn dư địa tăng trưởng nhờ NIM phục hồi và áp lực dự phòng giảm, trong khi SHB được khuyến nghị tích lũy sau nhịp điều chỉnh mạnh. Với KBC, kết quả kinh doanh quý III cải thiện đáng kể nhưng vẫn thấp hơn kỳ vọng.
Tài chính - Chứng khoán - 06:16 19/10/2026
Lợi nhuận công ty chứng khoán quý III phân hóa mạnh
Báo cáo tài chính quý III/2026 của các công ty chứng khoán cho thấy bức tranh kinh doanh phân hóa rõ nét. Trong 10 doanh nghiệp được cập nhật đến ngày 17/10, có 5 công ty báo lãi và 5 công ty thua lỗ. Đáng chú ý, Chứng khoán Rồng Việt bất ngờ lỗ trước thuế hơn 105 tỷ đồng, trong khi Chứng khoán NH Việt Nam ghi nhận lợi nhuận tăng gấp 3,5 lần cùng kỳ.
Tài chính - Chứng khoán - 06:48 17/10/2026
Thị trường chứng khoán ngày 16/10: Chờ tín hiệu tạo đáy, hạn chế bắt đáy sớm
VN-Index đóng cửa tại 1.698 điểm, đánh mất mốc tâm lý 1.700 điểm sau chuỗi 7 phiên giảm liên tiếp. Dù các chỉ báo kỹ thuật đã rơi vào vùng quá bán và lực cầu bắt đáy có dấu hiệu xuất hiện, giới phân tích vẫn khuyến nghị nhà đầu tư ưu tiên quản trị rủi ro, hạn chế sử dụng đòn bẩy và chỉ giải ngân khi thị trường xác nhận tạo đáy.
Tài chính - Chứng khoán - 06:14 16/10/2026
Cổ phiếu đáng chú ý ngày 15/10: PDR kỳ vọng dài hạn, HSG thiên về phòng thủ
MBS duy trì đánh giá khả quan đối với PDR, nhưng hạ giá mục tiêu do tiến độ bàn giao dự án chậm và chi phí tài chính tăng. Trong khi đó, BSC khuyến nghị nắm giữ HSG, kỳ vọng doanh nghiệp vượt kế hoạch lợi nhuận và hưởng lợi từ việc tối ưu hoạt động sản xuất, dù thị trường thép trong nước chưa thực sự thuận lợi.
Tài chính - Chứng khoán - 06:02 15/10/2026
Kinh Bắc lãi quý III tăng 185%, F88 vượt mốc 1.000 tỷ đồng
Loạt doanh nghiệp vừa công bố kết quả kinh doanh ngày 14/10 ghi nhận nhiều diễn biến trái chiều. Kinh Bắc City (KBC) báo lãi trước thuế quý III/2026 tăng 185%, F88 đạt hơn 1.087 tỷ đồng lợi nhuận trước thuế sau 9 tháng, trong khi Thép tấm lá Thống Nhất (TNS) ghi nhận lợi nhuận tăng gấp 10 lần cùng kỳ.
Tài chính - Chứng khoán - 14:32 14/10/2026
Chứng khoán 13/10: VN-Index chịu sức ép giảm, nhà đầu tư thận trọng trước ngưỡng 1.700 điểm
Áp lực bán tại nhóm cổ phiếu vốn hóa lớn, đặc biệt là VIC và VHM, khiến VN-Index suy yếu và đối mặt nguy cơ kiểm định vùng 1.700 điểm. Các công ty chứng khoán khuyến nghị nhà đầu tư ưu tiên quản trị rủi ro, hạn chế giao dịch ngắn hạn và tránh sử dụng đòn bẩy khi xu hướng giảm chưa được xác nhận đảo chiều.
Tài chính - Chứng khoán - 06:09 13/10/2026
Cổ phiếu đáng chú ý ngày 12/10: HDG tích lũy, MBB được khuyến nghị mua
MBS khuyến nghị tích lũy cổ phiếu HDG với giá mục tiêu 22.500 đồng/cổ phiếu, trong khi TPS khuyến nghị mua MBB với giá mục tiêu 23.000 đồng/cổ phiếu. Triển vọng lợi nhuận, định giá và rủi ro kinh doanh là những yếu tố nhà đầu tư cần cân nhắc.
Tài chính - Chứng khoán - 06:40 12/10/2026
Chứng khoán ngày 12/10: Dòng tiền chọn lọc, nhà đầu tư chưa nên vội bắt đáy
VN-Index đang tiến gần vùng hỗ trợ 1.700 điểm, nhưng khả năng thị trường sớm đảo chiều vẫn chưa được xác nhận. Trong bối cảnh dòng tiền phân hóa và áp lực bán còn hiện hữu, chiến lược phù hợp là cơ cấu danh mục, giữ sức mua và chờ tín hiệu rõ ràng hơn.
Tài chính - Chứng khoán - 06:38 12/10/2026
- Tin mới
-
Giá vàng hôm nay 20/10: Bật tăng trở lại sau cú giảm mạnh
-
Hải Phòng giao gần 2,6 ha đất làm nhà ở xã hội tại Lê Chân
-
Đồng loạt phát hiện, bắt giữ số lượng lớn hàng hoá giả mạo nhãn hiệu nổi tiếng
-
Techcombank sắp chia cổ tức bằng cổ phiếu tỷ lệ 50%
-
Kia Sonet giảm giá còn 436 triệu đồng
-
iPhone Duo bị "hét" giá 132 triệu đồng trên eBay
- Đọc nhiều
-
1
Giá vàng hôm nay 20/10: Bật tăng trở lại sau cú giảm mạnh
-
2
Hải Phòng giao gần 2,6 ha đất làm nhà ở xã hội tại Lê Chân
-
3
Techcombank sắp chia cổ tức bằng cổ phiếu tỷ lệ 50%
-
4
Kia Sonet giảm giá còn 436 triệu đồng
-
5
iPhone Duo bị "hét" giá 132 triệu đồng trên eBay
-
6
Giá sầu riêng hôm nay (20/10): Tăng ở Đồng bằng sông Cửu Long và Đắk Lắk