

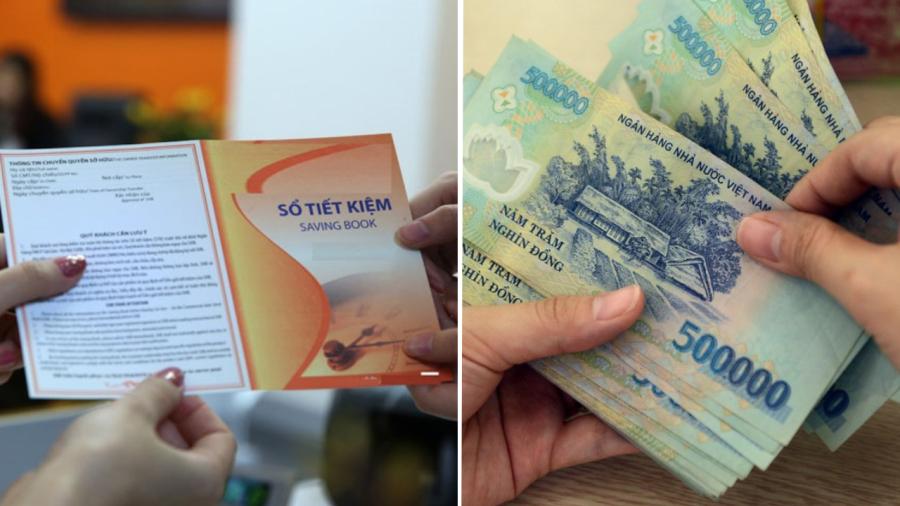
Sổ tiết kiệm sắp đáo hạn: Đừng vội gửi lại
Sổ tiết kiệm đến ngày tất toán không có nghĩa người gửi nên lập tức chọn một kỳ hạn mới. Đây là thời điểm cần rà soát nhu cầu tiền mặt, kế hoạch chi tiêu và cách phân bổ khoản tiền nhàn rỗi để tránh bị động khi phát sinh nhu cầu tài chính.
Sổ tiết kiệm sắp đáo hạn: 3 việc nên làm trước khi gửi lại
Một cuốn sổ tiết kiệm sắp đến ngày tất toán thường mang lại cảm giác yên tâm khi khoản tiền đã hoàn thành kỳ hạn và chuẩn bị nhận thêm tiền lãi. Tuy nhiên, thay vì mặc định gửi tiếp toàn bộ số tiền, người gửi nên coi đây là thời điểm để kiểm tra lại tình hình tài chính cá nhân.
Sau vài tháng hoặc một năm, thu nhập, chi tiêu và các kế hoạch tài chính có thể đã thay đổi. Những khoản tiền từng được xác định là nhàn rỗi có thể sắp được sử dụng cho việc mua nhà, mua xe, đầu tư hoặc trở thành nguồn dự phòng cho các khoản chi bất ngờ.
Đáo hạn không đồng nghĩa phải gửi lại
Một thói quen phổ biến của người gửi tiết kiệm là ngay khi sổ đáo hạn sẽ tiếp tục chọn một kỳ hạn mới để tiền không nằm ngoài tài khoản và vẫn sinh lời.
Cách làm này không sai nếu khoản tiền thực sự chưa có nhu cầu sử dụng trong thời gian tới. Tuy nhiên, việc gửi lại toàn bộ tiền chỉ vì “sổ đã đáo hạn” có thể khiến người gửi bỏ qua những thay đổi trong kế hoạch tài chính của mình.
Trước khi quyết định, có thể bắt đầu bằng hai câu hỏi: Khoản tiền này có khả năng phải sử dụng trong 6-12 tháng tới hay không? Nếu có một khoản chi bất ngờ, mình còn đủ tiền mặt để xử lý hay không?
Nếu chưa thể trả lời chắc chắn, người gửi không nhất thiết phải tiếp tục khóa toàn bộ số tiền vừa đáo hạn vào một sổ tiết kiệm mới.
Có thể chia nhỏ tiền thay vì gửi một sổ duy nhất
Ngày tất toán cũng là thời điểm thích hợp để xem lại cách phân bổ tiền gửi.
Nếu trước đây toàn bộ khoản tiền được gửi trong một sổ duy nhất, người gửi có thể cân nhắc chia thành nhiều sổ với các kỳ hạn khác nhau.
Chẳng hạn, thay vì gửi toàn bộ 600 triệu đồng vào một sổ kỳ hạn 12 tháng, có thể chia thành những khoản nhỏ hơn và lựa chọn kỳ hạn phù hợp với từng nhu cầu.
Cách này giúp tăng tính linh hoạt. Khi phát sinh nhu cầu sử dụng tiền, người gửi có thể chỉ cần xử lý một phần khoản tiền thay vì phải tất toán toàn bộ sổ.
Đặc biệt với những người có khoản tiền nhàn rỗi tương đối lớn nhưng dòng tiền hàng tháng không quá dư dả, việc chia nhỏ tiền gửi có thể giúp giảm nguy cơ một khoản chi đột xuất làm ảnh hưởng đến toàn bộ kế hoạch tiết kiệm.
Mục tiêu của việc chia sổ không nhất thiết là tìm cách tối đa hóa từng đồng tiền lãi, mà quan trọng hơn là cân bằng giữa khả năng sinh lời và tính thanh khoản.
Đừng nhầm tiền dự phòng với tiền nhàn rỗi
Một điểm khác người gửi nên lưu ý là không phải toàn bộ tiền đang nằm trong sổ tiết kiệm đều là tiền có thể khóa dài hạn.
Trong khoản tiền tích lũy có thể bao gồm cả phần dành cho các tình huống khẩn cấp. Nếu toàn bộ khoản này được gửi vào kỳ hạn dài, khi cần tiền gấp, người gửi có thể phải tất toán trước hạn và khoản lãi thực nhận có thể thấp hơn đáng kể so với dự tính ban đầu, tùy điều kiện của sản phẩm tiền gửi.
Do đó, khi sổ đáo hạn, nên xác định rõ bao nhiêu tiền có thể chắc chắn không cần sử dụng trong thời gian tới và bao nhiêu tiền cần duy trì khả năng tiếp cận nhanh.
Thay vì chỉ đặt câu hỏi “kỳ hạn nào có lãi suất cao nhất?”, một câu hỏi thực tế hơn là: “Tôi có thể chắc chắn không cần dùng bao nhiêu tiền trong thời gian tới?”
Từ câu trả lời đó, người gửi mới lựa chọn kỳ hạn và cách chia tiền phù hợp.
Sổ 12 tháng phù hợp năm trước chưa chắc phù hợp hiện tại
Một khoản tiền gửi kỳ hạn 12 tháng có thể là lựa chọn hợp lý ở thời điểm cách đây một năm, nhưng chưa chắc còn phù hợp khi sổ đáo hạn.
Trong thời gian đó, kế hoạch mua nhà, mua xe, đầu tư, học tập hoặc các khoản chi lớn khác có thể xuất hiện. Thu nhập và khả năng tích lũy cũng có thể thay đổi.
Vì vậy, mỗi lần sổ tiết kiệm kết thúc kỳ hạn nên được xem như một “điểm kiểm tra” tài chính cá nhân.
Người gửi không chỉ nên nhìn vào số tiền lãi vừa nhận được mà còn cần đánh giá lại toàn bộ khoản tiền: có đang được đặt đúng mục đích hay không, mức thanh khoản đã phù hợp chưa và kỳ hạn tiếp theo có còn phù hợp với kế hoạch 6-12 tháng tới hay không.
Trong bối cảnh đó, quyết định tốt nhất không nhất thiết là chọn nơi có lãi suất cao nhất, mà là xây dựng cách phân bổ tiền phù hợp với mục tiêu, thời gian sử dụng và khả năng chịu rủi ro của từng người.
Phương Thảo (t/h)
- Tin liên quan


- Cùng chuyên mục
Ngân hàng phải giảm lãi suất huy động tối thiểu 0,5%/năm
Ngân hàng Nhà nước Chi nhánh Khu vực 2 yêu cầu các ngân hàng thương mại trên địa bàn TP. Hồ Chí Minh và Đồng Nai giảm tối thiểu 0,5%/năm lãi suất tiền gửi bình quân đối với các giao dịch mới kỳ hạn từ 6 tháng trở lên trong những tháng cuối năm 2026. Cơ quan quản lý sẽ giám sát lãi suất thực tế và xem xét giảm chỉ tiêu tăng trưởng tín dụng nếu ngân hàng không chấp hành.
Tài chính - 14:39 05/11/2026
Thaiholdings: Lãi 9 tháng tăng 45%, lợi nhuận quý III lao dốc 80%
CTCP Thaiholdings (THD) ghi nhận lợi nhuận sau thuế 9 tháng đầu năm 2026 tăng 45% so với cùng kỳ, vượt kế hoạch năm. Tuy nhiên, riêng quý III, lợi nhuận hợp nhất giảm khoảng 80%, chủ yếu do khoản lỗ từ công ty liên kết Thaigroup. Đáng chú ý, doanh nghiệp vẫn liên tục đăng ký mua thêm cổ phần tại đơn vị này.
Tài chính - 11:30 05/11/2026
NHNN hoán đổi 2 tỷ USD, có thể bơm gần 48.800 tỷ đồng ra thị trường
Ngân hàng Nhà nước dự kiến thực hiện giao dịch hoán đổi USD/VND kỳ hạn 182 ngày với quy mô tối đa 2 tỷ USD từ ngày 6/11. Nếu sử dụng toàn bộ hạn mức, lượng tiền đồng được cung ứng ban đầu có thể lên tới gần 48.800 tỷ đồng, bổ sung nguồn thanh khoản đáng kể cho hệ thống ngân hàng trong giai đoạn cuối năm.
Tài chính - 15:50 04/11/2026
14 cổ phiếu ngân hàng dưới 15.000 đồng, 3 mã thấp hơn mệnh giá
Thị trường chứng khoán ghi nhận 14/28 cổ phiếu ngân hàng có thị giá dưới 15.000 đồng/cổ phiếu, trong đó PCB, VAB và PGB giao dịch thấp hơn mệnh giá. Đáng chú ý, nhiều ngân hàng vẫn báo lãi hàng nghìn tỷ đồng trong 9 tháng đầu năm 2026, đặt ra câu hỏi về khoảng cách giữa kết quả kinh doanh và cách thị trường định giá cổ phiếu.
Tài chính - 10:17 03/11/2026
PNJ vay 700 tỷ đồng từ Chủ tịch với lãi suất 10%/năm
PNJ ghi nhận khoản vay 700 tỷ đồng từ Chủ tịch Hội đồng quản trị Cao Thị Ngọc Dung, với lãi suất 10%/năm, không có tài sản bảo đảm. Mức lãi này cao hơn lãi suất 6-9%/năm tại các ngân hàng đang cho doanh nghiệp vay, trong bối cảnh áp lực vốn và chi phí tài chính gia tăng.
Tài chính - 16:14 02/11/2026
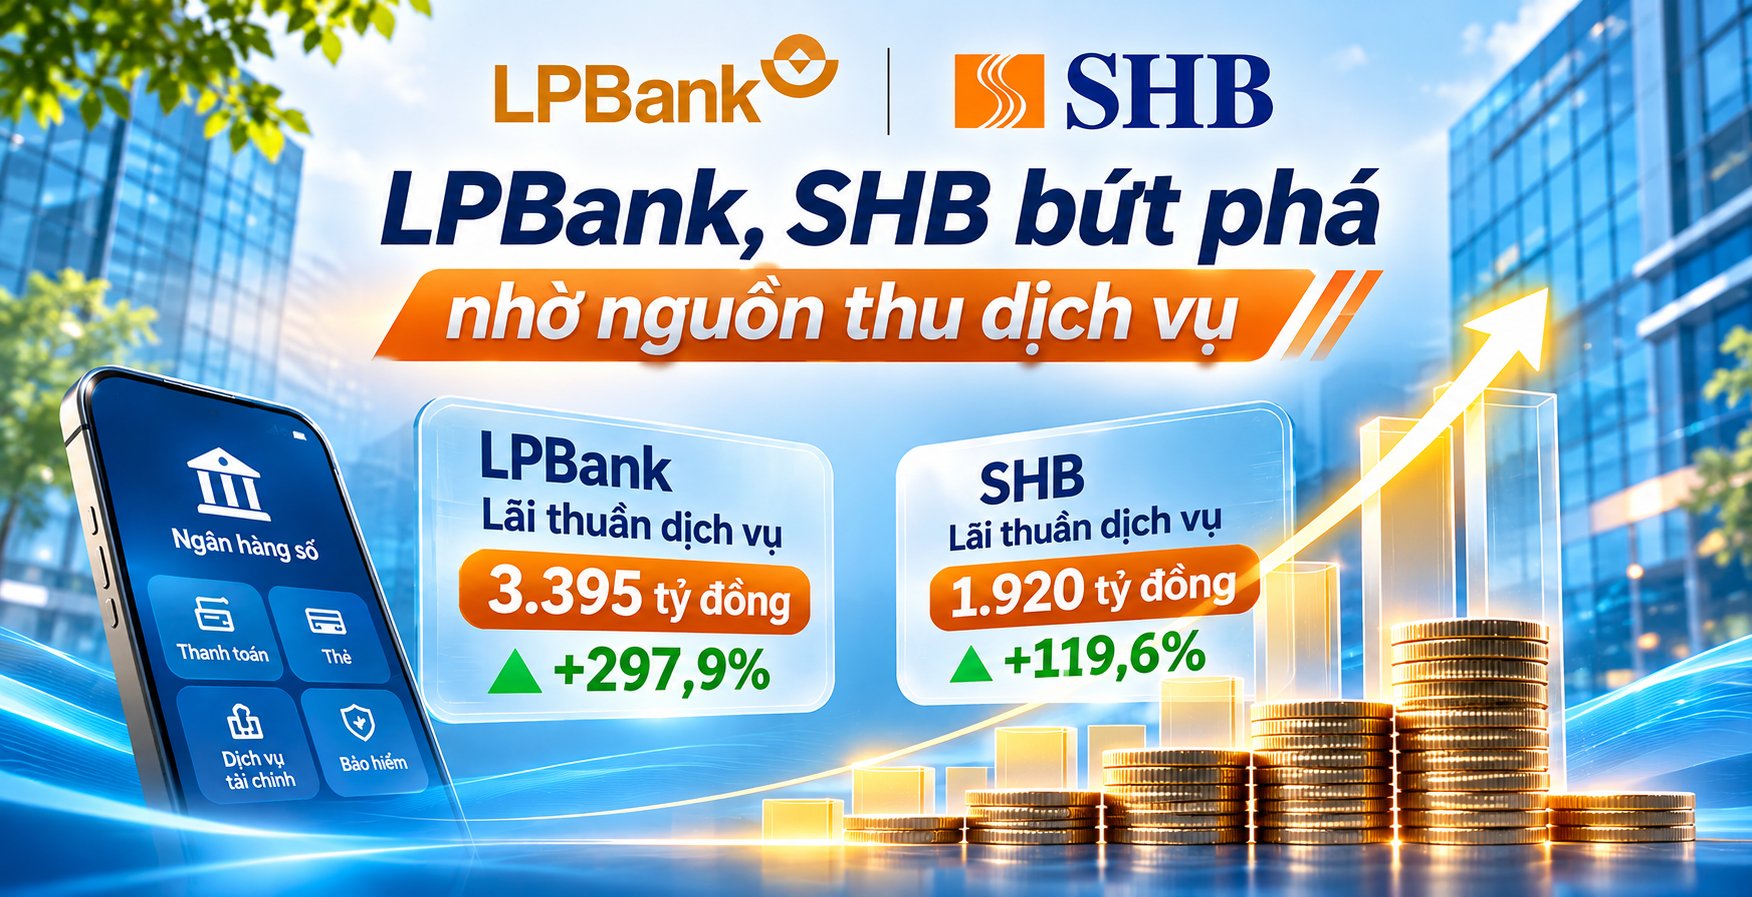
LPBank, SHB bứt phá nhờ nguồn thu dịch vụ
Trong quý III/2026, nguồn thu từ hoạt động dịch vụ trở thành điểm sáng trong bức tranh kinh doanh của nhiều ngân hàng. LPBank ghi nhận lãi thuần dịch vụ tăng gần 298%, SHB tăng gần 120%. Trong khi đó, Techcombank tiếp tục dẫn đầu về quy mô thu nhập từ mảng kinh doanh này.
Tài chính - 12:47 02/11/2026

SACOMBANK thay Tổng Giám đốc, bổ nhiệm nữ lãnh đạo 8X
SACOMBANK bổ nhiệm bà Nguyễn Thị Kiều Anh, Phó Tổng Giám đốc, giữ chức Quyền Tổng Giám đốc từ ngày 2/11/2026. Cùng thời điểm, ông Loic Faussier thôi điều hành ngân hàng, chuyển sang đảm nhiệm vai trò Cố vấn cấp cao Hội đồng Quản trị.
Tài chính - 12:33 02/11/2026
Lịch chốt quyền cổ tức tuần 2-6/11: Mía đường Sơn La trả 100%
Tuần từ ngày 2-6/11, khoảng 17 doanh nghiệp dự kiến chốt quyền trả cổ tức, trong đó có 14 doanh nghiệp chi trả bằng tiền mặt. Đáng chú ý, Mía đường Sơn La (SLS) gây chú ý với tỷ lệ cổ tức 100%, trong khi Nhiệt điện Quảng Ninh (QTP) dự kiến chi khoảng 315 tỷ đồng tạm ứng cổ tức năm 2026.
Tài chính - 07:17 01/11/2026
Nhựa Bình Minh chốt cổ tức 65%, dự chi hơn 532 tỷ đồng
Nhựa Bình Minh (mã chứng khoán: BMP) dự kiến chi hơn 532 tỷ đồng để tạm ứng cổ tức đợt 1 năm 2026 bằng tiền mặt, với tỷ lệ 65%. Hai cổ đông lớn là Nawaplastic và KWE Beteiligungen AG có thể nhận tổng cộng hơn 353 tỷ đồng.
Tài chính - 07:12 31/10/2026
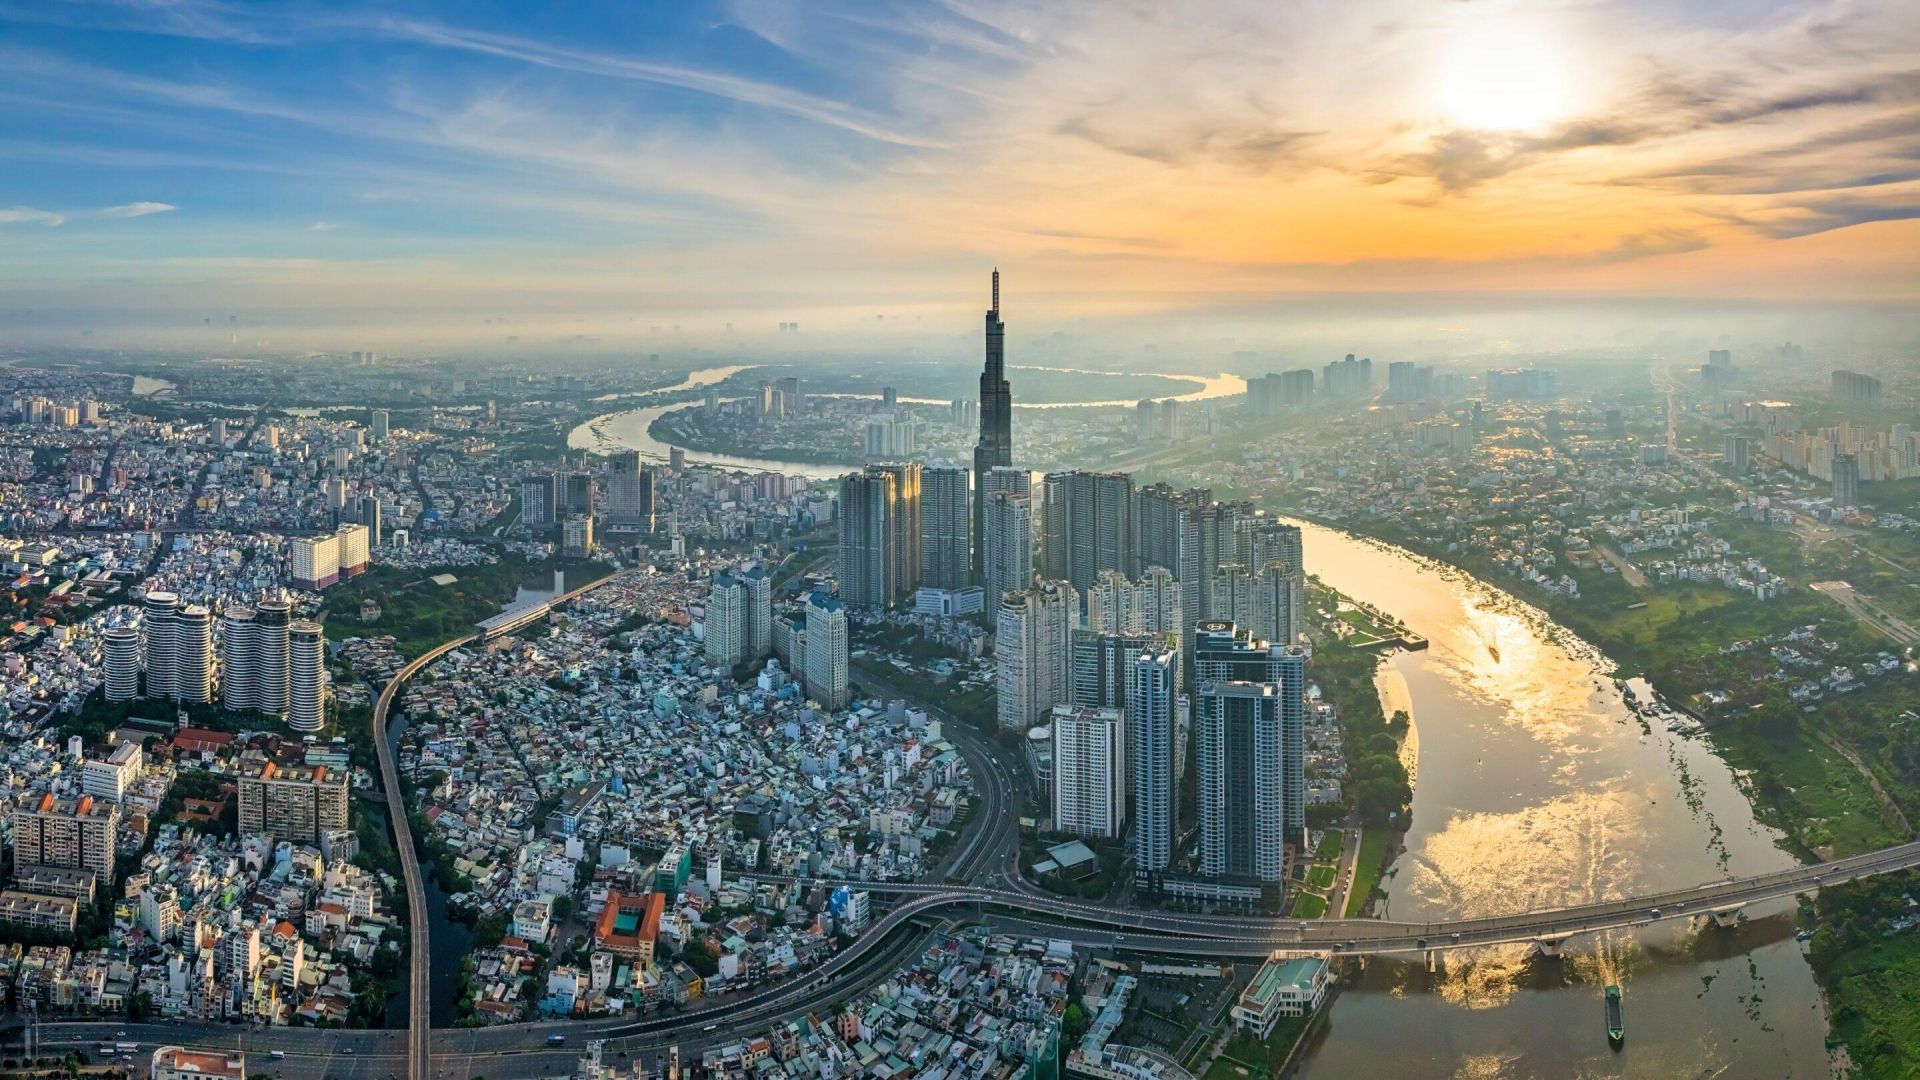
TP.HCM đề xuất phát hành trái phiếu đô thị, huy động vốn cho hạ tầng
TP.HCM đang nghiên cứu cơ chế phát hành trái phiếu đô thị, trái phiếu công trình tại Trung tâm Tài chính quốc tế tại Việt Nam nhằm huy động nguồn vốn trung và dài hạn cho các dự án trọng điểm. Giai đoạn 2026 – 2030, thành phố dự kiến vay tối đa 49.291 tỷ đồng để bù đắp bội chi ngân sách, trong đó hơn 31.700 tỷ đồng từ nguồn vay trong nước.
Tài chính - 06:46 31/10/2026
- Tin mới
-
CPI bình quân 10 tháng của Hà Nội tăng 4,92%
-
Biểu giá điện mới: Hộ sử dụng dưới 900 kWh/tháng được giảm tiền điện
-
Giảm thuế xăng, giá điện dự kiến kéo CPI tháng 11 giảm 0,5 điểm phần trăm
-
Giá xăng dầu đồng loạt giảm mạnh, xăng E5 giảm hơn 2.300 đồng/lít
-
Kỳ điều chỉnh giá xăng dầu chiều 5/1: Tiếp tục giảm mạnh, xăng E10 giảm hơn 2.000 đồng/lít
-
Ngân hàng phải giảm lãi suất huy động tối thiểu 0,5%/năm
- Đọc nhiều
-
1
CPI bình quân 10 tháng của Hà Nội tăng 4,92%
-
2
Biểu giá điện mới: Hộ sử dụng dưới 900 kWh/tháng được giảm tiền điện
-
3
Giảm thuế xăng, giá điện dự kiến kéo CPI tháng 11 giảm 0,5 điểm phần trăm
-
4
Giá xăng dầu đồng loạt giảm mạnh, xăng E5 giảm hơn 2.300 đồng/lít
-
5
Đổi mới tư duy 'Hàng Việt vì người Việt': Hàng Việt phải 'xứng đáng được tin dùng'
-
6
Việt Nam gia tăng vị thế trong chuỗi sản xuất công nghệ cao