

Một số cổ phiếu đáng chú ý ngày 24/4: HPG, VNM, PVT
Công ty chứng khoán phân tích và đưa ra nhận định mua, bán đối với các cổ phiếu HPG, VNM, PVT.
Hòa Phát (HPG): Khuyến nghị mua, giá mục tiêu 36.000 đồng/cp
Kết phiên 23/4, cổ phiếu HPG giảm 1,4% xuống 27.800 đồng/cp. Thanh khoản ghi nhận hơn 41 triệu đơn vị giao dịch, tương ứng giá trị 1.149 tỷ đồng.
Trong báo cáo cùng ngày, Chứng khoán SSI duy trì khuyến nghị mua đối với HPG và điều chỉnh tăng giá mục tiêu cuối năm 2026 lên 36.000 đồng/cp (từ 35.000 đồng/cp), phản ánh tiềm năng tăng trưởng tích cực hơn, tương ứng mức tăng giá kỳ vọng 29,5%, theo phương pháp kết hợp P/E và EV/EBITDA. Cổ phiếu HPG tiếp tục là lựa chọn ưu tiên hàng đầu của SSI trong chủ đề đầu tư hạ tầng và là cổ phiếu được ưa thích trong ngành thép năm 2026.
Về luận điểm đầu tư, năm 2026 là năm đầu tiên vận hành trọn vẹn của Khu liên hợp thép Dung Quất 2, với công suất 9 triệu tấn HRC, đồng thời cũng là năm đầu tiên áp dụng đầy đủ thuế chống bán phá giá đối với HRC nhập khẩu từ Trung Quốc. Theo đó, doanh thu và lợi nhuận cốt lõi dự kiến tăng trưởng mạnh, lần lượt tăng 40% và 47% so với cùng kỳ.
Kế hoạch đầu tư quy mô lớn của Chính phủ, khoảng 38 triệu tỷ đồng trong 10 năm tới, được kỳ vọng thúc đẩy nhu cầu tiêu thụ thép, trong khi áp lực cạnh tranh từ hàng nhập khẩu được hạn chế nhờ các biện pháp phòng vệ thương mại và thuế chống bán phá giá áp dụng đối với các sản phẩm thép chủ chốt, đặc biệt là HRC và thép xây dựng.
Việc triển khai bổ sung thuế chống bán phá giá đối với HRC khổ rộng tạm thời từ quý II/2026 sẽ tiếp tục củng cố hàng rào bảo hộ cho các sản phẩm chủ lực của HPG, qua đó đảm bảo triển vọng ngành tích cực trong dài hạn.
Tại Đại hội đồng cổ đông, Hòa Phát công bố kết quả kinh doanh quý I/2026 với doanh thu đạt 53.000 tỷ đồng, tăng 40% so với cùng kỳ, trong khi lợi nhuận sau thuế hợp nhất đạt 9.056 tỷ đồng, tăng 170%. Trong đó, mảng thép cốt lõi đóng góp 5.200 tỷ đồng lợi nhuận, tăng 55% so với cùng kỳ, phần còn lại khoảng 3.800 tỷ đồng đến từ hoạt động chuyển nhượng dự án bất động sản Phố Nối (Hưng Yên).
Về kế hoạch năm 2026, doanh nghiệp đặt mục tiêu doanh thu thuần hợp nhất đạt 210.000 tỷ đồng và lợi nhuận sau thuế đạt 22.000 tỷ đồng, tương ứng mức tăng trưởng lần lượt 34,5% và 41,8% so với năm trước. Mức kế hoạch này được đánh giá là tương đối thận trọng khi xét trên kết quả kinh doanh quý đầu năm cũng như quan điểm tích cực của ban lãnh đạo về triển vọng ngành thép và nhu cầu thị trường.
Đối với chính sách cổ tức, Hòa Phát dự kiến chi trả cổ tức năm 2025 với tỷ lệ 15% bằng cổ phiếu và 5% bằng tiền mặt. Sang năm 2026, doanh nghiệp lên kế hoạch duy trì mức cổ tức khoảng 15%.
Vinamilk (VNM): Khuyến nghị mua, giá mục tiêu 70.000 đồng/cp
Kết phiên 23/4, cổ phiếu VNM tăng 0,3% lên 62.000 đồng/cp. Thanh khoản ghi nhận 4,2 triệu đơn vị giao dịch, tương ứng giá trị 262 tỷ đồng.
Theo Chứng khoán Rồng Việt (VDSC), VNM vẫn đang trong trạng thái thăm dò và kiểm tra lại khả năng hỗ trợ của mô hình tam giác trong thời gian gần đây. Mặc dù tín hiệu chưa thực sự khởi sắc, cổ phiếu đã ghi nhận lực đỡ tại đường MA(200) và có nỗ lực tăng giá trong các phiên gần đây. Áp lực từ nguồn cung vẫn hiện hữu, thể hiện qua các bóng nến trên, song diễn biến giá đang dần cải thiện.
Dự kiến VNM sẽ tiếp tục được hỗ trợ khi điều chỉnh và có cơ hội tăng trở lại sau khi hoàn tất quá trình kiểm định mô hình tam giác. Vùng hỗ trợ nằm tại 61.000 đồng/cp và kháng cự tại 70.000 đồng/cp.
Về luận điểm đầu tư, VNM đặt kế hoạch kinh doanh năm 2026 với mục tiêu thận trọng: doanh thu hợp nhất dự kiến đạt 66.477 tỷ đồng (+4,3% YoY) và LNST đạt 9.828 tỷ đồng (+4,4% YoY), trong bối cảnh sức mua ngành sữa nội địa tiếp tục suy giảm 3,7% trong quý đầu năm.
Tuy nhiên, kết quả quý I/2026 ghi nhận sự bứt phá vượt kỳ vọng với LNST đạt 2.458 tỷ đồng (+55% YoY). Đà tăng trưởng này nối tiếp nền tảng tích cực của năm 2025, khi doanh nghiệp ghi nhận doanh thu thuần kỷ lục 63.724 tỷ đồng và lãi ròng quý IV/2025 tăng mạnh 33,7%.
Về chính sách cổ tức, mức chi trả bằng tiền mặt năm 2025 được chốt ở mức 43,5% (4.350 đồng/cp), đồng thời doanh nghiệp cam kết duy trì tỷ lệ chi trả tối thiểu 50% lợi nhuận sau thuế trong năm 2026.
Biên lợi nhuận được kỳ vọng bước vào chu kỳ cải thiện nhờ tác động kép từ giá nguyên liệu đầu vào giảm và tối ưu hóa vận hành. Giá bột sữa nguyên liệu giảm sâu (khoảng 3.449 USD/tấn vào đầu năm 2026, giảm 17% so với đỉnh tháng 6/2025) được kỳ vọng hỗ trợ biên lợi nhuận từ quý I/2026.
Song song đó, chi phí bán hàng và quản lý (SG&A) được kiểm soát hiệu quả, với tỷ lệ trên doanh thu thuần giảm xuống 21,9% trong quý IV/2025. Động lực tăng trưởng doanh thu đến từ các sản phẩm cao cấp (sữa A2, Greenfarm) và sự mở rộng tại thị trường nước ngoài.
Doanh nghiệp đã hoàn thành tái định vị hệ thống 800 cửa hàng bán lẻ (hướng tới 1.000 cửa hàng trong năm 2026), trong đó các sản phẩm cao cấp đóng góp khoảng 30% doanh thu. Trong trung và dài hạn, VNM định hướng mở rộng sang các phân khúc như sữa thực vật, sữa người lớn và sữa chua men sống nhằm bù đắp sự chững lại của các dòng sản phẩm truyền thống.
PV Trans (PVT): Khuyến nghị mua, giá mục tiêu 26.000 đồng/cp
Kết phiên 23/4, cổ phiếu PVT tăng kịch trần lên 23.800 đồng/cp, đánh dấu phiên tăng thứ ba liên tiếp. Thanh khoản đạt 18,6 triệu đơn vị (432 tỷ đồng), cao gấp 3,2 lần bình quân 10 phiên.
Ngày 21/4, PV Trans tổ chức ĐHĐCĐ thường niên 2026. Tại đại hội, Chủ tịch HĐQT Phạm Việt Anh cho biết doanh thu quý I/2026 ước đạt khoảng 4.700 tỷ đồng (+50%), trong khi lợi nhuận sau thuế hợp nhất đạt khoảng 460–470 tỷ đồng (+30%).
Năm 2026, PV Trans đặt kế hoạch doanh thu hợp nhất 16.500 tỷ đồng và lợi nhuận sau thuế 1.200 tỷ đồng, dự kiến là năm thứ 5 liên tiếp duy trì lợi nhuận trên 1.000 tỷ đồng. Sau quý đầu năm, doanh nghiệp đã hoàn thành khoảng 28,5% kế hoạch doanh thu và 39% kế hoạch lợi nhuận.
Ban lãnh đạo cho biết mục tiêu nội bộ cao hơn, với kỳ vọng doanh thu đạt 17.000 tỷ đồng và lợi nhuận 1.650 tỷ đồng. Trọng tâm chiến lược là củng cố thị phần vận tải nội địa, đảm bảo chuỗi cung ứng cho Nhà máy Lọc dầu Dung Quất và Lọc hóa dầu Nghi Sơn, đồng thời mở rộng các tuyến vận tải quốc tế.
Để phục vụ chiến lược mở rộng, PV Trans dự kiến phát hành cổ phiếu trả cổ tức tỷ lệ 10%, qua đó nâng vốn điều lệ từ 4.699 tỷ đồng lên 5.169 tỷ đồng.
Kế hoạch đầu tư năm 2026 lên tới 3.858 tỷ đồng, trong đó phần lớn dành cho phát triển đội tàu. Hiện doanh nghiệp sở hữu 65 tàu, với khoảng 50% dưới 15 năm tuổi.
Trong năm 2025, PV Trans đã đầu tư gần 138 triệu USD để mua thêm 7 tàu mới, qua đó nâng cao năng lực khai thác trên các tuyến quốc tế. Nhờ chi phí đầu tư thấp hơn đối thủ quốc tế (khoảng 80–87%) và mạng lưới hoạt động rộng (90% tuyến quốc tế), doanh nghiệp có lợi thế cạnh tranh đáng kể.
Ban lãnh đạo cũng đặt mục tiêu nâng quy mô đội tàu lên 100 chiếc và hướng tới phân khúc tàu chở khí hóa lỏng cỡ lớn (VLGC). Đây được xem là phân khúc tiềm năng với mức giá cước cao và khả năng khai thác linh hoạt.
PV
- Cùng chuyên mục
Taseco Land chi 360 tỷ đồng lập hai doanh nghiệp mới
Taseco Land (HoSE: TAL) dự kiến góp 350 tỷ đồng để sở hữu 70% vốn tại Công ty CP Khu Công nghiệp Taseco Bình Giang và chi thêm 10 tỷ đồng thành lập Công ty TNHH Đầu tư NUD Hà Nam với tỷ lệ sở hữu 100%. Cùng thời điểm, công ty mẹ Taseco Group đăng ký mua thêm 6 triệu cổ phiếu TAL, nâng tỷ lệ sở hữu dự kiến lên 61,19%.
Tài chính - Chứng khoán - 21:59 19/10/2026
Chứng khoán ngày 19/10: VN-Index tìm điểm cân bằng, nhà đầu tư chưa nên vội xuống tiền
Sau chuỗi 7 phiên giảm liên tiếp, VN-Index đã hồi phục và trở lại trên mốc 1.700 điểm. Tuy nhiên, thanh khoản suy yếu, khối ngoại tiếp tục bán ròng và các chỉ báo kỹ thuật chưa phát tín hiệu đảo chiều khiến dòng tiền vẫn thận trọng. Vùng 1.700-1.710 điểm đang trở thành khu vực quan trọng để kiểm chứng lực cầu.
Tài chính - Chứng khoán - 06:19 19/10/2026
Cổ phiếu đáng chú ý ngày 19/10: CTG được khuyến nghị mua
CTG được đánh giá còn dư địa tăng trưởng nhờ NIM phục hồi và áp lực dự phòng giảm, trong khi SHB được khuyến nghị tích lũy sau nhịp điều chỉnh mạnh. Với KBC, kết quả kinh doanh quý III cải thiện đáng kể nhưng vẫn thấp hơn kỳ vọng.
Tài chính - Chứng khoán - 06:16 19/10/2026
Lợi nhuận công ty chứng khoán quý III phân hóa mạnh
Báo cáo tài chính quý III/2026 của các công ty chứng khoán cho thấy bức tranh kinh doanh phân hóa rõ nét. Trong 10 doanh nghiệp được cập nhật đến ngày 17/10, có 5 công ty báo lãi và 5 công ty thua lỗ. Đáng chú ý, Chứng khoán Rồng Việt bất ngờ lỗ trước thuế hơn 105 tỷ đồng, trong khi Chứng khoán NH Việt Nam ghi nhận lợi nhuận tăng gấp 3,5 lần cùng kỳ.
Tài chính - Chứng khoán - 06:48 17/10/2026
Thị trường chứng khoán ngày 16/10: Chờ tín hiệu tạo đáy, hạn chế bắt đáy sớm
VN-Index đóng cửa tại 1.698 điểm, đánh mất mốc tâm lý 1.700 điểm sau chuỗi 7 phiên giảm liên tiếp. Dù các chỉ báo kỹ thuật đã rơi vào vùng quá bán và lực cầu bắt đáy có dấu hiệu xuất hiện, giới phân tích vẫn khuyến nghị nhà đầu tư ưu tiên quản trị rủi ro, hạn chế sử dụng đòn bẩy và chỉ giải ngân khi thị trường xác nhận tạo đáy.
Tài chính - Chứng khoán - 06:14 16/10/2026
Cổ phiếu đáng chú ý ngày 15/10: PDR kỳ vọng dài hạn, HSG thiên về phòng thủ
MBS duy trì đánh giá khả quan đối với PDR, nhưng hạ giá mục tiêu do tiến độ bàn giao dự án chậm và chi phí tài chính tăng. Trong khi đó, BSC khuyến nghị nắm giữ HSG, kỳ vọng doanh nghiệp vượt kế hoạch lợi nhuận và hưởng lợi từ việc tối ưu hoạt động sản xuất, dù thị trường thép trong nước chưa thực sự thuận lợi.
Tài chính - Chứng khoán - 06:02 15/10/2026
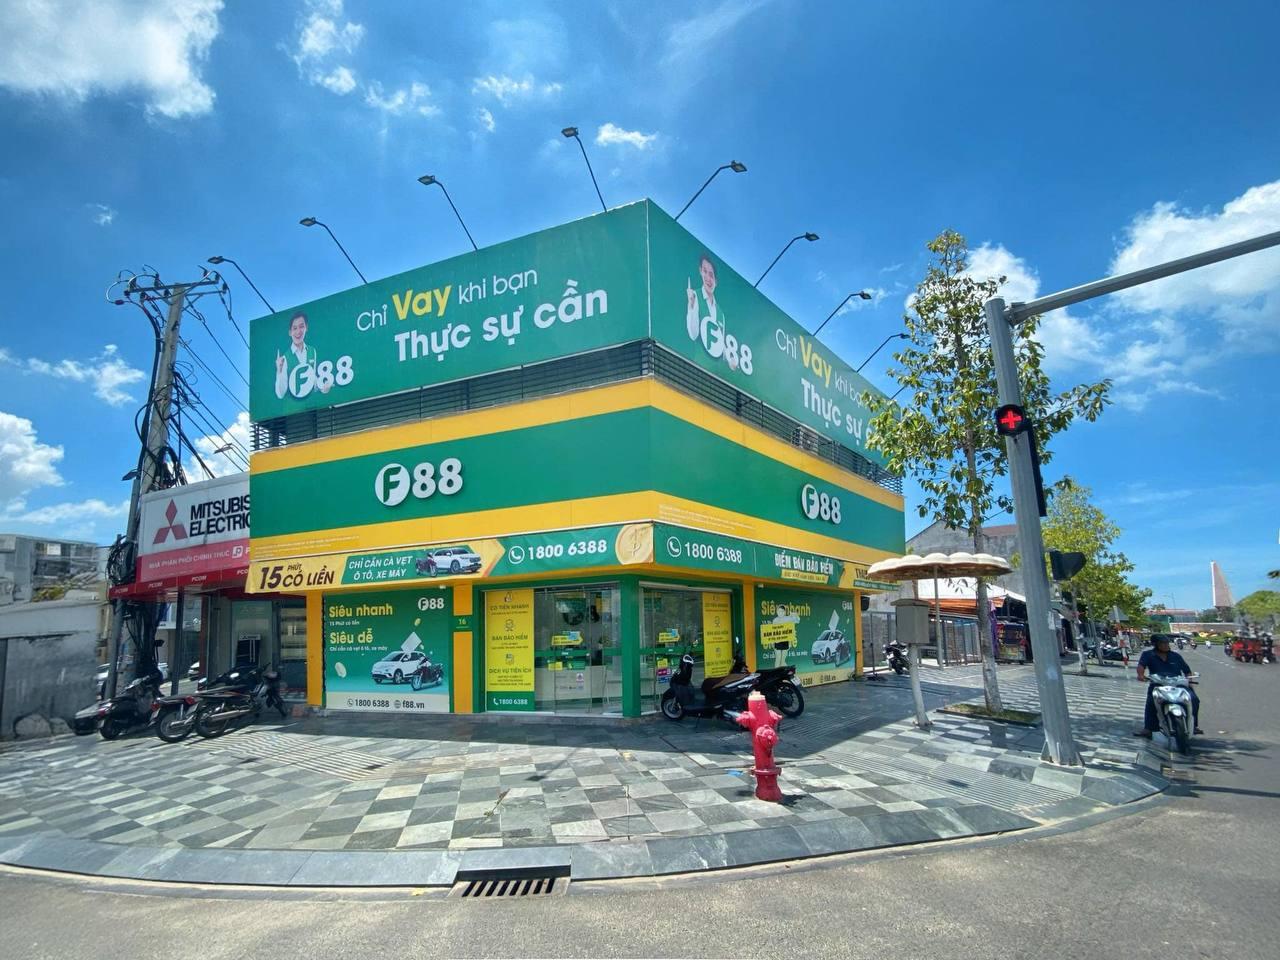
Kinh Bắc lãi quý III tăng 185%, F88 vượt mốc 1.000 tỷ đồng
Loạt doanh nghiệp vừa công bố kết quả kinh doanh ngày 14/10 ghi nhận nhiều diễn biến trái chiều. Kinh Bắc City (KBC) báo lãi trước thuế quý III/2026 tăng 185%, F88 đạt hơn 1.087 tỷ đồng lợi nhuận trước thuế sau 9 tháng, trong khi Thép tấm lá Thống Nhất (TNS) ghi nhận lợi nhuận tăng gấp 10 lần cùng kỳ.
Tài chính - Chứng khoán - 14:32 14/10/2026
Chứng khoán 13/10: VN-Index chịu sức ép giảm, nhà đầu tư thận trọng trước ngưỡng 1.700 điểm
Áp lực bán tại nhóm cổ phiếu vốn hóa lớn, đặc biệt là VIC và VHM, khiến VN-Index suy yếu và đối mặt nguy cơ kiểm định vùng 1.700 điểm. Các công ty chứng khoán khuyến nghị nhà đầu tư ưu tiên quản trị rủi ro, hạn chế giao dịch ngắn hạn và tránh sử dụng đòn bẩy khi xu hướng giảm chưa được xác nhận đảo chiều.
Tài chính - Chứng khoán - 06:09 13/10/2026
Cổ phiếu đáng chú ý ngày 12/10: HDG tích lũy, MBB được khuyến nghị mua
MBS khuyến nghị tích lũy cổ phiếu HDG với giá mục tiêu 22.500 đồng/cổ phiếu, trong khi TPS khuyến nghị mua MBB với giá mục tiêu 23.000 đồng/cổ phiếu. Triển vọng lợi nhuận, định giá và rủi ro kinh doanh là những yếu tố nhà đầu tư cần cân nhắc.
Tài chính - Chứng khoán - 06:40 12/10/2026
Chứng khoán ngày 12/10: Dòng tiền chọn lọc, nhà đầu tư chưa nên vội bắt đáy
VN-Index đang tiến gần vùng hỗ trợ 1.700 điểm, nhưng khả năng thị trường sớm đảo chiều vẫn chưa được xác nhận. Trong bối cảnh dòng tiền phân hóa và áp lực bán còn hiện hữu, chiến lược phù hợp là cơ cấu danh mục, giữ sức mua và chờ tín hiệu rõ ràng hơn.
Tài chính - Chứng khoán - 06:38 12/10/2026
- Tin mới
-
Giá vàng hôm nay 20/10: Bật tăng trở lại sau cú giảm mạnh
-
Hải Phòng giao gần 2,6 ha đất làm nhà ở xã hội tại Lê Chân
-
Đồng loạt phát hiện, bắt giữ số lượng lớn hàng hoá giả mạo nhãn hiệu nổi tiếng
-
Techcombank sắp chia cổ tức bằng cổ phiếu tỷ lệ 50%
-
Kia Sonet giảm giá còn 436 triệu đồng
-
iPhone Duo bị "hét" giá 132 triệu đồng trên eBay
- Đọc nhiều
-
1
Giá vàng hôm nay 20/10: Bật tăng trở lại sau cú giảm mạnh
-
2
Hải Phòng giao gần 2,6 ha đất làm nhà ở xã hội tại Lê Chân
-
3
Techcombank sắp chia cổ tức bằng cổ phiếu tỷ lệ 50%
-
4
Kia Sonet giảm giá còn 436 triệu đồng
-
5
iPhone Duo bị "hét" giá 132 triệu đồng trên eBay
-
6
Giá sầu riêng hôm nay (20/10): Tăng ở Đồng bằng sông Cửu Long và Đắk Lắk